PUNTOS IMPORTANTES:
- Las acciones de Dell cayeron un 18,2% semanal en Wall Street para ajustar múltiplos de valoración exigentes.
- Analistas de Barclays recortaron su precio objetivo a 574 dólares para adoptar una postura más cautelosa.
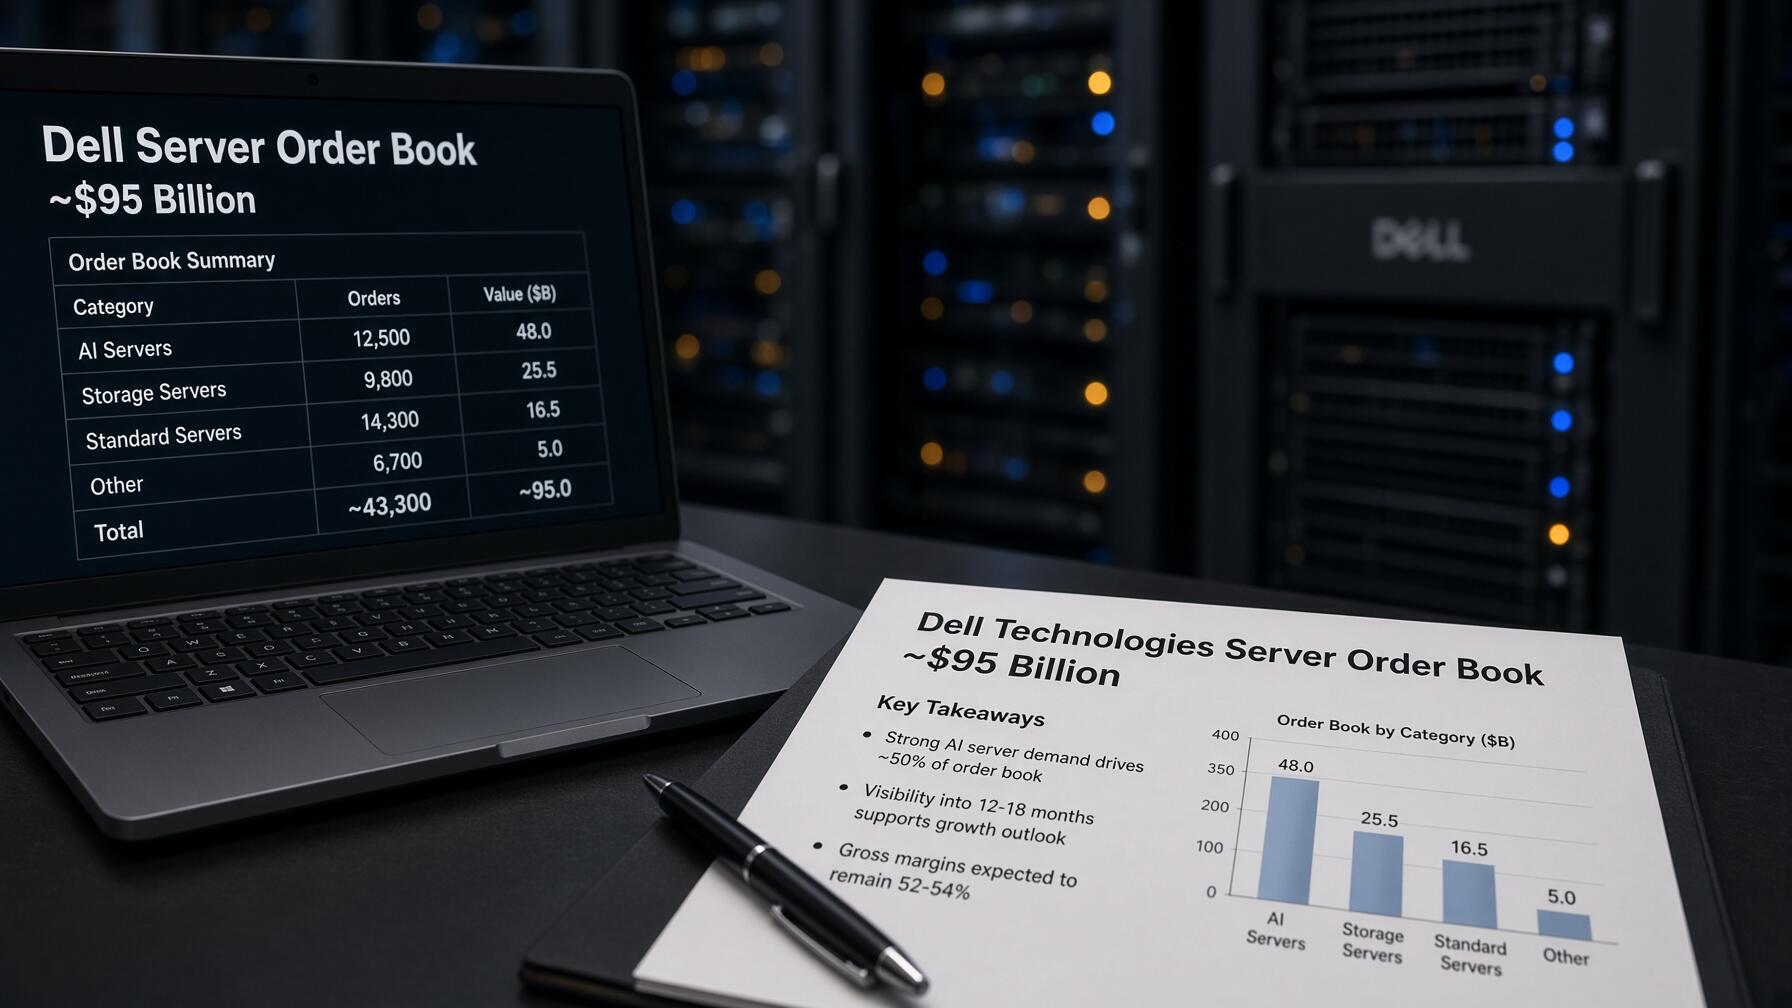
- La empresa acumula 95.000 millones de dólares en pedidos de servidores para respaldar su tesis de crecimiento.
Las acciones de Dell Technologies (DELL) sufrieron un severo castigo bursátil, acumulando una caída del 18,2% durante la semana hasta cerrar en 473,39 dólares el 15 de octubre. Tras ceder un 11% en una sola jornada de negociación, los inversores debaten si el título justifica comprar, mantener o vender posiciones.
El banco de inversión Barclays modificó su postura técnica recomendando mantener las participaciones en cartera. El analista Tim Long recortó la calificación de sobreponderar a neutral el 15 de octubre, reduciendo su precio objetivo desde 603 dólares hasta 574 dólares para reflejar una postura analítica prudente.

Este ajuste a la baja detonó la liquidación de títulos entre los operadores institucionales. La rebaja respondió a la preocupación de que los múltiplos de valoración de la tecnológica se habían tensionado excesivamente, mientras el gasto corporativo general todavía no logra monetizar la adopción de inteligencia artificial a gran escala.
Aunque los pedidos acumulados de servidores dedicados a computación avanzada siguen siendo cuantiosos, los operadores expresan cautela operativa. Parte del mercado teme que la capacidad de la directiva para transformar esta demanda en ingresos contables efectivos resulte más lenta de lo previsto, amenazando con frenar el ritmo de facturación.

Argumentos para comprar acciones y resultados históricos
Indicadores operativos y cartera de pedidos tecnológicos
- Cartera de pedidos de servidores de IA: Acumula un volumen récord de 95.000 millones de dólares.
- Facturación trimestral consolidada: Alcanzó 47.000 millones de dólares, con un alza del 58%.
- Precio objetivo de Barclays: Se sitúa en 574 dólares, implicando un potencial alcista del 20%.
Pese al reciente recorte de calificación, las metas de valoración de los analistas conservan un sesgo constructivo. El propio objetivo reducido del banco británico sugiere un potencial de revalorización del 20%, lo que demuestra que la revisión técnica busca adoptar una postura más cautelosa sin destruir la tesis fundamental.
Los fundamentales corporativos respaldan esta visión a largo plazo. Durante el segundo trimestre del año fiscal 2027, la compañía firmó el mejor periodo financiero de su historia, elevando sus ingresos totales un 58% interanual hasta los 47.000 millones de dólares para consolidar su liderazgo en infraestructura.
La división de Soluciones de Infraestructura actuó como motor primordial al facturar 31.800 millones de dólares, un alza del 89%. Las ventas de servidores especializados alcanzaron 16.400 millones de dólares, logrando disparar el beneficio operativo sustancialmente hasta alcanzar los 5.390 millones de dólares, un salto del 204%.

Previsiones de facturación al alza y consenso de Wall Street
La dirección elevó su previsión de facturación anual en 25.000 millones de dólares, esperando alcanzar 192.000 millones con el fin de acelerar el crecimiento de ingresos. Dentro de esta guía, los servidores aportarán 74.000 millones, mientras que el tercer trimestre proyecta captar 49.000 millones de dólares, avanzando un 81% interanual.
Estas magnitudes confirman una demanda acelerada y una rentabilidad operativa creciente. El retroceso reciente en las cotizaciones sugiere que los operadores intentan calibrar cuánto dinamismo puede sostenerse en el tiempo, aprovechando las tomas de beneficios para reevaluar los múltiplos de valoración frente a la competencia de la industria.
El consenso de analistas compilado por la plataforma TipRanks sitúa el precio objetivo promedio a 12 meses en 596 dólares, lo que implica un potencial alcista del 26%. Ninguna firma recomienda vender, registrándose 14 calificaciones de compra y siete de mantener para respaldar la confianza del mercado institucional.
Solidez de la cartera de pedidos y próximos catalizadores
El comportamiento bursátil demuestra que los inversores muestran cautela en el corto plazo, pero mantienen convicción a largo plazo gracias a la solidez financiera de la empresa. El tropiezo reciente coincide con la rebaja de calificación, pero no evidencia que el negocio esté perdiendo tracción comercial para sostener su expansión tecnológica.
Los resultados récord, la cartera de pedidos pendientes de 95.000 millones de dólares y la mejora de guías anuales brindan un respaldo cuantitativo a la tesis de inversión. La evolución bursátil inmediata dependerá del informe de resultados programado para el próximo mes para confirmar la solidez del negocio.
FAQs
Las acciones de Dell sufrieron un desplome semanal del 18,2% hasta cerrar en 473,39 dólares, debido a que los inversores reaccionaron con ventas masivas ante preocupaciones sobre los múltiplos de valoración. Por consiguiente, el banco de inversión Barclays rebajó su recomendación sobre el valor desde sobreponderar hasta neutral, reduciendo de este modo su precio objetivo de 603 a 574 dólares.
La compañía reportó ingresos trimestrales récord de 47.000 millones de dólares con un alza del 58% interanual, ya que la división de infraestructura y servidores de inteligencia artificial impulsó los beneficios operativos un 204%. Asimismo, la directiva elevó su previsión de facturación anual en 25.000 millones de dólares hasta los 192.000 millones, apoyándose además en una cartera de pedidos récord de 95.000 millones.
El consenso de analistas compilado por TipRanks establece un precio objetivo promedio de 596 dólares, puesto que 14 firmas recomiendan comprar y ninguna aconseja vender los títulos. En consecuencia, a pesar de la fuerte volatilidad a corto plazo, el mercado mantiene una sólida convicción fundamental, ofreciendo por lo tanto un potencial alcista estimado del 26%.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.