PUNTOS IMPORTANTES:
- El avance del bono del Tesoro al 5% anula la prima de riesgo de las acciones frente a la deuda soberana.
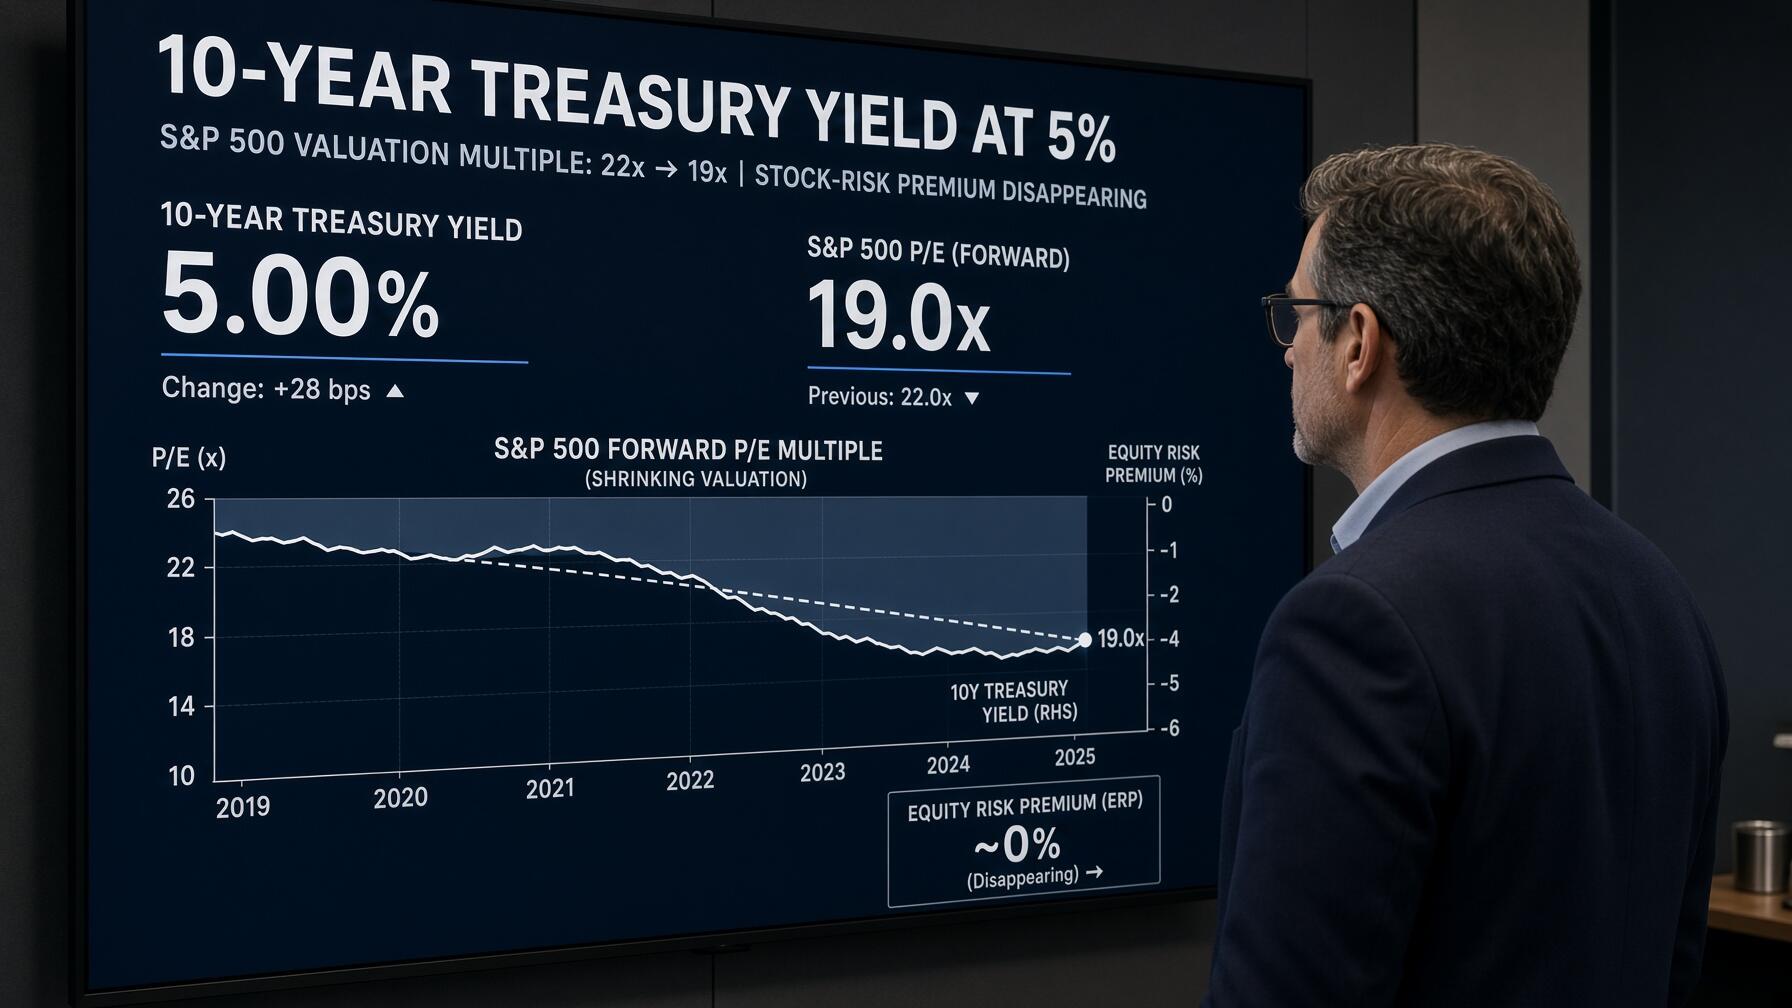
- El múltiplo de beneficios del S&P 500 sufre una contracción estructural pasando de 22 a 19 veces las ganancias estimadas.
- Las empresas de crecimiento intensivo experimentan un mayor castigo técnico ante el encarecimiento de la tasa de descuento de sus flujos.
Cuando el rendimiento del bono del Tesoro a 10 años alcanza el 5%, la prima de riesgo de la renta variable se comprime hacia cero. Esta paridad eleva el umbral de rentabilidad exigido, forzando una contracción en los múltiplos de valoración al competir directamente con activos libres de riesgo.
Dado que la deuda pública ofrece retornos similares al rendimiento de los beneficios corporativos, los gestores institucionales rotan su capital hacia la renta fija. Dicho rebalanceo elimina la expansión de múltiplos bursátiles, provocando que las cotizaciones dependan exclusivamente del crecimiento en las ganancias reales reportadas por las empresas.

El endurecimiento monetario de la Reserva Federal impulsó el coste del crédito en toda la economía. En septiembre de 2026, el comité monetario aprobó un alza unánime de 25 puntos básicos, situando las tasas de referencia en un rango del 3,75% al 4,0% para contener presiones inflacionarias.
En paralelo, los gobernadores elevaron su previsión para el índice PCE general al 3,7% y el subyacente al 3,4%, reduciendo el desempleo estimado al 4,1%. Los tipos hipotecarios a 30 años treparon hasta el 7,19%, encareciendo los préstamos comerciales tras el simposio económico de Jackson Hole.

Tras dos cierres consecutivos sobre el 5% en septiembre de 2026, la deuda a 10 años reflejó un alza en los tipos de interés reales. Con las expectativas de inflación ancladas en el 2,3%, el encarecimiento crediticio impactó directamente en el coste del capital, endureciendo el entorno financiero corporativo.
Erosión de la prima de riesgo y compresión de múltiplos
Indicadores de valoración y diferenciales de rendimiento
- Rentabilidad por beneficios del índice: El rendimiento del mercado de acciones se situó en el 4,11%.
- Tipo de interés del bono a diez años: La rentabilidad soberana libre de riesgo escaló hasta el 5%.
- Diferencial de rentabilidad frente a la deuda: La brecha entre acciones y bonos se redujo a 26 puntos básicos.
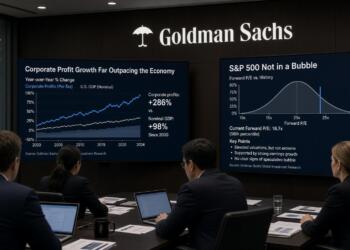
- Múltiplo de beneficios futuro: El ratio precio-beneficio estimado descendió desde 22 hasta 19 veces.
La prima de riesgo de las acciones mide el retorno adicional que demandan los inversores por asumir volatilidad bursátil. A mediados de año, la rentabilidad por beneficios del S&P 500 era del 4,11% frente a un bono del 4,38%, situando el diferencial en terreno negativo de -0,27%.
Ese desbalance provocó que los múltiplos de cotización se ajustaran a la baja al superarse el umbral del 5%. Los analistas de Goldman Sachs (GS) constataron que la relación precio-beneficio proyectada retrocedió desde 22 hasta 19 veces, equivaliendo a una rentabilidad estimada del 5,26% sobre las ganancias.

Frente a la rentabilidad soberana del 5%, la prima adicional que ofrece la renta variable se reduce a tan solo 26 puntos básicos. Dicho diferencial casi inexistente desincentiva la compra de acciones corporativas, motivando a los fondos de pensiones y aseguradoras a cumplir sus objetivos de retorno sin riesgo.
Impacto dispar entre sectores y exigencias de beneficios
El incremento en las tasas de descuento castiga a los sectores bursátiles de manera desigual. Las compañías tecnológicas y de crecimiento sufren las correcciones más severas, ya que el valor actual de sus flujos de caja futuros se reduce exponencialmente cuando los tipos de interés se mantienen en cotas elevadas.
Por el contrario, las corporaciones maduras con modelos de negocio consolidados y dividendos inmediatos resisten con mayor solidez la presión financiera. Sin embargo, estas empresas defensivas compiten contra un retorno seguro garantizado, lo que limita su capacidad para atraer flujos de capital masivos procedentes de grandes inversores.
Aunque el consenso proyecta que los beneficios del mercado aumentarán más del 30% este año, mayores tasas de descuento neutralizan dicho avance. Si los resultados corporativos no superan las previsiones, cotizar a 19 veces beneficios expondrá a las carteras a fuertes caídas, eliminando el atractivo tradicional de las acciones.
FAQs
La prima de riesgo de la renta variable se comprimió a tan solo 26 puntos básicos cuando el bono del Tesoro a 10 años alcanzó el 5%, debido a que la deuda pública ofrece retornos idénticos al rendimiento de los beneficios corporativos. Por consiguiente, los gestores institucionales rotan su capital hacia la renta fija, forzando de este modo una contracción en los múltiplos de cotización desde 22 hasta 19 veces beneficios.
La Reserva Federal aprobó un alza unánime de tipos de interés hasta el rango del 3,75% al 4,00% en septiembre de 2026, ya que sus previsiones de inflación PCE subyacente repuntaron al 3,4%. Asimismo, este endurecimiento monetario elevó los tipos hipotecarios al 7,19%, por lo que el encarecimiento crediticio incrementó los costes reales de financiación en toda la economía.
Las empresas tecnológicas y de crecimiento sufren las correcciones más severas en bolsa, puesto que unas tasas de descuento elevadas reducen drásticamente el valor presente de sus flujos de caja futuros. En contraste, las corporaciones maduras con dividendos resisten con mayor firmeza, a pesar de que deben competir directamente contra un retorno soberano garantizado del 5% sin riesgo.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.