PUNTOS IMPORTANTES:
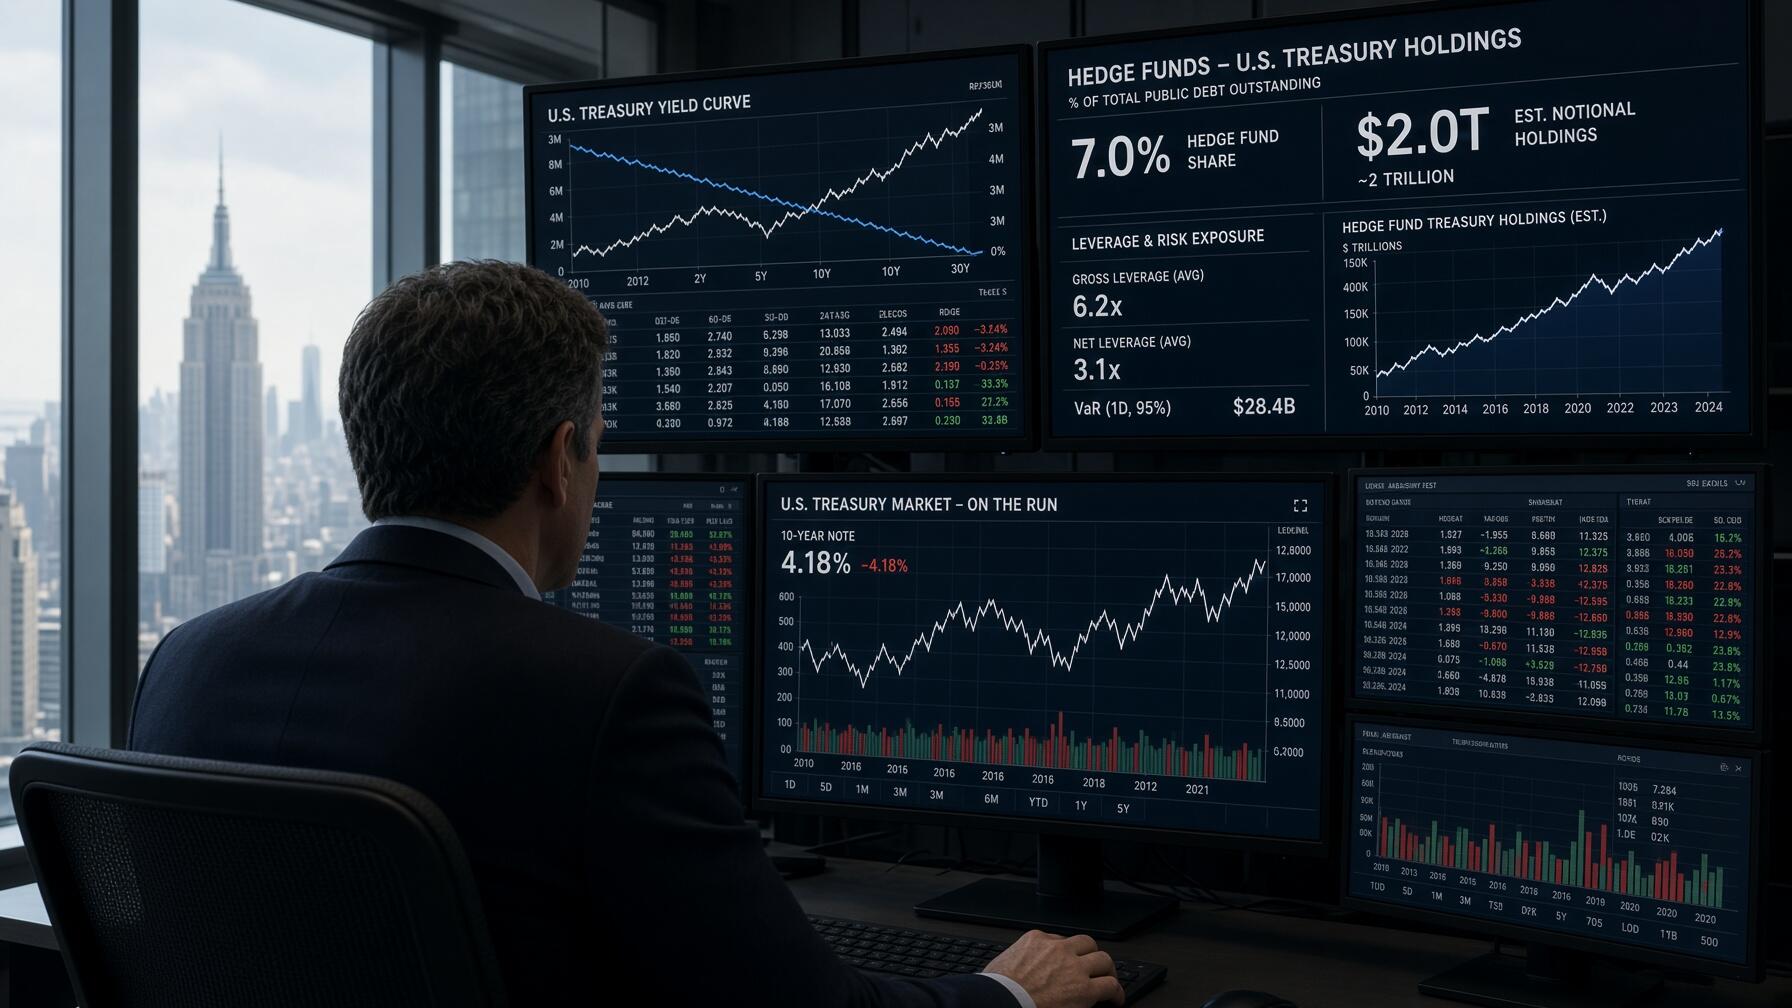
- Los fondos de cobertura acumulan 2 billones de dólares en bonos soberanos, alcanzando una participación récord del 7% del mercado.
- El uso de apalancamiento agresivo en arbitrajes financieros multiplica el riesgo sistémico ante eventuales espirales de ventas forzadas en Wall Street.
- La retirada estructural de los fondos de pensiones abre un vacío operativo que eleva la volatilidad en los rendimientos de la deuda.
Los fondos de cobertura se transformaron en un actor dominante dentro del mercado de deuda soberana de Estados Unidos, valorado en 30 billones de dólares. Su avance coincide con la retirada de inversores institucionales tradicionales, asumiendo un peso cuantitativo sin precedentes en la compra de emisiones públicas.
Aunque este apetito privado facilita financiar el creciente endeudamiento estatal, diversos analistas advierten a la prensa económica sobre una mayor vulnerabilidad sistémica. Las tenencias en efectivo alcanzaron 2 billones de dólares a finales de 2025, triplicando sus registros en un lustro y marcando una cuota récord del 7%.

Según estadísticas de la Reserva Federal, estos operadores mantuvieron compras netas durante el primer semestre de 2026. Las adquisiciones sumaron 60.600 millones de dólares en el segundo trimestre tras absorber 26.400 millones en el primero, acumulando entradas semestrales cercanas a 87.000 millones de dólares.
Dicho despliegue de capital ocurre en un momento de extrema tensión en las cotizaciones soberanas. El rendimiento del bono a 10 años repuntó este lunes a máximos no vistos desde 2007, mientras que el plazo a 30 años escaló a niveles inéditos desde 2002, encareciendo la financiación pública.

Ricky Siao, especialista de Union Bancaire Privée, explicó la fragilidad de esta operativa:
“Los fondos aplican apalancamientos relativamente agresivos y pueden magnificar el riesgo sistémico. Cuando ocurre un desapalancamiento forzado por situaciones extremas, puede desencadenar un evento de liquidez y estabilidad financiera generalizado en todo el mercado”
La retirada de las pensiones y la alerta de los reguladores
Parámetros de apalancamiento y asignación en renta fija
- Volumen de deuda en manos de fondos: Las tenencias acumuladas alcanzaron 2 billones de dólares.
- Cuota sobre el mercado negociable: La participación de carteras alternativas se sitúa en el 7%.
- Compras netas en el primer semestre: Las adquisiciones agregadas totalizaron 87.000 millones de dólares.
- Asignación hacia crédito privado en 2025: Los inversores canalizaron cerca de 300.000 millones de dólares.
Los planes de pensiones han sido históricamente los compradores naturales de bonos a largo plazo para respaldar pasivos futuros. Sin embargo, la OCDE subraya que la transición hacia esquemas de aportación definida redujo el interés de los fondos de jubilación, empujando a los gestores hacia deuda privada de mayor rendimiento.
Ese trasvase canalizó cerca de 300.000 millones de dólares hacia vehículos de crédito privado en 2025, según la consultora Mercer. Este repliegue estructural de inversores institucionales conservadores dejó un vacío operativo en las emisiones del Tesoro, que terminó siendo absorbido rápidamente por firmas especulativas orientadas al rendimiento a corto plazo.

Arbitraje de base y el riesgo del apalancamiento de veinte veces
Los reguladores alertaron sobre las consecuencias de esta concentración. La Reserva Federal señaló en su informe de estabilidad que:
“Un alto apalancamiento puede provocar efectos de contagio”
Mientras el Banco de Pagos Internacionales advirtió sobre nuevas vulnerabilidades financieras vinculadas a la dependencia de acuerdos de recompra a corto plazo.
Noah Hamman, fundador de AdvisorShares, contrastó los perfiles de inversión:
“Son muy diferentes; las pensiones se centran en el calce de pasivos. Los fondos de cobertura buscan rendimiento, típicamente a corto plazo, enfocados en superar al mercado”
Persiguiendo beneficios rápidos mediante el apalancamiento de pequeñas discrepancias de cotización.
A través del denominado arbitraje de base, estas firmas compran bonos físicos mientras venden simultáneamente contratos de futuros para capturar diferencias marginales de cotización. Estimaciones de Morgan Stanley indican que estas posiciones apalancadas cayeron un 20% este año hasta 1,2 billones de dólares ante la volatilidad reinante.
Don Steinbrugge, CEO de Agecroft Partners, alertó sobre los peligros operativos:
“Estas operaciones tienen márgenes estrechos y a menudo pueden apalancarse 20 veces, si no más”
Recordó que, como ocurrió en marzo de 2020, la evaporación de liquidez puede desatar un círculo vicioso de ventas forzadas.
Aunque Ken Heinz, presidente de Hedge Fund Research, defendió que su actividad aporta liquidez indispensable en subidas y bajadas, el riesgo de una liquidación desordenada persiste. Steinbrugge concluyó que este creciente protagonismo en la deuda soberana resulta necesario para el mercado pero constituye una fuente de riesgo sistémico.
FAQs
Los fondos de cobertura acumulan 2 billones de dólares en deuda pública estadounidense tras triplicar sus tenencias en un lustro, por lo que alcanzaron una cuota récord del 7% del mercado soberano. Por consiguiente, estas firmas absorbieron cerca de 87.000 millones de dólares en compras netas durante el primer semestre de 2026, financiando de este modo las crecientes emisiones de deuda del gobierno federal.
Los planes de pensiones tradicionales redujeron sus compras de bonos a largo plazo, debido a que la transición hacia esquemas de aportación definida exigió buscar mayores rendimientos en activos alternativos. Asimismo, este repliegue estructural canalizó cerca de 300.000 millones de dólares hacia el crédito privado en 2025, dejando por lo tanto un vacío operativo que fue cubierto rápidamente por operadores especulativos.
La estrategia de arbitraje de base utiliza apalancamientos agresivos de 20 veces o más para capturar discrepancias de precio entre bonos físicos y contratos de futuros, puesto que opera con márgenes de ganancia sumamente estrechos. En consecuencia, la Reserva Federal y el Banco de Pagos Internacionales advierten que un desapalancamiento forzado ante un choque de volatilidad desataría un colapso de liquidez sistémico, emulando por lo tanto la parálisis financiera de marzo de 2020.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.