PUNTOS IMPORTANTES:
- La fabricante GE Aerospace presentará sus cuentas del tercer trimestre para superar dudas en su negocio de repuestos comerciales.
- El consenso proyecta un beneficio de 2,01 dólares por acción para confirmar el crecimiento de ingresos en aviación comercial.
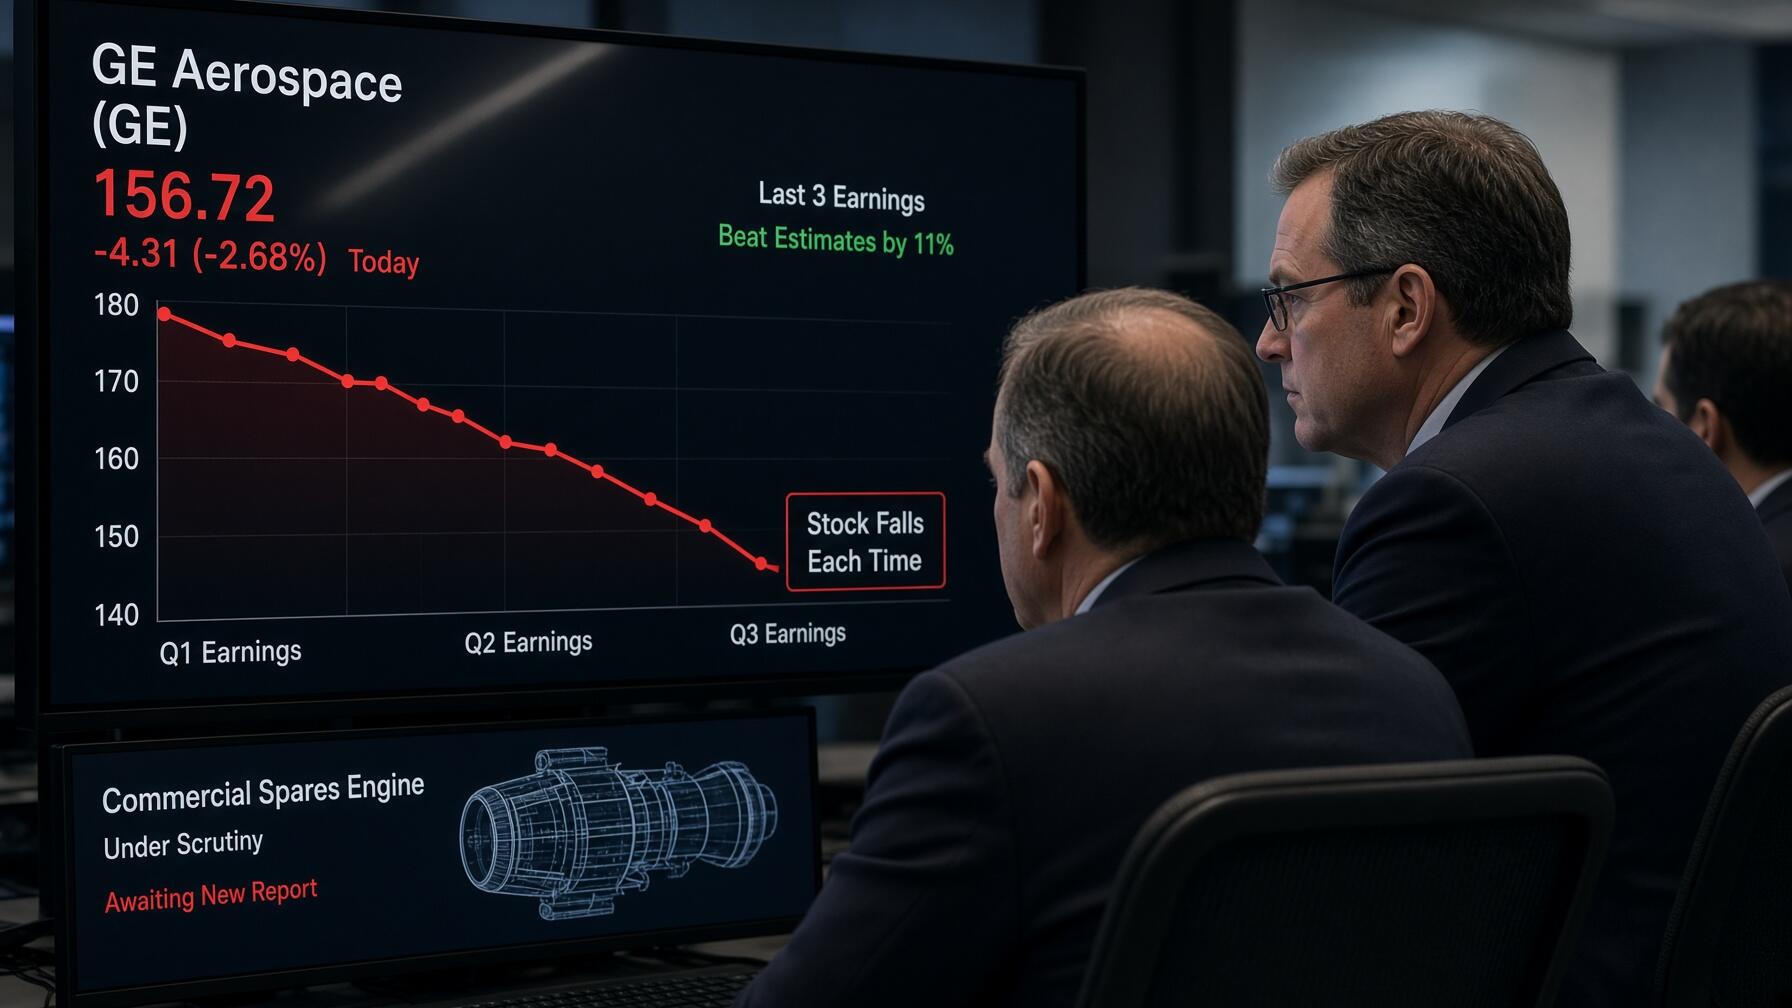
- Las acciones cayeron tras sus tres últimos balances pese a batir previsiones en un 11%, reflejando cautela entre inversores.
Los mercados bursátiles oscilan habitualmente entre el miedo y la codicia. El sector aeroespacial atraviesa actualmente una fase de desconfianza en Wall Street, donde los inversores ignoran los sólidos balances trimestrales para temer una desaceleración en repuestos y servicios de mantenimiento de cara al año 2027.
La fabricante de motores para aviones GE Aerospace (GE) intentará desactivar este pesimismo el martes con sus resultados corporativos. El consenso proyecta un beneficio ajustado de 2,01 dólares por título e ingresos por 12.900 millones de dólares, superando los 1,66 dólares y 11.300 millones del periodo previo para confirmar su crecimiento operativo.

El avance sostenido de las ganancias ha resultado insuficiente para convencer al mercado. Las acciones de la multinacional cayeron tras la publicación de sus últimos tres informes financieros, perdiendo un 4,1% en el segundo trimestre, un 5,6% en el primero y un 7,4% a finales de 2025 para encadenar castigos bursátiles consecutivos.
Esta paradoja bursátil desconcierta a los analistas, considerando que la compañía batió las estimaciones del consenso por un promedio del 11%. Asimismo, el beneficio por acción creció a una media del 22%, evidenciando que las buenas noticias no logran impulsar la cotización de títulosen Wall Street.

Mejora de previsiones anuales y tensiones en el mercado de posventa
Indicadores de rentabilidad y estimaciones financieras
- Beneficio por acción proyectado para 2026: Se elevó al rango de 7,65 a 7,85 dólares por título.
- Rendimiento acumulado en el año: Registró un avance modesto del 2% en bolsa.
- Estimación de ganancias para 2027: Ascendió desde 8,30 hasta 9,13 dólares por acción.
La dirección corporativa también revisó al alza sus guías presupuestarias en julio, proyectando un crecimiento anual de ventas superior al 15%frente al 10% o 12% anterior. Las previsiones de beneficio por título subieron al rango de 7,65 a 7,85 dólares, buscando reforzar la certidumbre financiera corporativa.
Pese a estas revisiones favorables, la cotización acumula un tímido avance del 2% este año. Aunque el encarecimiento del combustible presiona los costos de las aerolíneas, el principal foco de preocupación radica en la evolución futura del negocio de posventa comercial para mantener la rentabilidad operativa sostenida.
Las corporaciones del sector generan el grueso de sus utilidades mediante el suministro de piezas y servicios de reparación, vendiendo los motores originales casi a precio de costo. Sin embargo, los esfuerzos de Boeing (BA) y Airbus (EADSY) por acelerar la producción de aeronaves fuerzan a los proveedores a asumir contratos de bajo margen.

La necesidad de destinar componentes a nuevos aviones amenaza con desviar piezas del mercado secundario ante restricciones de suministro. Este cuello de botella industrial podría frenar los servicios de posventa en 2027, aunque diversos analistas consideran que estas dudas amenazan con exagerar el riesgo de desaceleración comercial.
Encuestas de mantenimiento y discrepancias en los modelos analíticos
El analista de RBC Capital Markets, Ken Herbert, optó por descartar un freno en mantenimiento al evaluar la solidez de las aerolíneas:
«Creemos que GE Aero y Safran mantendrán un tono positivo hacia 2027. Los datos de nuestra encuesta son sólidos y los fundamentos de la industria superan las expectativas»
Por su parte, el experto de Citigroup (C), John Godyn, decidió cuestionar la severidad del consenso al analizar la demanda aeroportuaria:
«Los resultados sugieren tendencias suficientemente robustas como para dudar de la desaceleración que proyectan los modelos para 2027, esperando un crecimiento superior en el primer semestre»
Estos sondeos demuestran que las condiciones operativas reales son considerablemente mejores de lo temido por los operadores de Wall Street. Queda por comprobar si las explicaciones de la cúpula directiva lograrán convencer a los inversores institucionales para revertir la desconfianza acumulada en las últimas semanas.
Compresión de múltiplos de valoración y metas para 2027
En la sesión del lunes, los títulos de GE Aerospace retrocedieron un 0,8% hasta los 311,34 dólares, mientras el S&P 500 avanzó un 0,4%. La cotización pasó de 45 a 35 veces beneficios proyectados, logrando abaratar su prima de valoración frente a sus registros históricos.
Esta compresión de múltiplos se produjo a pesar de que los analistas continúan revisando al alza sus expectativas de beneficios futuros. Para el año 2027, el consenso proyecta unas ganancias de 9,13 dólares por acción, mejorando frente a la estimación previa de 8,30 dólares para reforzar el potencial de revalorización.
Relacionado: Calendario de Earnings
FAQs
GE Aerospace proyecta un beneficio ajustado de 2,01 dólares por título e ingresos de 12.900 millones de dólares para el tercer trimestre, debido a que la compañía mantiene un sólido crecimiento operativo. Sin embargo, las acciones de la multinacional cayeron tras sus últimos tres informes financieros, puesto que el mercado teme una desaceleración en el negocio de posventa y mantenimiento hacia 2027.
Los inversores recelan de que la urgencia de Boeing y Airbus por acelerar la producción de aeronaves desvíe piezas del mercado secundario de repuestos, por lo que anticipan cuellos de botella en la posventa. En contraste, analistas de RBC Capital y Citigroup descartan esta desaceleración, ya que las encuestas de demanda confirman que los fundamentos operativos de las aerolíneas son sumamente sólidos.
El ratio precio-beneficio futuro de la corporación se contrajo desde las 45 hasta las 35 veces, a pesar de que la directiva elevó sus guías anuales de beneficios y ventas. Por consiguiente, esta compresión de múltiplos abarató la prima histórica del fabricante, ofreciendo de este modo un punto de entrada más atractivo mientras el consenso proyecta un beneficio por acción de 9,13 dólares para 2027.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.