PUNTOS IMPORTANTES:
- El gestor Ken Griffin alertó a Wall Street que la tecnología constituye casi con certeza una burbuja bursátil insostenible.
- La tecnológica Anthropic asumió pérdidas de 80.700 millones de dólares tras comprometer 750.000 millones de dólares en servidores.
- La deuda de centros de datos escalará a 720.000 millones en 2027 para tensar las primas de riesgo crediticio.
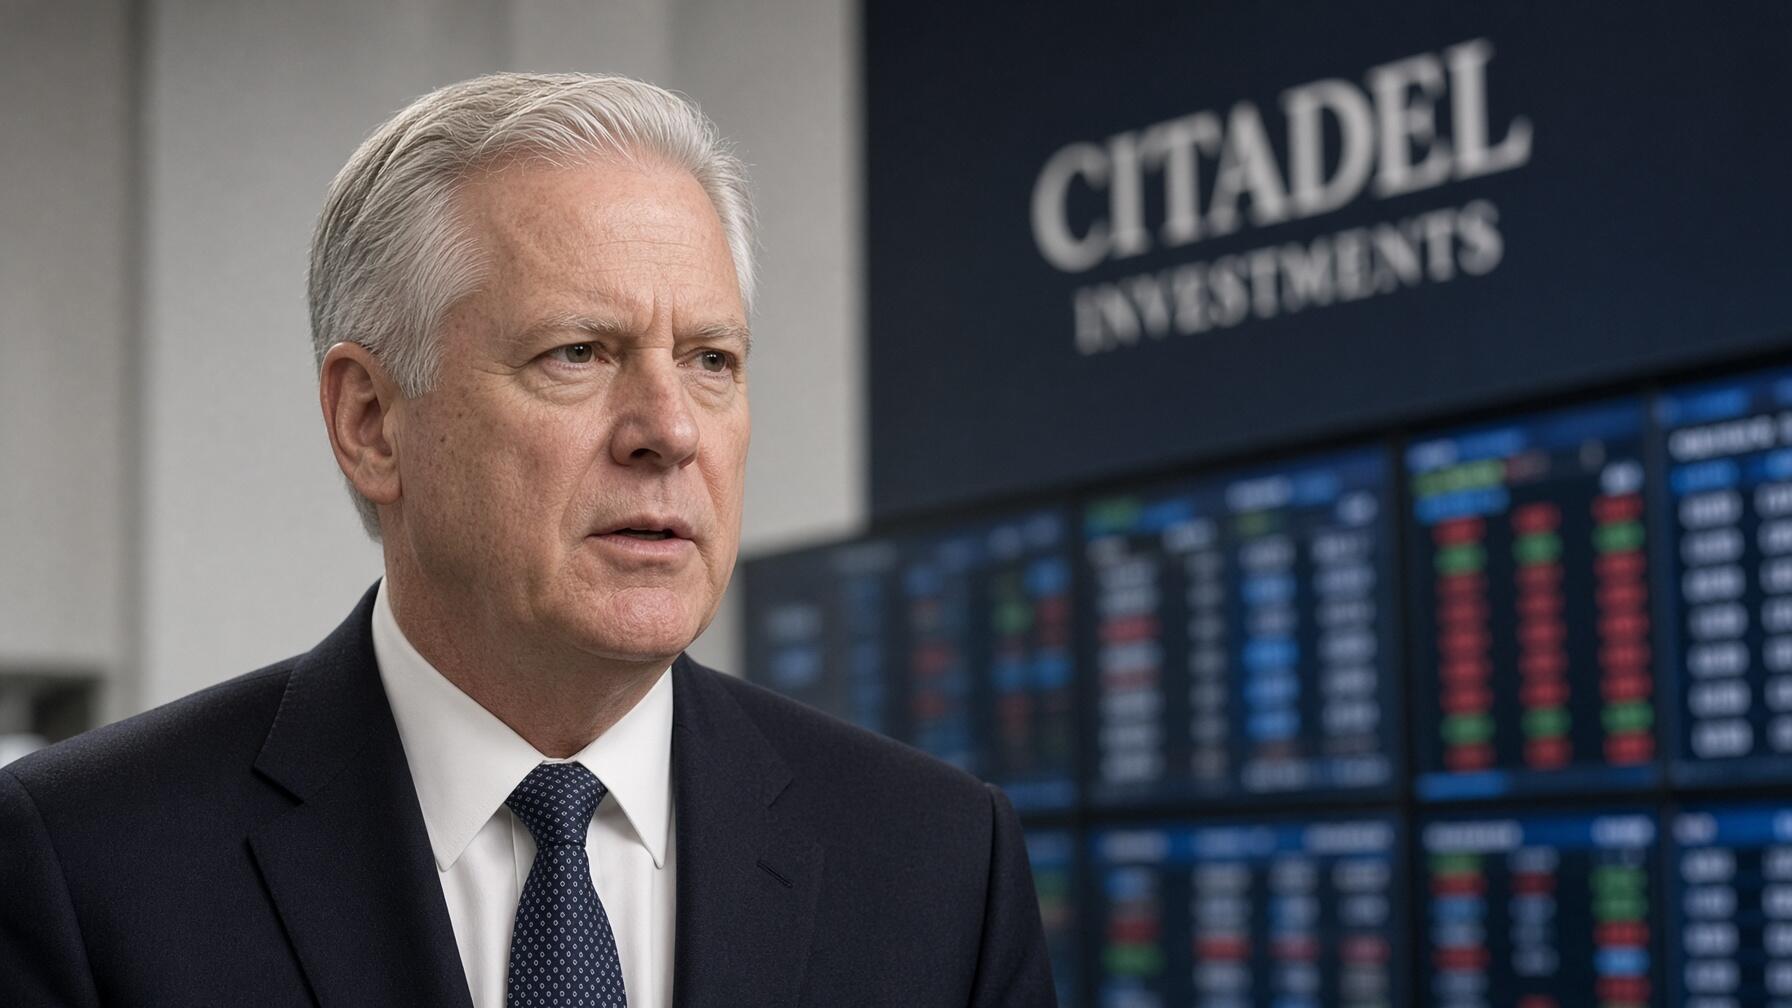
El fundador del fondo de cobertura Citadel, Ken Griffin, definió la actual apuesta por la inteligencia artificial con un término contundente. Durante su intervención en la conferencia sobre mercados globales en Nueva York, el financiero declaró a la prensa que el mercado experimenta «casi con certeza» una burbuja financiera en inteligencia artificial.
El influyente operador argumentó que las corporaciones intentan determinar cuánto capital destinarán al desarrollo computacional y qué beneficios reales obtendrán de sus desembolsos. La incertidumbre sobre el retorno operativo comienza a cuestionar el gasto corporativo tecnológico en las principales empresas de Wall Street.

Ken Griffin destacó la disparidad de resultados al evaluar las facturas de software:
«Las empresas estadounidenses han sido muy desiguales al extraer valor de sus modelos. Todas están mirando sus facturas de Anthropic y OpenAI y pensando en cómo asegurarse de que realmente obtienen productividad de esta tecnología»
Este análisis coincide con las advertencias de BCA Research, cuyos datos revelaron que la innovación algorítmica no ha generado una aceleración generalizada en el rendimiento laboral. Ajustada por tasas de utilización, la productividad total de los factores fue nula en el segundo trimestre, confirmando que la tecnología no aportó mejoras productivas.

La advertencia de Ken Griffin sobre las transformaciones tecnológicas
Factores estructurales del auge de la inteligencia artificial
- Pérdida semestral de Anthropic: Sumó 80.700 millones de dólares, con un déficit operativo de 8.700 millones.
- Contratos de computación firmados: Superan los 600.000 millones de dólares y podrían alcanzar 750.000 millones.
- Concentración bursátil de las diez grandes: Trepó al 42% de la capitalización, rebasando el pico de las puntocom.
El fundador de Citadel fundamentó su paralelismo histórico para contextualizar las revoluciones industriales pasadas:
«Cualquier transformación radical de nuestra economía suele estar entrelazada con una burbuja. Estos excesos especulativos a menudo coinciden con gigantescas transiciones tecnológicas»
Recordando que las euforias inversoras son inherentes al nacimiento de nuevos sectores.
El financiero más remunerado de la industria reconoció abiertamente que el mercado infla una valoración insostenible financiada con deuda. Los inversores ignoran las señales de alarma hasta que las cotizaciones corrigen, momento en que la magnitud de las pérdidas forzará a rescatar entidades sistémicas vulnerables en Wall Street.

El abismo contable del formulario S-1 y la revisión de facturas
El pronunciamiento de Griffin coincidió con la filtración del folleto de emisión de Anthropic en la prensa financiera internacional. La tecnológica reportó ingresos por 16.300 millones de dólares en el primer semestre de 2026, registrando una colosal pérdida neta contable de 80.700 millones de dólares para financiar su operativa informática masiva.
Descontando 72.000 millones de cargos no monetarios por pagarés convertibles, el déficit subyacente rozó los 8.700 millones de dólares. La empresa comprometió más de 600.000 millones en contratos irrevocables de computación y negocia otros 150.000 millones, elevando sus pasivos hasta 750.000 millones de dólares para abastecer sus necesidades de infraestructura.

Ken Griffin sostuvo que la viabilidad del laboratorio radicará en demostrar que sus algoritmos resultan indispensables para todos los sectores productivos. Dicha meta enfrenta un obstáculo comercial inmediato debido a que las tarifas por token se desplomaron a mínimos históricos, amenazando con destruir el poder de fijación en la nube.

La combinación de precios a la baja y compromisos fijos de pago a diez años provocó que los colocadores rebajaran su valoración preliminar a 1,5 billones de dólares. Los inversores constataron que el crecimiento secuencial se frenó en el tercer trimestre, obligando a financiar la brecha presupuestaria creciente mediante capital público.
Cambios de narrativa y paralelismos con la burbuja puntocom
Las opiniones del fundador de Citadel han experimentado un giro notable a lo largo del año. En enero, durante el foro de Davos, calificó la tecnología de basura comercial; en mayo, admitió sentirse deprimido por su avance, y recientemente optó por pronosticar una era dorada empresarial impulsada por nuevos emprendimientos.
El directivo evaluó la transformación corporativa al analizar la pérdida de ventajas competitivas:
«Ves la amenaza para los empleos de oficina y observas cómo las ventajas competitivas son arrasadas por excavadoras. Al mismo tiempo, piensas que esta será una era dorada para los emprendedores que sepan adaptarse»
Recordando los excesos previos a la crisis del año 2000, el financiero admitió su pesar por haberse desprendido prematuramente de sus títulos de Amazon (AMZN). Los analistas recuerdan que los inversores que conservaron acciones debieron soportar un desplome superior al 90% antes de consolidar el liderazgo corporativo de las tecnológicas supervivientes.
Amplitud mínima del S&P 500 y concentración en las diez grandes
Los estrategas de Goldman Sachs coinciden en el diagnóstico. Ben Snider remarcó que, mientras el S&P 500 cotiza a un 2% de sus máximos, la acción mediana se ubica un 15% por debajo, situando la amplitud de mercado en su cota más estrecha desde la burbuja puntocom para evidenciar una distorsión bursátil extrema.
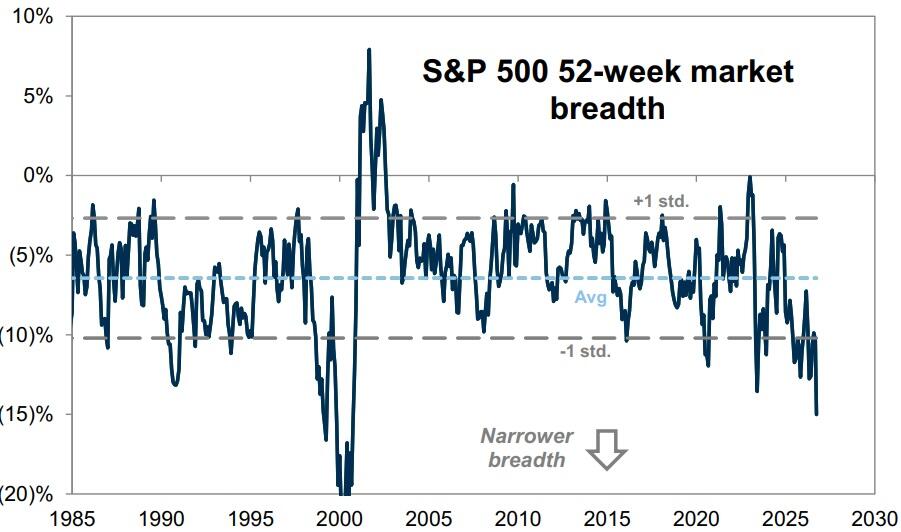
El banco proyecta que el crecimiento de beneficios del selectivo se desacelerará del 29% en 2026 al 18% en 2027. Dani Wojdyla subrayó que el gasto de capital tecnológico explica la mitad del avance de las ganancias corporativas, un impulso que amenaza con debilitar el crecimiento de beneficios futuros al aumentar las amortizaciones.
Los resultados del tercer trimestre ratifican este enfriamiento: apenas el 53% de las compañías batió las previsiones de ganancias por acción, frente al 64% registrado en los cuatro trimestres previos. Además, Tony Pasquariello advirtió que la avalancha de nuevas colocaciones públicas podría provocar una saturación de oferta bursátil en 2027.
El equipo de estrategia de Bank of America (BAC), liderado por Michael Hartnett, calculó que las grandes burbujas históricas tocaron techo con una concentración cercana al 40%. El grupo de las diez grandes tecnológicas, incluyendo a Broadcom (AVGO), Advanced Micro Devices (AMD)y Micron Technology (MU), alcanzó recientemente el 42% para marcar un récord histórico de concentración.

Desconexión entre acciones y primas de riesgo crediticio
Mientras los compradores de acciones ignoran el riesgo, el mercado de bonos descuenta la corrección desde hace semanas. La estratega de crédito Amanda Lynam constató que los diferenciales de alto rendimiento vinculados a la tecnología se ampliaron 25 puntos básicos hasta los 360 puntos sobre el Tesoro, liderados por encarecer la financiación de centros de datos.
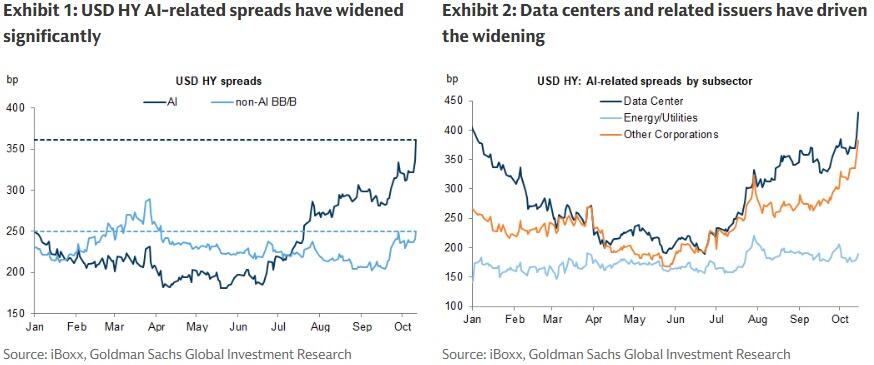
El indicador de apetito por el riesgo de la firma bancaria entró en terreno negativo por primera vez desde marzo de 2026, reflejando debilidad en todos sus componentes analíticos. Esta tensión se manifiesta en una ampliación generalizada de diferenciales crediticios, obligando a los gestores a desconfiar de la sostenibilidad del apalancamiento tecnológico.
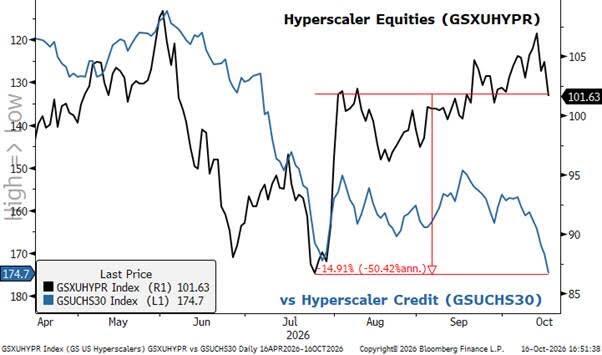
La divergencia entre acciones y crédito resulta alarmante. Las estadísticas de las mesas de negociación demuestran que las cotizaciones de los operadores de nube cotizaban aproximadamente un 15% por debajo la última vez que sus diferenciales crediticios alcanzaron cotas similares, confirmando que la renta variable se niega a asumir el incremento en costos financieros.
La montaña de endeudamiento continuará creciendo con rapidez. Goldman Sachs proyecta que la emisión conjunta de bonos de proyectos y deuda corporativa de los gigantes tecnológicos alcanzará los 720.000 millones de dólares en 2027, frente a los 37.000 millones de 2025, una escalada monumental orientada a multiplicar los pasivos financieros corporativos.

Las primeras grietas operativas ya son visibles en los mercados internacionales. La surcoreana Elice se hundió un 32% en su debut bursátil pese a una suscripción masiva, mientras la australiana Nextdc (NXT) colapsó un 45% ante protestas que paralizaron la conexión eléctrica de su campus en Melbourne, forzándola a declarar causas de fuerza mayor.
La discrepancia de Larry Fink y la disputa por la liquidez
Desde la otra orilla de Wall Street, el CEO de BlackRock (BLK), Larry Fink, rechazó frenar el ritmo inversor durante un foro en Berlín. El financiero defendió que ralentizar la infraestructura tecnológica aumentaría las presiones inflacionarias debido a la escasez de procesamiento, sosteniendo que frenar el despliegue pondría en riesgo la economía.
El directivo coincidió con Christian Sewing, CEO de Deutsche Bank (DB), al reconocer una feroz disputa por liquidez:
«La competencia por el capital es tan grande como jamás he visto en mi carrera profesional. Despierta, gobierno federal: nuestros déficits presupuestarios están empezando a generar problemas verdaderamente graves»
Cada dólar de deuda tecnológica compite directamente con el déficit federal de 2 billones de dólares de Washington, mientras el bono a diez años supera el 5%. Financiar a toda velocidad nuevos centros de datos mediante préstamos absorbe recursos indispensables, amenazando con desatar una espiral alcista en deuda soberana.
Quién asumirá las pérdidas cuando venzan las obligaciones
El dilema de Wall Street se resume en la contradicción entre ambas visiones: Griffin califica el ciclo de burbuja mientras Fink advierte que frenarlo desataría inflación. Ambas tesis son acertadas, pero mientras los pasivos de 750.000 millones se acumulan, los clientes comienzan a cuestionar la rentabilidad de las inversiones tecnológicas.
La infraestructura tecnológica alumbrará ganadores corporativos indiscutibles, pero la transición hacia ese desenlace reproducirá la purga vivida entre 2000 y 2002. El mercado crediticio anticipa la deflación de las valoraciones bursátiles, demostrando que sobrevivir a una burbuja exige resistir la contracción de múltiplos de capital antes de consolidar beneficios.
FAQs
Ken Griffin declaró que el mercado experimenta casi con certeza una burbuja financiera en inteligencia artificial, debido a que las corporaciones sufren una gran incertidumbre sobre los retornos operativos reales de sus desembolsos. Por consiguiente, la filtración del folleto de emisión de Anthropic confirmó una pérdida neta de 80.700 millones de dólares en el primer semestre y compromisos de infraestructura por hasta 750.000 millones, reflejando el abismo contable del sector.
Mientras el índice S&P 500 cotiza cerca de sus máximos históricos, la amplitud del mercado se desplomó a mínimos debido a que el 85% de las empresas cotiza por debajo de sus techos de 52 semanas. Asimismo, los diferenciales de los bonos de alto rendimiento y los seguros de impago tecnológico se ampliaron significativamente, puesto que los acreedores desconfían del ingente apalancamiento necesario para financiar los centros de datos.
La emisión conjunta de bonos de proyectos y deuda corporativa de los gigantes tecnológicos escalará hasta los 720.000 millones de dólares en 2027 frente a los 37.000 millones de 2025, ya que la expansión de la infraestructura exige una ingente absorción de capital. En consecuencia, esta montaña de pasivos compite directamente con el déficit federal estadounidense, amenazando con encarecer los tipos de interés y desencadenar un ajuste bajista en las valoraciones bursátiles.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.