PUNTOS IMPORTANTES:
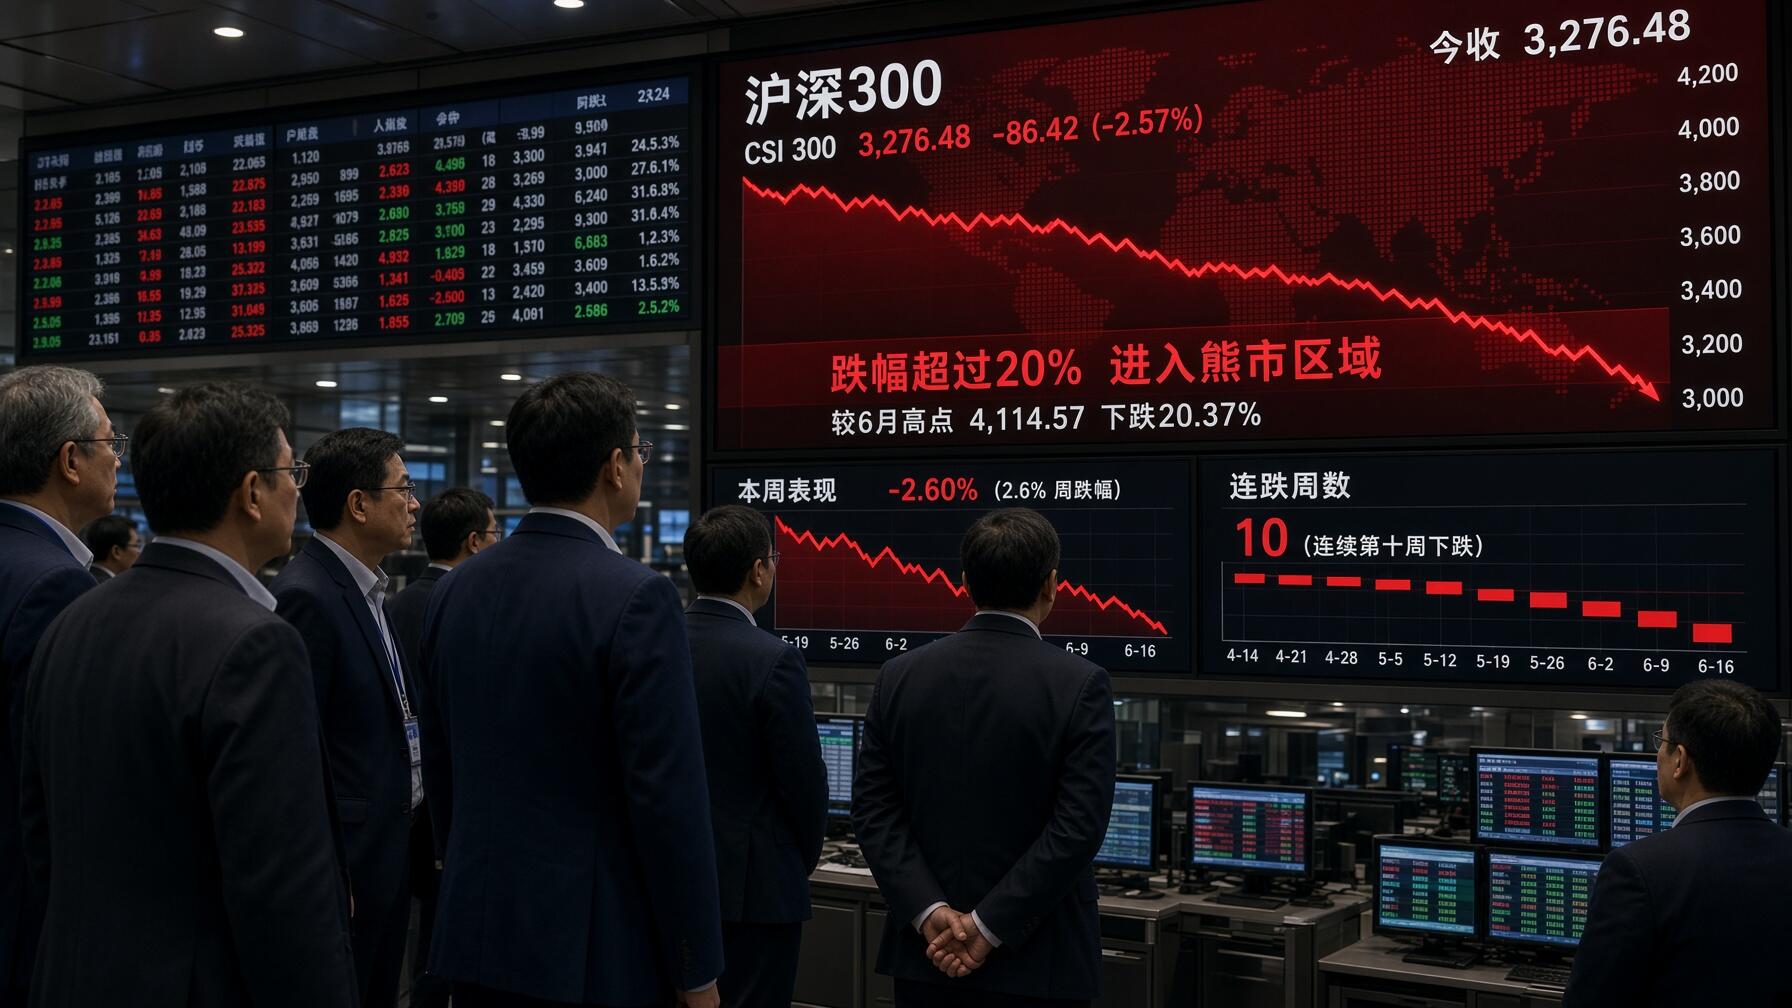
- El selectivo CSI 300 entró en mercado bajista tras acumular caídas superiores al 20% desde sus máximos de junio.
- El índice cedió un 2,6% semanal para encadenar diez semanas de pérdidas por primera vez desde el año 2020.
- Títulos tecnológicos como Alibaba y SMIC cayeron más del 6% tras afrontar dudas sobre la rentabilidad de la inteligencia artificial.
El índice CSI 300 de China entró formalmente en territorio de mercado bajista el jueves, acumulando una caída superior al 20% desde su pico de junio. La prolongada liquidación en el sector tecnológico se intensificó ante las crecientes dudas sobre las valoraciones y la rentabilidad corporativa para confirmar un cambio de tendencia macroeconómico.
El selectivo de grandes valores cedió más de un 1% en la sesión y acumuló un retroceso del 2,6% semanal, encadenando diez semanas consecutivas de pérdidas según datos de LSEG. Este hito negativo representa su primer mercado bajista oficial desde el colapso financiero provocado por la pandemia en 2020.

Las empresas vinculadas a la inteligencia artificial lideraron las pérdidas en las bolsas continentales. Los títulos de Z.AI se desplomaron un 9,4%, la firma MiniMax retrocedió un 6,9% y el mayor fabricante de semiconductores del país, SMIC, cayó un 6,1%, obligando al sector a asumir severas pérdidas bursátiles.
La ola vendedora contagió rápidamente a las mayores tecnológicas de la nación. NetEase (NTES) retrocedió un 6,7%, mientras que Alibaba (BABA) cedió un 6,1% y JD.com (JD) descendió un 4,6%, extendiendo un castigo generalizado que amenaza con debilitar la confianza de inversores institucionales.

Desplome en índices tecnológicos y fabricantes de chips
Indicadores sectoriales y caídas semestrales en China
- Caída acumulada del índice CSI 300: Superó el 20% desde sus máximos alcanzados en junio.
- Derrumbe del índice SSE Star 50: Acumula un retroceso cercano al 40% en el semestre.
- Pérdidas en fabricantes de semiconductores: Las firmas de hardware perdieron cerca del 50% de su valor.
El retroceso castiga con especial dureza a la industria informática mientras los mercados revalúan si las multimillonarias inversiones en infraestructura generarán beneficios suficientes. La falta de retornos tangibles inmediatos genera escepticismo, obligando a los gestores de cartera a recortar su exposición al sector tecnológico en los parqués asiáticos.
El índice SSE Star 50, representativo de los valores tecnológicos de la parte continental, perdió casi un 40% durante el semestre actual, consolidándose como uno de los peores indicadores del mundo. Paralelamente, el índice ChiNext, con fuerte ponderación en hardware, descendió un 36% para reflejar un deterioro técnico pronunciado.
Los principales diseñadores de procesadores, MetaX Integrated Circuits Shanghai y Moore Threads Technology, perdieron la mitad de su valor bursátil. El fabricante CXMT cayó un 27% desde sus máximos de cotización, mientras la compañía robótica Yushu Technology cedió un 50%desde agosto para pulverizar las ganancias de la IA.

Retos estructurales y compresión de márgenes corporativos
Este derrumbe bursátil refleja obstáculos estructurales profundamente arraigados en la economía de China, tales como el exceso de capacidad fabril, la sobreinversión y el débil consumo doméstico. A estos desequilibrios se suma la persistente crisis inmobiliaria, factores combinados que amenazan con prolongar la debilidad del ciclo económico.
La intensa guerra de precios interna erosionó los márgenes corporativos y frenó el avance de las ganancias operativas. Esta presión afecta incluso a industrias donde las empresas chinas conservan liderazgo internacional, como las baterías para vehículos eléctricos, obligando a los directivos a asumir una compresión de rentabilidad severa.
Un estancamiento bursátil prolongado amenaza con restringir el financiamiento necesario para sostener las ambiciones tecnológicas soberanas de Pekín. Este escenario adverso incrementa la presión sobre las autoridades económicas para acelerar reformas en el sector financiero o desplegar paquetes de rescate estatales que logren restaurar la liquidez en el mercado.
FAQs
El índice CSI 300 entró en mercado bajista tras acumular una caída superior al 20% desde sus máximos de junio, registrando además diez semanas consecutivas de pérdidas y su primer mercado bajista oficial desde 2020. Por consiguiente, esta capitulación bursátil refleja una liquidación generalizada de activos tecnológicos, ya que inversores institucionales abandonan posiciones ante la falta de beneficios tangibles derivados del auge de la inteligencia artificial.
La oleada vendedora pulverizó el valor de mercado de los principales fabricantes de chips: las acciones de SMIC cayeron un 6,1%, mientras que diseñadores de procesadores como MetaX Integrated y Moore Threads perdieron cerca de la mitad de su valor bursátil. Asimismo, gigantes como Alibaba, NetEase y JD.com sufrieron retrocesos superiores al 4%, consolidando así un deterioro técnico pronunciado en los índices SSE Star 50 y ChiNext.
El derrumbe responde a obstáculos profundamente arraigados como el exceso de capacidad fabril, la sobreinversión, la persistente crisis inmobiliaria y un consumo doméstico anémico. En consecuencia, la intensa guerra de precios interna erosionó los márgenes operativos de sectores clave, amenazando ahora con restringir el flujo de capital necesario para financiar las ambiciones tecnológicas soberanas de Pekín frente a las presiones internacionales.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.