PUNTOS IMPORTANTES:
- La Reserva Federal audita el crédito privado de las principales entidades tras detectar minusvalías contables en préstamos ligados al software.
- Los préstamos a intermediarios no bancarios superan 1,5 billones de dólares, representando el 11% del crédito total del sistema.
- Los fondos registrados elevan sus activos un 60% hasta los 270.000 millones, forzando advertencias de los reguladores sobre valoraciones opacas.
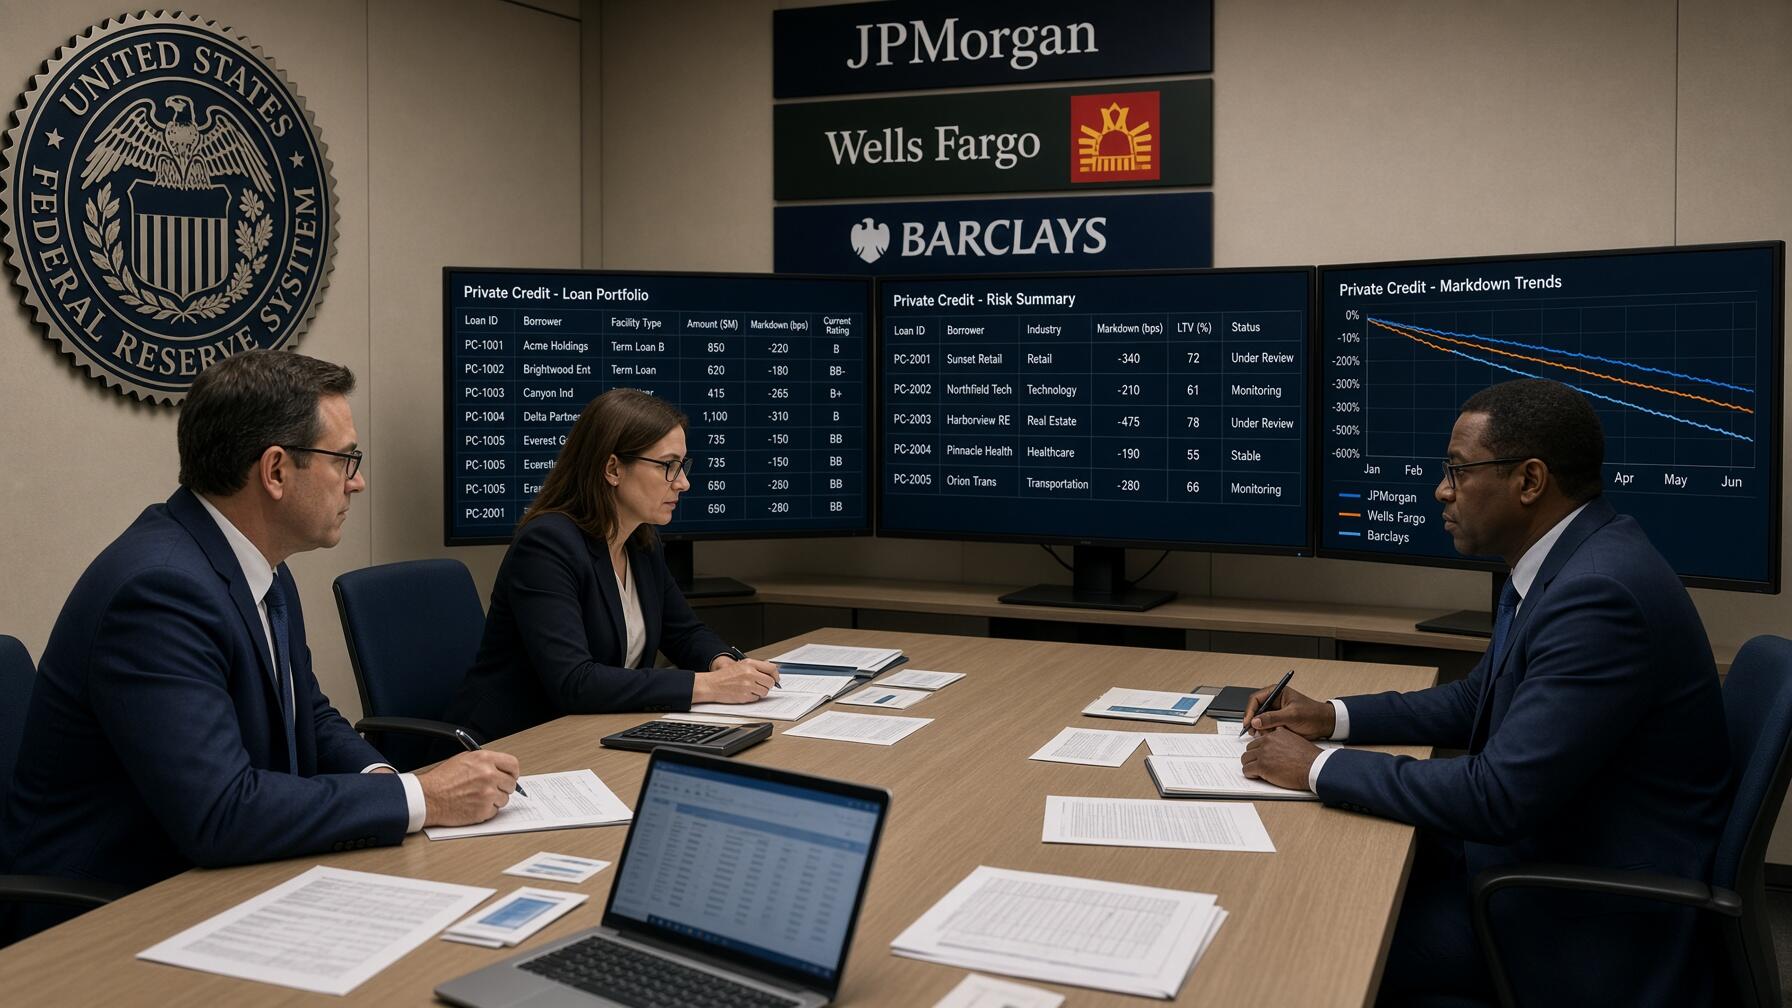
Inspectores de la Reserva Federal de Nueva York mantienen reuniones extraordinarias con los mayores bancos estadounidenses desde la primavera. La autoridad monetaria investiga la acumulación de riesgo crediticio en sus balances comerciales, interrogando a los directivos sobre los controles internos y el valor de las garantías aportadas.
Las revisiones alcanzaron a firmas como JPMorgan (JPM), Wells Fargo (WFC), Barclays (BCS) y Morgan Stanley (MS), según fuentes financieras de Wall Street. Estas visitas se desarrollan al margen de las inspecciones de rutina, reflejando una creciente inquietud supervisoraante la opacidad del sector de financiación no bancaria.

La intervención reguladora se desencadenó en marzo, después de que JPMorgan recortara el valor contable de una cartera de préstamos. Dichas minusvalías afectaron principalmente a empresas de software informático presionadas por la disrupción de la inteligencia artificial, encendiendo las alarmas de los analistas sobre la solvencia del sector.
Los préstamos bancarios canalizados hacia entidades financieras no bancarias pasaron de 300.000 millones en 2016 a superar 1,5 billones de dólares, según la FDIC. Este volumen representa el 11% del crédito total, motivando que el Banco Central Europeo amplíe sus propias investigaciones sobre el mercado.

Advertencias de la SEC y límites de reembolso en los fondos
Parámetros de supervisión y volumen del crédito no bancario
- Financiación bancaria a entidades externas: El saldo acumulado sobrepasa 1,5 billones de dólares.
- Cuota sobre el crédito bancario total: Las operaciones representan cerca del 11% de los balances.
- Activos en fondos de inversión registrados: El patrimonio gestionado alcanzó 270.000 millones de dólares.
- Límite de retirada aplicado a clientes: Ciertas firmas restringieron los reembolsos al 5%.
La Comisión de Bolsa y Valores (SEC) advirtió a las gestoras que la falta de precios públicos no justifica cálculos contables deficientes. Los activos en fondos registrados aumentaron casi un 60% desde 2020, escalando desde 170.000 millones hasta rozar 270.000 millones de dólares a finales de 2025.
A través de un dictamen formal, Kurt Hohl, jefe de contabilidad de la agencia, y el director Brian Daly instaron a las auditoras a revisar cómo valoran sus activos. Los reguladores exigen transparentar los modelos de tasación, alertando que la falta de liquidez enmascara el deterioro real de las carteras.
En Europa, el Banco de Inglaterra advirtió en septiembre que el crédito privado sufrirá pérdidas si las condiciones macroeconómicas empeoran. A principios de año, la fuga de clientes hacia activos seguros forzó a diversos fondos a limitar reembolsos al 5%, conteniendo retiros masivos vinculados al sector de software.

Discrepancias de valoración y estabilización de la liquidez
Ese entorno opaco genera intensas controversias sobre cómo los prestamistas fijan el valor de su deuda. Las discrepancias surgen cuando distintas firmas tasan un mismo crédito con importes dispares, ocultando el deterioro operativo de los prestatarios hasta que los impagos forzosos destapan pérdidas latentes en los balances financieros.
Aunque la presión de reembolsos se moderó en semanas recientes y algunos operadores vuelven a financiar proyectos tecnológicos, el escrutinio oficial continuará activo. Si los bancos centrales mantienen tasas de interés elevadas, la supervisión bancaria forzará provisiones de capital más estrictas, exigiendo cautela en las carteras institucionales expuestas.
FAQs
La Reserva Federal de Nueva York inició inspecciones extraordinarias en entidades como JPMorgan, Wells Fargo y Morgan Stanley, debido a que los préstamos hacia firmas financieras no bancarias superaron los 1,5 billones de dólares. Por consiguiente, los supervisores investigan el valor real de las garantías y los controles de balance, ya que las minusvalías en créditos a empresas de software amenazan la solvencia de esta cartera crediticia.
La SEC advirtió formalmente a las gestoras que la falta de cotizaciones públicas no justifica modelos de cálculo deficientes, puesto que los activos en fondos registrados aumentaron casi un 60% hasta rozar los 270.000 millones de dólares. Asimismo, los reguladores alertaron sobre graves discrepancias contables en el sector, debido a que distintos prestamistas tasan un mismo crédito con importes dispares para ocultar el deterioro de los prestatarios.
Diversos fondos de crédito privado se vieron forzados a restringir los reembolsos de sus clientes al tope del 5%, por lo que intentaron frenar una fuga de liquidez vinculada a la incertidumbre en el software corporativo. En consecuencia, el Banco de Inglaterra y el Banco Central Europeo ampliaron sus propias investigaciones de riesgo, advirtiendo de este modo que la persistencia de tipos de interés altos forzará provisiones de pérdidas más severas en los balances.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.