PUNTOS IMPORTANTES:
- El economista jefe de Goldman Sachs advirtió que el efecto riqueza impulsado por la tecnología ha comenzado a perder tracción en el consumo privado.
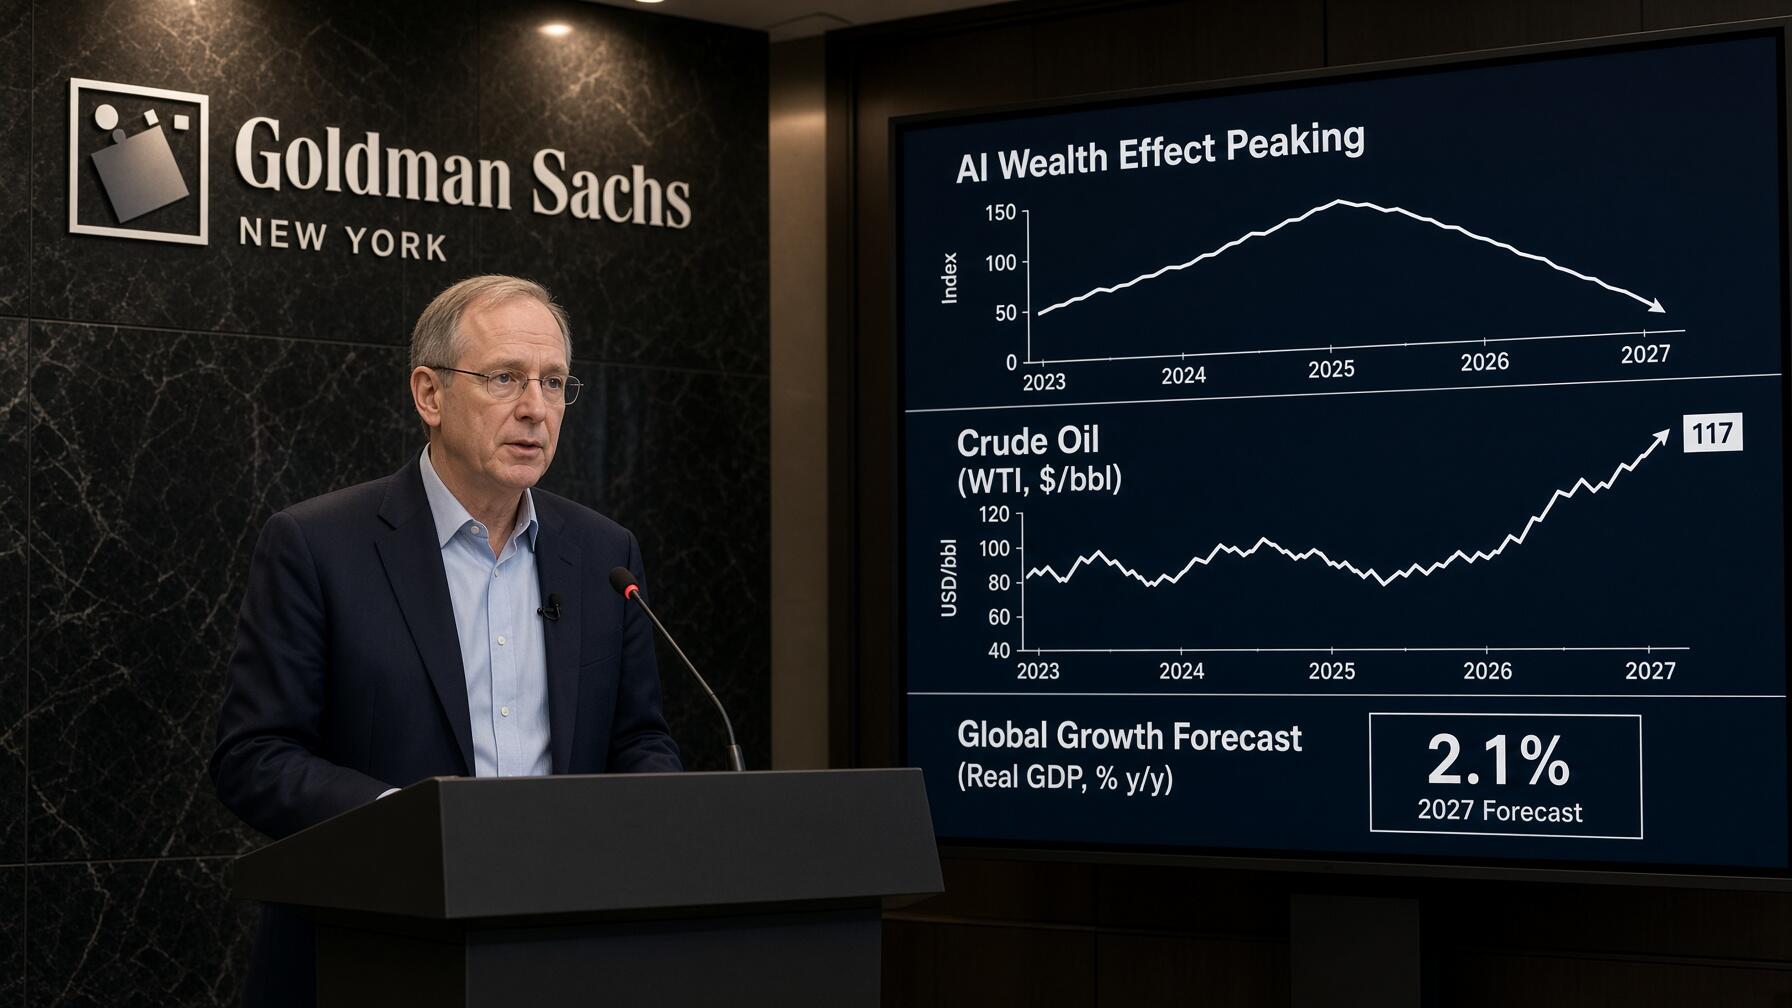
- La firma proyecta que el crecimiento económico en Estados Unidos se desacelerará al 2,1% en 2027 ante mayores costos de capital.
- El encarecimiento del crudo hacia 117 dólares y los despidos corporativos amenazan con revertir el impulso productivo tecnológico.
Gran parte de la resiliencia exhibida por los consumidores estadounidenses durante el último año respondió directamente a las ganancias bursátiles del Nasdaq. Según el economista jefe de Goldman Sachs Group Inc. (GS), Jan Hatzius, el auge tecnológico aportó cerca de un cuarto de punto porcentual al producto interno bruto nacional.
En su informe estratégico sobre riesgos de crecimiento, Hatzius calcula que la revalorización de las acciones tecnológicas elevó el gasto de los hogares en 0,4 puntos porcentuales, equivalente al 0,25% del PIB. Sin embargo, la entidad advierte que este viento de cola ha comenzado a perder su impulso expansivo.

El diagnóstico macroeconómico se complica al coincidir con cotizaciones del petróleo en máximos bélicos, un salto de 100 puntos básicos en los rendimientos de deuda soberana y despidos laborales que trascienden a Silicon Valley. Para el banco de inversión, el equilibrio de riesgos para 2027 se inclina decididamente hacia la baja.
Relacionado: Barclays eliminará puestos de trabajo en plena apuesta por la IA

Relacionado: eBay prepara otro recorte de empleos tras sus cambios estratégicos
Las advertencias del banco de inversión reúnen las principales tensiones acumuladas en el sistema financiero: la sobreexposición a deuda corporativa, las disrupciones energéticas en el golfo Pérsico y las ventas de bonos desde Tokio. Estas presiones convergentes amenazan con desencadenar un freno económico global.
El crecimiento global se alinea con su potencial
Proyecciones macroeconómicas de Goldman Sachs
- Crecimiento del PIB de Estados Unidos: Se desacelerará desde el 2,3% en 2026 hasta el 2,1% en 2027.
- Expansión económica mundial: Se mantendrá en el 2,7% para ambos periodos según las estimaciones del banco.
- Impacto del efecto riqueza en el consumo: Pasará de sumar 0,5 puntos porcentuales a restar 0,5 puntos en 2027.
Jan Hatzius constató que tanto la economía global como el bloque de las tres grandes potencias avanzan en línea con su potencial. El analista atribuye este desempeño a un pulso entre estímulos fiscales, inversión tecnológica y el lastre provocado por el conflicto con Irán y los aranceles aduaneros.

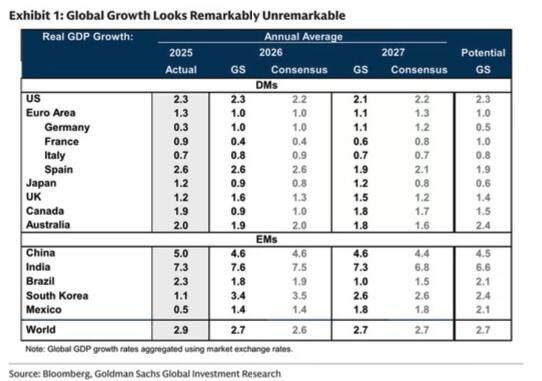
Mantener la actividad económica en su tendencia histórica requirió dos programas de estímulo masivos: el gasto presupuestario gubernamental y las compras de los clientes de Nvidia (NVDA). La entidad proyecta un crecimiento mundial del 2,7% para este año y prevé que la economía estadounidense se desacelerará al 2,1% el próximo año.
Las previsiones para 2027 descansan sobre el supuesto de que el abaratamiento de los combustibles compensará el repliegue fiscal y el agotamiento de la inteligencia artificial. Sin embargo, esta premisa teórica pierde validez en un contexto donde las cotizaciones energéticas continúan escalando por tensiones geopolíticas.
Tensiones geopolíticas y el mercado del crudo
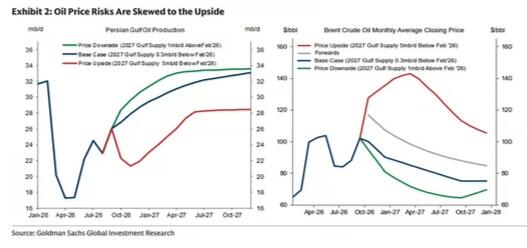
El encarecimiento del crudo constituye la amenaza más inmediata tras las recientes hostilidades militares en Oriente Medio. El barril de Brentcerró cerca de 117 dólares, mientras las fuerzas armadas estadounidenses se mantienen en alerta operativa para intervenir ante una orden presidencial en cuestión de 96 horas.
Los modelos de materias primas del banco delinean escenarios asimétricos: en el caso base, el barril retrocedería a 75 dólares hacia finales de 2027; no obstante, si el suministro del Golfo se reduce en 5 millones de barriles diarios, el crudo podría superar los 140 dólares en primavera.
La tensión en los combustibles refinados agrava el panorama. Morgan Stanley (MS) calcula que la refinación en Rusia y Oriente Medio opera 3 millones de barriles diarios por debajo del año previo, mientras los mantenimientos programados amenazan con provocar un estrangulamiento de oferta capaz de encarecer el precio del diésel.
El impacto de los rendimientos de la deuda sobre el PIB
El segundo factor adverso proviene del mercado de renta fija soberana. Aunque no se anticipan reformas fiscales mayores en 2027, los elevados déficits públicos y el endeudamiento tecnológico han empujado al alza las tasas de interés de largo plazo, obligando a las empresas a asumir mayores costos financieros.
El repunte promedio de 100 puntos básicos en las curvas de deuda de las economías desarrolladas amenaza con restar un 0,6% acumulado al PIB si se mantiene en el tiempo. Esta contracción golpeará primordialmente a la inversión empresarial, la compra de bienes duraderos y el sector inmobiliario en Estados Unidos y España.
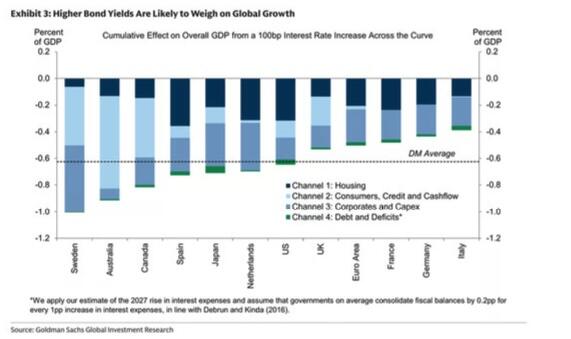
La corrección bursátil en tecnología ha comenzado a frenar parcialmente estas presiones sobre la deuda al reducir la necesidad de emitir nuevo papel corporativo. En Europa, la inestabilidad de los bonos franceses restó entre un cuarto y medio punto porcentual al crecimiento, colocando al Banco Central Europeo ante un dilema operativo.
La repatriación de capitales japoneses aceleró las ventas de deuda pública estadounidense y europea durante las últimas semanas. Aunque los activos franceses obtuvieron un respiro tras pausarse una rebaja de calificación crediticia, el riesgo de fragmentación financiera continúa condicionando las decisiones de política monetaria en la zona euro.
Agotamiento del impulso inversor en inteligencia artificial
El impacto expansivo del gasto de capital tecnológico alcanzará su punto máximo a finales de 2026 o principios de 2027. Los analistas subrayan que el aporte al crecimiento comenzará a declinar incluso si las cifras de inversión continúan marcando récords absolutos en los balances corporativos.
El incremento de la inversión de los gigantes de la nube tocará techo cerca del 1,5% del PIB en el cuarto trimestre, cayendo a 0,6% hacia finales de 2027. Esta desaceleración coincide con la decisión de Meta Platforms (META) de captar 95.000 millones de dólares vía acciones tras encarecerse el crédito.
En el frente del consumo, el estímulo bursátil sobre el gasto privado comenzará a desvanecerse durante los próximos meses. En un escenario bajista donde las acciones tecnológicas caigan un 40%, el impacto pasará de aportar medio punto a restar 0,5 puntos porcentuales al crecimiento anualizado en 2027.
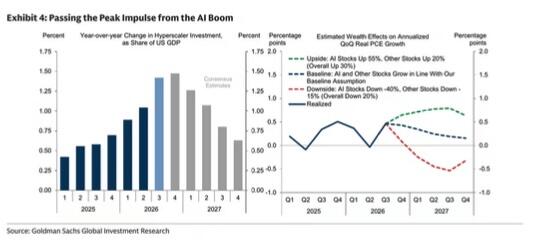
Una economía cuyo dinamismo depende de la constante revalorización bursátil queda expuesta a graves contracciones cuando el mercado corrige. Con las principales cestas tecnológicas cediendo terreno este mes, el escenario de aterrizaje forzoso adquiere un carácter tangible que amenaza con debilitar la demanda interna agregada.
Destrucción de empleo más allá de la tecnología
Aunque la innovación promete ganancias de productividad futuras, su canal de transmisión inmediato provoca disrupciones en el mercado de trabajo. Los datos demuestran que las empresas no manufactureras que adoptan algoritmos en sus funciones regulares registran una correlación negativa con la contratación y un incremento estadístico en el desempleo.
Esta relación matemática confirma que a mayor automatización corporativa, menor es la plantilla requerida en sectores como finanzas, seguros y servicios profesionales. La pérdida de puestos de trabajo ha dejado de ser un fenómeno exclusivo del software para afectar al empleo administrativo general.
Durante el mes de octubre se anunciaron cerca de 14.000 despidos corporativos en apenas tres semanas, afectando a entidades financieras, emisores de tarjetas y plataformas de entretenimiento. Asimismo, gobiernos europeos como el de Países Bajos formalizaron planes para suprimir 25.000 empleos públicos bajo planes de eficiencia digital.
Previsiones de tasas de interés y postura de los bancos centrales
Frente a la moderación del crecimiento, la firma de inversión sostiene que los bancos centrales aplicarán menos subidas de tasas de las descontadas por el mercado. Para la Reserva Federal, esto implica pausar movimientos en su reunión de octubre antes de evaluar un ajuste final de 25 puntos básicos en diciembre.
Las presiones inflacionarias se disiparán el próximo año conforme se moderen los precios energéticos y el gasto tecnológico. Aunque tensiones adicionales en el crudo podrían forzar un alza en marzo, los analistas proyectan un nuevo ciclo de recortes monetarios hacia finales de 2027 o principios de 2028.
Los mercados de futuros descuentan que la tasa terminal se mantendrá en el 4,5% hacia mediados de 2027. La entidad asigna un 50% de probabilidad a su escenario base, un 35% a un endurecimiento adicional y un 15% a una recesión que empuje las tasas al 1%.
Otras instituciones como JPMorgan Chase (JPM) prevén que el banco central estadounidense mantendrá las tasas sin cambios esta semana, aunque advierten sobre posibles votos disidentes restrictivos tras el repunte de los precios al productor. A escala internacional, bancos centrales de Reino Unido, Canadá y Australia continúan endureciendo el crédito.
Recomendaciones estratégicas de asignación de activos
Ante esta encrucijada macroeconómica, los estrategas aconsejan sobreponderar la deuda soberana de mercados desarrollados para aprovechar el agotamiento de las presiones técnicas. Firmas como HSBC adoptaron recientemente una postura compradora en bonos tras considerar que el castigo acumulado por la renta fija soberana ha resultado excesivo.
En la renta variable, los analistas recomiendan cautela con los valores de fuerte impulso bursátil ante la reducida amplitud del mercado. No obstante, proyectan que el S&P 500 retomará su senda alcista tras las elecciones legislativas, respaldado por el crecimiento constante de los beneficios corporativos de las compañías consolidadas.
En el mercado de crédito corporativo, el banco sugiere prudencia con los bonos tecnológicos de grado de inversión, observando potencial de rebote en emisiones de alto rendimiento tras el castigo reciente. Los diferenciales de la deuda CCC superaron el 16% de rentabilidad por primera vez desde el año 2020.
Estrategias en divisas y materias primas
En divisas, la firma identifica al yen japonés como una cobertura eficaz contra la volatilidad tecnológica, apoyándose en la compresión del diferencial de tasas entre Estados Unidos y Tokio. Históricamente, la corrección de las acciones tecnológicas coincide con una apreciación de la moneda nipona frente al dólar estadounidense.
En materias primas, la entidad sugiere coberturas tácticas en petróleo y gas natural europeo para protegerse de escaladas bélicas inmediatas, combinadas con posiciones a largo plazo en cobre y oro. Respecto al escenario político, Morgan Stanley advierte que una victoria demócrata en el Congreso desataría restricciones sobre los centros de datos.
El escenario base de aterrizaje suave comienza a perder solidez a medida que los factores que sostuvieron el crecimiento se revierten: el estímulo fiscal se agotó, la inversión tecnológica tocó techo y el efecto riqueza amenaza con transformarse en un lastre económico en Wall Street.
Los bancos centrales terminarán por aplicar menos ajustes porque la propia desaceleración económica restringirá las condiciones de crédito. Con el petróleo al alza y los despidos extendiéndose por el tejido empresarial, la aparente estabilidad de la economía global enfrenta su prueba definitiva de cara a 2027.
FAQs
La revalorización de las acciones tecnológicas elevó el gasto de los hogares en 0,4 puntos porcentuales, aportando cerca de un cuarto de punto al PIB nacional gracias al «efecto riqueza». Sin embargo, el banco advierte que este viento de cola ha comenzado a perder su impulso expansivo.
El crecimiento se ve amenazado por el encarecimiento del petróleo en máximos bélicos, un salto en los rendimientos de la deuda soberana y la extensión de despidos laborales más allá de Silicon Valley. Además, se espera que el impulso de la inversión en IA toque techo y que el impacto bursátil sobre el consumo pase de sumar a restar crecimiento.
Se aconseja sobreponderar la deuda soberana de mercados desarrollados, mantener cautela en valores tecnológicos de alto impulso, buscar cobertura en el yen japonés y utilizar materias primas como petróleo y oro. También se sugiere prudencia en el crédito corporativo ante el aumento de los diferenciales de riesgo.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.