PUNTOS IMPORTANTES:
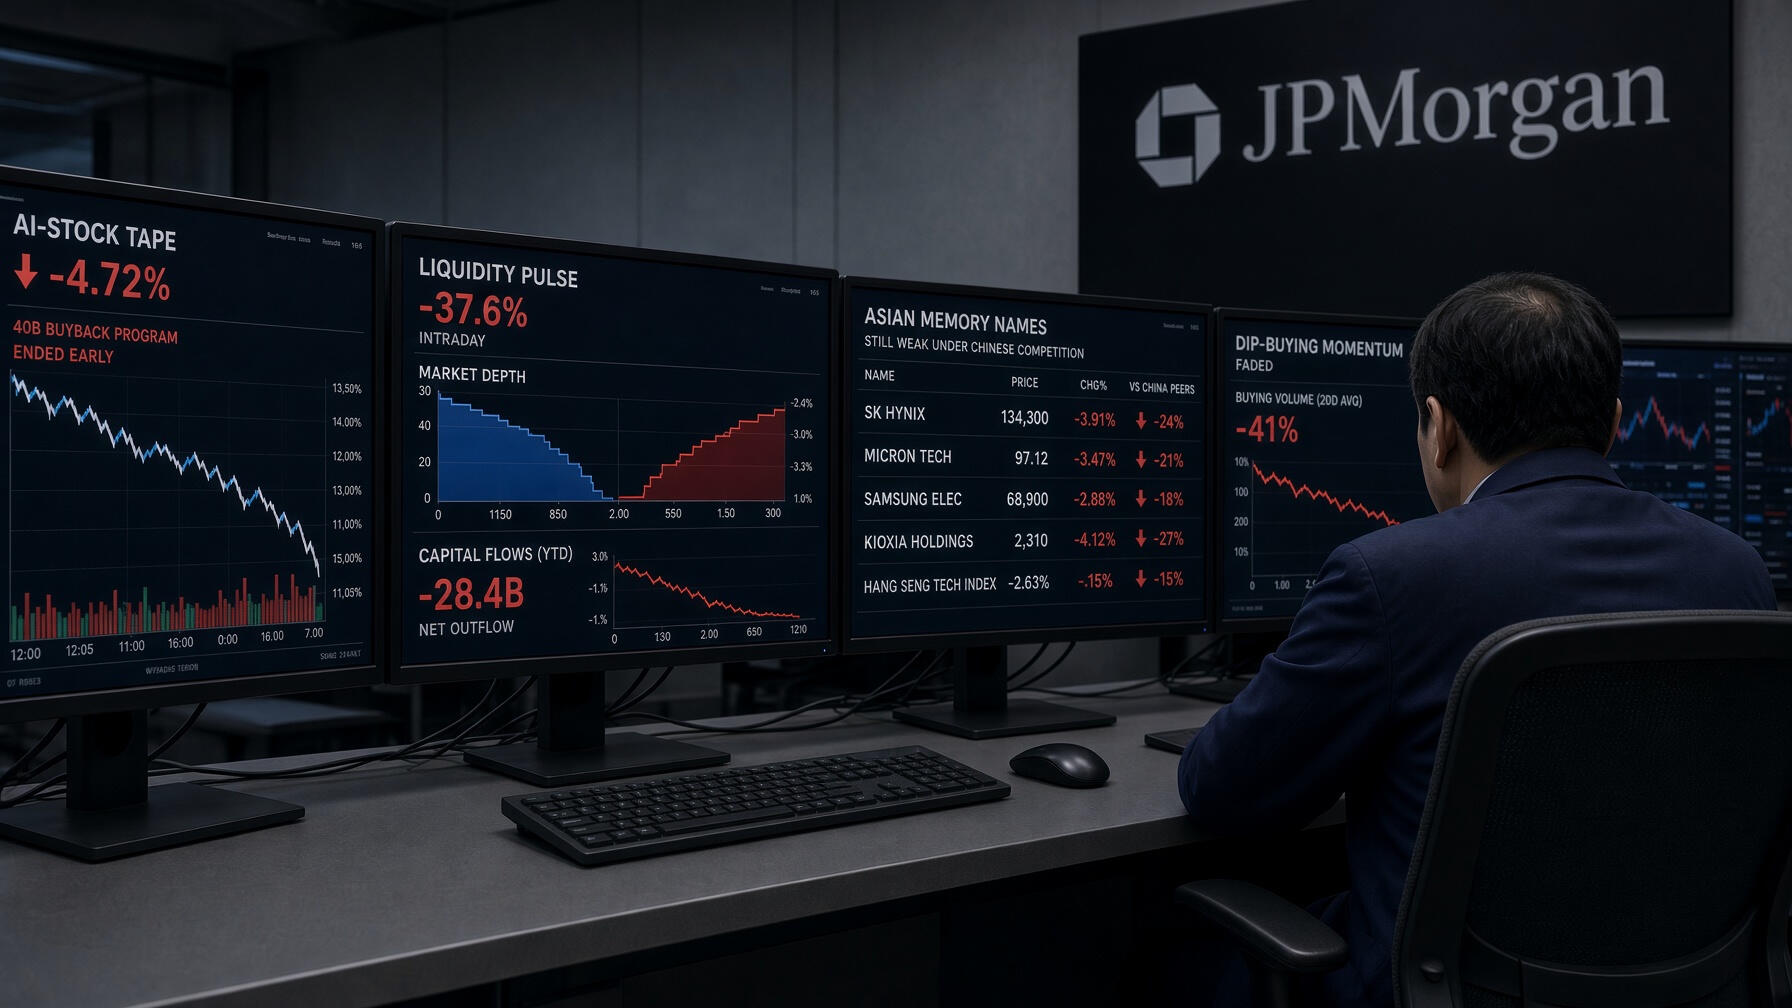
- Estrategas de JPMorgan descartan una recuperación rápida en tecnología tras perder fuerza las compras en caídas.
- Los fabricantes asiáticos de memoria cedieron casi un tercio en bolsa tras asumir presiones de competidores chinos.
- La finalización anticipada de recompras por 40.000 millones de dólares retira liquidez para dificultar un rebote bursátil sostenido.
Julio representó un periodo desfavorable para las acciones de inteligencia artificial, pero la corrección técnica fue breve y el rebote bursátil resultó contundente. Aunque octubre reproduce un castigo similar en las cotizaciones, el equipo de estrategia global de JPMorgan Chase (JPM) descarta una recuperación tan rápida y vigorosa.
El estratega Nikolaos Panigirtzoglou advierte a los inversores que la disposición a comprar en las caídas ha desaparecido en Wall Street. La recompra de títulos corporativos se ha reducido drásticamente y existen menos posiciones cortas en el mercado capaces de frenar los desplomes mediante compras de cobertura.

Al mismo tiempo, los fondos cotizados acumulan un volumen sustancialmente mayor de activos apalancados que en episodios anteriores. Esta acumulación de apalancamiento incrementa la vulnerabilidad de las carteras y amplifica las liquidaciones automáticas cuando los precios de las acciones comienzan a perforar niveles técnicos clave de soporte.
La conclusión para los inversores con participaciones en infraestructura tecnológica resulta inquietante. El estratega remarcó que los valores del sector no muestran síntomas de sobreventa técnica desde una perspectiva de flujos o posicionamiento institucional, sugiriendo que la corrección bajista todavía tiene margen para continuar profundizándose.

Desplome en los gigantes de microchips de Corea del Sur
Indicadores sectoriales y recompras corporativas
- Contracción en líderes de memoria: Samsung Electronics y SK Hynix cedieron casi un 33% en un mes.
- Pérdidas en el sector de semiconductores: El índice SOX retrocedió un 10% en solo cinco jornadas.
- Recompras corporativas completadas: Totalizaron 40.000 millones de dólares antes de agotarse en octubre.
Los primeros temblores de esta corrección volvieron a manifestarse en Corea del Sur, donde cotizan los dos principales fabricantes de memoria indispensables para los centros de datos. Las acciones de SK Hynix y Samsung Electronics se han desplomado casi un tercio de su valor en el último mes.
Los detonantes del castigo asiático son coincidentes: el temor a una desaceleración en el gasto de capital tecnológico y la amenaza de competidores chinos de bajo costo. La irrupción de alternativas asiáticas más baratas erosiona el crecimiento futuro y presiona a la baja los márgenes operativos del sector.
La oleada vendedora se aceleró en todo el ecosistema tecnológico ante el temor al impacto de las altas tasas de interés. Los inversores vigilan con inquietud las dificultades de firmas punteras como Anthropic y OpenAI para alcanzar la rentabilidad operativa tras comprometer multimillonarios gastos de computación.

Como reflejo de esta desconfianza, el fondo cotizado del Índice de Semiconductores de Filadelfia SOX se hundió un 10% en apenas cinco sesiones. Siguiendo una trayectoria similar en Wall Street, las acciones de Intel (INTC) registraron una caída prácticamente idéntica en el mismo periodo de negociación.
Agotamiento del dinero institucional y coberturas bajistas
Nikolaos Panigirtzoglou destaca que los operadores acudieron al rescate durante el primer desplome surcoreano mediante fondos tradicionales y apalancados. Sin embargo, en esta segunda oleada bajista de octubre, la evidencia de compras defensivas para aprovechar precios reducidos resulta prácticamente inexistente en el mercado financiero.
Asimismo, el analista constató que en julio se produjo un repunte sustancial en el interés corto del fondo cotizado iShares MSCI South Korea (EWY). Durante el mes actual, la base de posiciones bajistas apenas ha variado, eliminando el combustible necesario para provocar recompras forzadas de títulos.
El informe subraya que las posiciones cortas en fondos especializados como VanEck Semiconductor (SMH) o Roundhill Memory (DRAM) son reducidas. La ausencia de vendedores en corto implica que, ante una liquidación generalizada, no existen órdenes automáticas de compra de cobertura que logren contener o revertir el retroceso.
Riesgo de apalancamiento y el abismo de las recompras
Otra fragilidad destacada por JPMorgan radica en la proporción de activos bajo gestión en fondos apalancados frente a la capitalización de las acciones subyacentes. Cuanto mayor es esta relación, más violentos resultan los vaivenes de precios, ya que el endeudamiento sobredimensiona los movimientos correctivos en bolsa.
Dicho ratio de apalancamiento tocó fondo a finales de julio, pero volvió a acumularse rápidamente a lo largo de agosto y septiembre. Esta concentración especulativa eleva el riesgo de ventas forzadas en cascada si las cotizaciones continúan perdiendo terreno en las próximas semanas.
Tras reportar extraordinarios beneficios en el segundo trimestre, SK Hynix (SKHY) y Samsung Electronics ejecutaron programas de recompra de acciones por 40.000 millones de dólares. Estas compras corporativas culminaron antes de lo previsto a mediados de octubre, retirando un soporte clave de liquidez para las cotizaciones.
La existencia de este vacío de recompras contrasta con el escenario de julio, cuando las recompras corporativas continuaban activas en el mercado. La pérdida de este colchón financiero sugiere que orquestar un rebote sostenido será sustancialmente más complejo para el sector tecnológico en esta ocasión.
FAQs
El apetito por comprar en las caídas ha desaparecido en Wall Street, debido a que los inversores ya no muestran la misma disposición defensiva observada durante el desplome anterior. Por consiguiente, el mercado carece de un volumen elevado de posiciones cortas, por lo que no existen suficientes coberturas para provocar rebotes explosivos mediante recompras forzadas de títulos.
Los fabricantes de memoria SK Hynix y Samsung Electronics completaron sus programas masivos de recompra de acciones por 40.000 millones de dólares a mediados de octubre, eliminando de este modo un cojín fundamental de soporte para las cotizaciones. Asimismo, este agotamiento de liquidez corporativa contrasta con el escenario de julio, puesto que orquestar una recuperación sostenida será ahora sustancialmente más complejo para la industria.
Los vehículos financieros apalancados acumularon una proporción de activos muy superior en relación con la capitalización de las acciones subyacentes, mientras que este endeudamiento sobredimensiona los vaivenes de precios. En consecuencia, esta concentración especulativa eleva el peligro de que se desencadenen ventas forzadas en cascada, si las cotizaciones continúan perforando los soportes técnicos fundamentales.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.