PUNTOS IMPORTANTES:
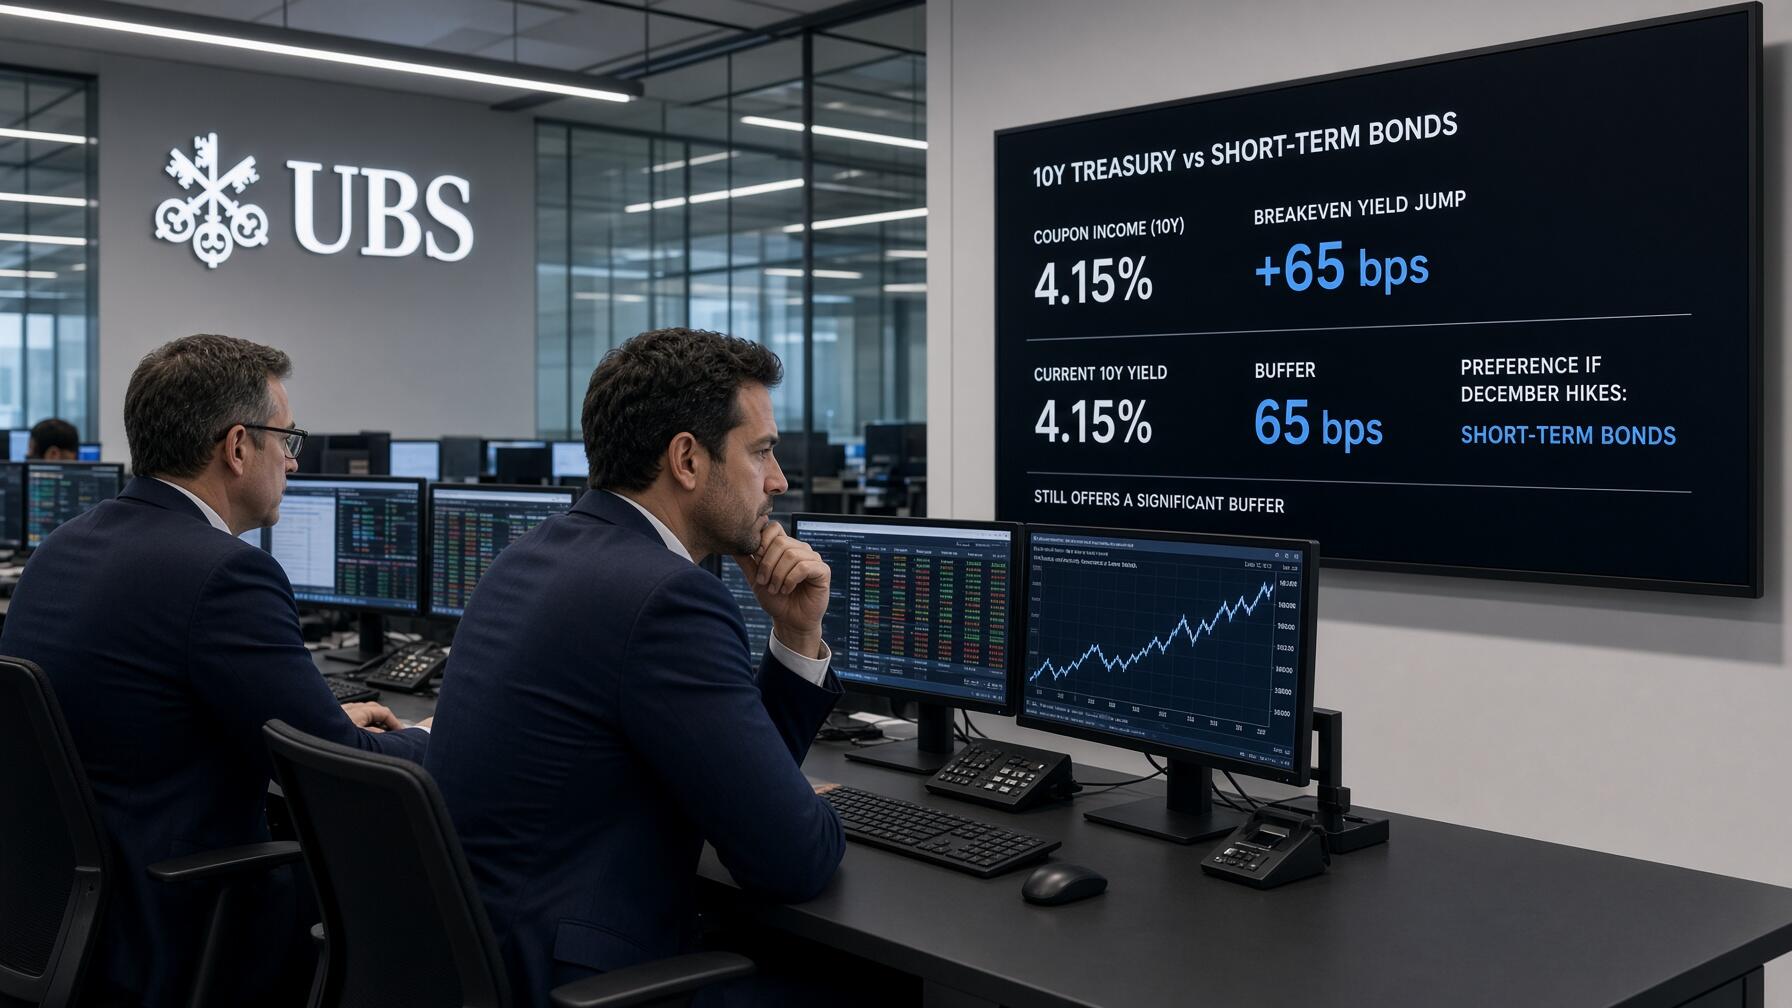
- El rendimiento del bono del Tesoro a diez años ofrece un colchón financiero frente a la volatilidad al cotizar sobre el 5,29%.
- La firma UBS calcula que la tasa soberana debe repuntar 65 puntos básicos para que las pérdidas de capital superen a los ingresos.
- Los analistas aconsejan priorizar tramos cortos de deuda para reducir el riesgo de duración ante posibles ajustes monetarios en diciembre.
Los rendimientos de la deuda pública estadounidense continúan en cotas elevadas, pero los inversores orientados a la captación de rentas no deben alarmarse todavía. La rentabilidad del bono del Tesoro a 10 años cotiza en el 5,29%, tras marcar máximos históricos desde 2002.
El repunte soberano se consolidó el viernes tras asimilar un informe laboral de septiembre más débil de lo previsto. Al mismo tiempo, la herramienta FedWatch de CME Group asigna un 67% de probabilidad a que la Reserva Federal ejecute un alza adicional de tasas de interés en diciembre.

En un informe publicado el jueves, la entidad UBS destacó el valor defensivo de los cupones. Ulrike Hoffmann-Burchardi, directiva de la firma suiza, remarcó:
“Los elevados rendimientos directos actuales ofrecen un colchón de carry contra una posible mayor volatilidad que no estaba disponible en 2022”
El estudio cuantitativo demuestra que el rendimiento a diez años debería aumentar cerca de 65 puntos básicos antes de que las pérdidas patrimoniales neutralicen los intereses cobrados. En los tramos a dos y cinco años, la rentabilidad tendría que escalar 225 y 110 puntos básicos, respectivamente, para agotar ese margen.

Estrategias de duración y oportunidades en crédito corporativo
Márgenes de tolerancia y tipos soberanos en Estados Unidos
- Rendimiento actual del bono a diez años: La tasa de referencia se sitúa en el 5,29%.
- Margen de protección contra pérdidas a diez años: El umbral de tolerancia alcanza 65 puntos básicos.
- Margen de seguridad para el plazo a cinco años: La rentabilidad requiere subir 110 puntos básicos.
- Colchón defensivo para la deuda a dos años: La tasa admite un alza de hasta 225 puntos básicos.
Collin Martin, responsable de renta fija en el Centro Schwab para la Investigación Financiera, coincide en la oportunidad de compra:
“Estamos viendo rendimientos en máximos de dos décadas y la gente sigue nerviosa. Son rendimientos atractivos desde el punto de vista del ingresoacumulado para las carteras”
Dicho enfoque aconseja concentrar las adquisiciones en vencimientos cortos e intermedios para minimizar riesgos de duración. Martin privilegia los bonos corporativos con grado de inversión y la deuda de alto rendimiento, asegurando textualmente que este último segmento
“Es un índice de calidad relativamente alta hoy en día”
Aunque los cupones protegen contra oscilaciones moderadas, el elevado déficit fiscal y las masivas emisiones corporativas exigen prudencia en los plazos más largos. Mientras las tasas de interés se mantengan restrictivas, posicionarse en tramos intermedios asegurará retornos atractivos sin exponer el patrimonio a correcciones de precios severas.

FAQs
La tasa del bono del Tesoro a 10 años cotiza en el 5,29% rozando máximos desde 2002, debido a que los operadores descuentan un 67% de opciones a una nueva subida de tipos de la Fed en diciembre. Por consiguiente, los elevados cupones actuales ofrecen un colchón defensivo de rentabilidad directa, el cual evita pérdidas patrimoniales netas a menos que el rendimiento aumente más de 65 puntos básicos adicionales.
Los tramos intermedios a 5 años toleran un incremento de hasta 110 puntos básicos antes de neutralizar los intereses cobrados, mientras que los títulos a 2 años admiten un margen de protección de hasta 225 puntos básicos. Asimismo, esta mayor holgura financiera frente al escenario de 2022 aísla a los inversores de rentas, puesto que absorbe con eficacia la volatilidad de los precios en el mercado de renta fija.
Las firmas de inversión aconsejan priorizar vencimientos cortos e intermedios para reducir el riesgo de duración, ya que los abultados déficits fiscales y las emisiones masivas amenazan la estabilidad de los plazos más largos. En consecuencia, los analistas recomiendan posicionarse en bonos corporativos con grado de inversión y deuda de alto rendimiento, aprovechando de este modo los mayores retornos acumulados en dos décadas sin asumir riesgos desmedidos.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.