PUNTOS IMPORTANTES:
- El volumen de deuda pública actúa como combustible financiero, amplificando las ventas de bonos desatadas por el encarecimiento global del petróleo.
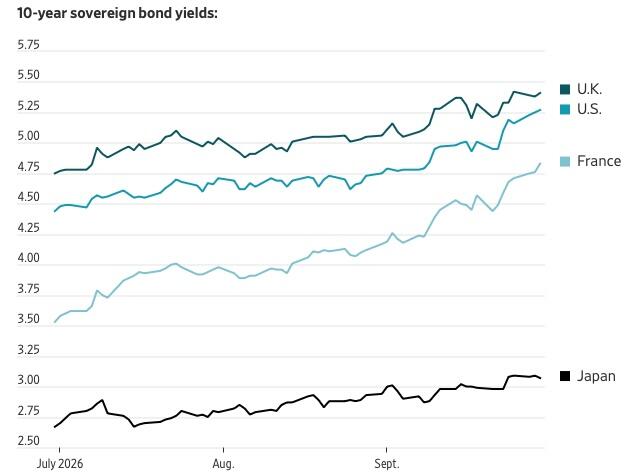
- Los títulos a diez años registran su mayor salto trimestral desde 1994, liderados por alzas de 1,29 puntos porcentuales en Francia.
- Economías con pasivos superiores al 100% del PIB afrontan primas de riesgo elevadas que amenazan con encarecer la refinanciación estatal.
El encarecimiento del crudo actuó como el detonante visible de las ventas masivas en los mercados internacionales de renta fija. Sin embargo, el volumen acumulado de deuda pública funciona como el combustible seco que propaga el fuego, intensificando las presiones financieras sobre las economías más apalancadas.
En Estados Unidos, el consenso de Wall Street atribuyó inicialmente estas tensiones a las expectativas inflacionarias y a la previsión de nuevos ajustes por parte de la Reserva Federal. No obstante, los cálculos elaborados por la Fed de San Francisco demuestran que las primas exigidas superan los movimientos de corto plazo.

Dicho factor monetario tampoco explica por qué naciones como Francia sufrieron repuntes aún más violentos en sus rendimientos, pese a compartir el mismo shock petrolero. El análisis de las potencias del G7 revela que el endeudamiento soberano ejerce un papel determinante en la crisis, castigando con dureza a los emisores deficitarios.
Durante el tercer trimestre, el rendimiento del bono del Tesoro estadounidense a 10 años repuntó 0,83 puntos porcentuales, anotando su mayor incremento trimestral desde 1994, según FactSet. En Europa, Francia e Italia sufrieron sacudidas superiores, con alzas de 1,29 y 1,28 puntos porcentuales en sus referencias soberanas.

Dispersión de rendimientos soberanos y cargas fiscales del G7
Cargas de endeudamiento y repuntes de rentabilidad soberana
- Pasivo público registrado en Italia: La ratio de deuda estatal se situó en el 149% del PIB.
- Endeudamiento federal en Estados Unidos: Las obligaciones soberanas alcanzaron el 126% del PIB.
- Carga fiscal del gobierno francés: El volumen de pasivos consolidó un 117% del PIB.
- Déficit presupuestario de Japón en 2024: El desbalance fiscal anual representó el 1,7% del PIB.
Según datos de la OCDE, Italia encabeza el pasivo del grupo con un 149% del PIB en 2025, frente al 126% registrado en Estados Unidos y el 117% de Francia. En contraste, economías con ratios inferiores como Alemania, Reino Unido y Canadá experimentaron alzas sustancialmente más moderadas en sus costes soberanos.
Ese desbalance no surgió de forma repentina este trimestre, pero los inversores suelen ignorar los riesgos latentes hasta que un catalizador externo los vuelve críticos. El conflicto bélico con Irán reactivó la alarma sobre los pasivos soberanos, impidiendo que las tasas desciendan con rapidez incluso si el crudo retrocede.
La singularidad de Japón y la disciplina del déficit fiscal
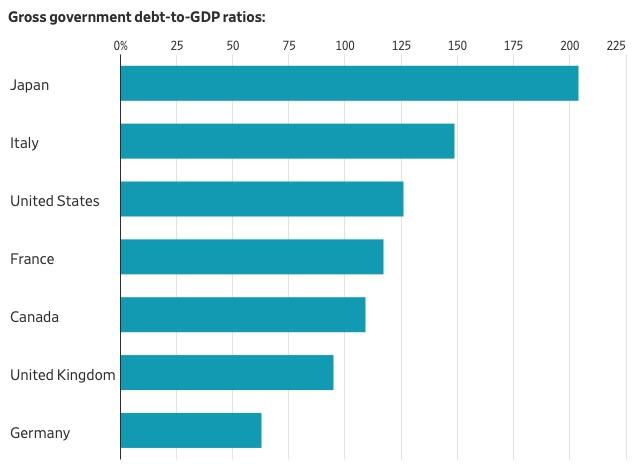
Japón representa la gran excepción estadística del club industrializado. A pesar de soportar un pasivo bruto superior al 200% del PIB, la deuda nipona a 10 años anotó el menor incremento trimestral, avanzando apenas 0,4 puntos porcentuales gracias al control ejercido por sus autoridades sobre los flujos domésticos.

La consultora Capital Economics aclara que las cuantiosas reservas en divisas e inversiones públicas reducen la deuda neta japonesa al 109% del PIB hacia 2027. Además, su déficit público anual fue de solo 1,7% en 2024, contrastando con la media del 4,7% del resto del G7, evidenciando una mayor disciplina presupuestaria.
Para los inversores de renta fija, la credibilidad fiscal adquiere un protagonismo determinante. Las naciones capaces de diseñar planes creíbles de consolidación presupuestaria afrontarán menor volatilidad en sus bonos, un grupo disciplinado en el que difícilmente encajarán las cuentas públicas de Washington, forzando a blindar las carteras frente a tipos altos.
FAQs
El encarecimiento del petróleo derivado del conflicto con Irán detonó la ola vendedora en la renta fija, debido a que el desmedido endeudamiento público intensificó la prima de riesgo en los países deficitarios. Por consiguiente, los rendimientos a 10 años repuntaron 1,29 puntos porcentuales en Francia, 1,28 en Italia y 0,83 en Estados Unidos, anotando de este modo el mayor incremento trimestral en Wall Street desde 1994.
Los costes soberanos se dispararon con especial violencia en estos emisores, ya que Italia soporta una ratio de deuda del 149% del PIB frente al 126% registrado en Estados Unidos y el 117% de Francia. En contraste, economías con menores pasivos estructurales como Alemania o Canadá sufrieron tensiones sustancialmente más moderadas, puesto que los inversores penalizan con dureza a los gobiernos incapaces de contener sus déficits fiscales.
La tasa soberana japonesa a 10 años avanzó apenas 0,4 puntos porcentuales en el trimestre, por lo que se consolidó como la gran excepción estadística dentro de las potencias del G7. Asimismo, sus cuantiosas reservas de divisas e inversiones públicas reducen su deuda neta al 109% del PIB, mientras que su déficit anual de apenas el 1,7% confirma por lo tanto una disciplina presupuestaria superior frente a la media del 4,7% del resto del grupo.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.