PUNTOS IMPORTANTES:
- El rendimiento de los bonos del Tesoro a diez años toca su cota máxima del 5,304%, alcanzando niveles inéditos desde 2002.
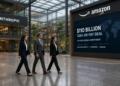
- Las revisiones oficiales elevan el ingreso interno bruto al 6,9%, sumando 507.000 millones de dólares a la actividad económica anualizada.
- La correlación histórica justifica tipos de interés elevados ante la combinación de crecimiento económico sólido y presiones inflacionarias persistentes.
El mercado de renta fija sufrió otra jornada de pérdidas este miércoles, impulsando el rendimiento de los bonos del Tesoro a diez años hasta el 5,304%. Dicha cota marca su nivel más alto desde 2002, desconcertando a los analistas tras registrarse una inflación de agosto inferior a lo previsto.
La explicación a esta paradoja reside en un indicador macroeconómico simultáneo. En su reciente cálculo del producto interior bruto, la Oficina de Análisis Económico (BEA) revisó al alza el crecimiento real anualizado durante el primer semestre, elevándolo desde el 1,8% hasta un promedio del 2,4%.

Más determinante aún resultó la corrección estadística sobre la producción nominal. El ingreso interno bruto (GDI) aumentó en 507.000 millones de dólares, lo que supone una expansión del 1,6% adicional, acelerando su tasa interanual hasta el 6,9% frente al cálculo preliminar del 6,6%.
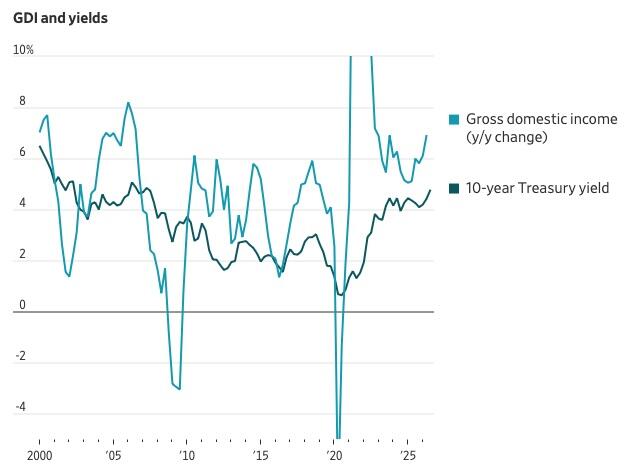
En teoría macroeconómica, el gasto en bienes medido por el PIB y los ingresos percibidos por fabricarlos evaluados por el GDI deberían coincidir. Aunque difieren por ajustes técnicos, ambos indicadores crecen a su ritmo más veloz desde 2006, excluyendo el ciclo atípico de la pandemia.

Ese dinamismo condiciona directamente las expectativas de la renta fija al integrar tanto el volumen físico producido como la inflación subyacente de los precios. La fortaleza simultánea en ambas variables obliga a proyectar costes crediticios superiores, justificando que los inversores exijan mayores primas temporales en sus carteras.
Correlación histórica entre el ingreso nominal y los rendimientos soberanos
Indicadores de actividad económica y equivalencias de rendimiento
- Rendimiento alcanzado por el bono a diez años: La tasa soberana estadounidense repuntó hasta el 5,304%.
- Revisión del PIB real en el primer semestre: El promedio anualizado avanzó desde el 1,8% al 2,4%.
- Crecimiento anual del ingreso interno bruto: La métrica nominal del GDI se aceleró hasta el 6,9%.
- Tasa equivalente calculada por regresión: El avance nominal del producto interior bruto modela un tipo del 5,5%.
Desde la década de 1950, el producto nominal y las tasas de los bonos han mantenido una correlación histórica consistente. Una regresión estadística simple vincula el crecimiento nominal del PIB del 6,3% con un rendimiento del 5,5%, mientras que el GDI del 6,9% se alinea con un tipo soberano del 5,8%.
Aunque estas proyecciones matemáticas superan las cotas actuales, el estudio no pretende adivinar el destino exacto de las cotizaciones. La lección fundamental es que, ante la combinación actual de crecimiento productivo robusto e inflación persistente, los rendimientos vigentes en el mercado soberano no resultan en absoluto sorprendentes.

FAQs
El rendimiento del bono del Tesoro a 10 años escaló al 5,304% alcanzando su nivel más alto desde 2002, debido a que la Oficina de Análisis Económico revisó al alza el crecimiento real del primer semestre desde el 1,8% hasta un promedio del 2,4%. Por consiguiente, esta fortaleza macroeconómica neutralizó el alivio de los precios, forzando de este modo una mayor exigencia de rentabilidad en el mercado de renta fija.
El ingreso interno bruto aumentó en 507.000 millones de dólares y aceleró su tasa interanual hasta el 6,9%, por lo que registró su expansión nominal más rápida desde el ejercicio de 2006. Asimismo, este dinamismo cuantitativo refleja la solidez simultánea de la producción física y los precios, obligando por lo tanto a los operadores a descontar costes de financiación más elevados.
Las regresiones estadísticas desde los años 50 asocian un PIB nominal del 6,3% con un rendimiento soberano del 5,5%, mientras que un GDI del 6,9% se alinea históricamente con una tasa del 5,8%. En consecuencia, los analistas concluyen que las cotizaciones actuales de la deuda pública no constituyen ninguna distorsión irracional, puesto que se corresponden fielmente con la combinación de fuerte actividad productiva e inflación persistente.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.