PUNTOS IMPORTANTES:
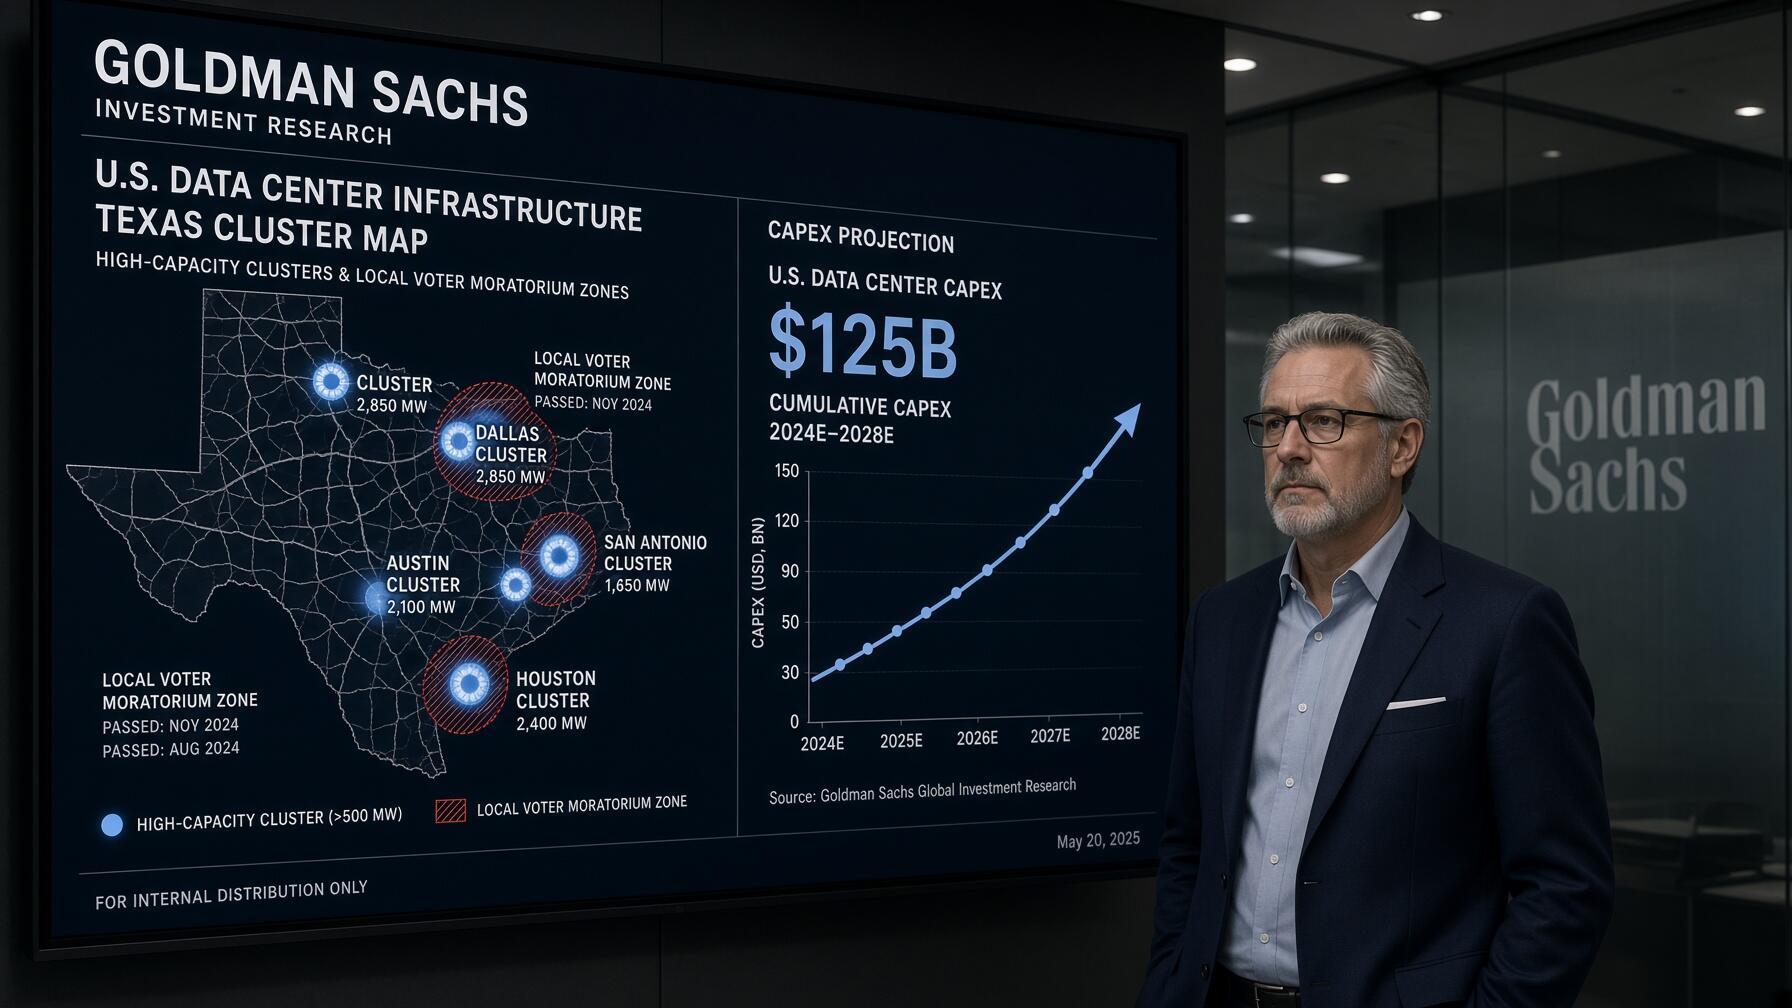
- El banco Goldman Sachs elevó sus previsiones de gasto en centros de datos hasta 125.000 millones de dólares hacia 2028, desoyendo las moratorias políticas.
- Un volumen de 86 gigavatios en construcción garantiza la continuidad operativa inmediata, representando inversiones comprometidas por más de 300.000 millones de dólares.
- El estado de Texas concentra el 26% de la nueva capacidad nacional, donde las restricciones legislativas dilatarán los plazos de ejecución.
Wall Street vivió una de sus semanas más convulsas tras confirmarse que los candidatos contrarios a la inteligencia artificial ganaron gobernaciones que concentran el 45% de la capacidad proyectada en Estados Unidos. Ese vuelco electoral convirtió las infraestructuras en activos tóxicos, provocando caídas automáticas en los futuros del Nasdaq.
Tras la victoria de candidatos escépticos en Texas, estados como Georgia, Ohio y Míchigan anticiparon normativas restrictivas similares. Dicha incertidumbre regulatoria desató compras récord de opciones de venta, mientras el coste de cobertura contra impagos crediticios en centros de procesamiento escaló a máximos históricos.
Goldman Sachs (GS) irrumpió con un diagnóstico contracorriente liderado por Giulio Esposito, defendiendo la solidez del ciclo constructor de centros de datos hasta 2028. La entidad sostiene que los 86 gigavatios actualmente en construcción garantizan una elevada visibilidad operativa, desplazando las inversiones en el tiempo sin mermar la demanda total.
86 gigavatios en construcción y aceleración del ciclo constructor
Métricas de inversión y capacidad en desarrollo
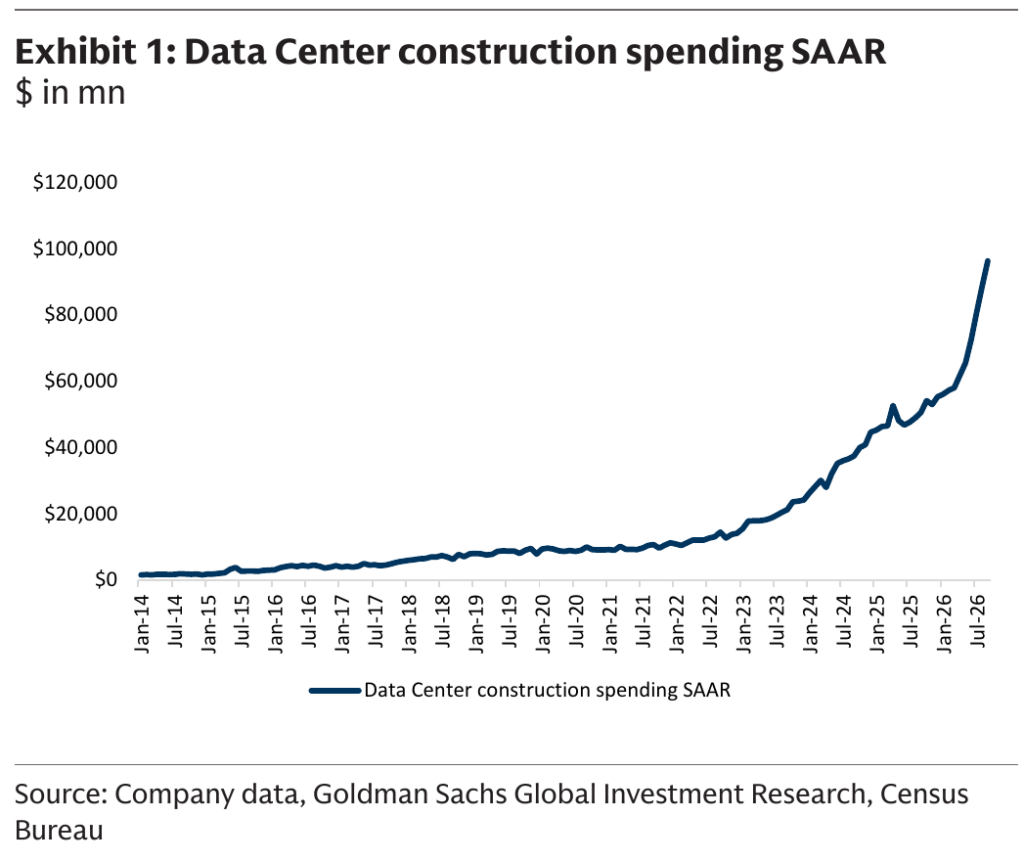
- Gasto anualizado de construcción: La tasa desestacionalizada del sector se sitúa cerca de 100.000 millones de dólares.
- Proyectos en fase de obras activas: La potencia en ejecución alcanza 86 gigavatios, valorada en 300.000 millones de dólares.
- Previsión de gasto para 2028: El banco elevó su proyección de inversión en obra civil hasta 125.000 millones de dólares.
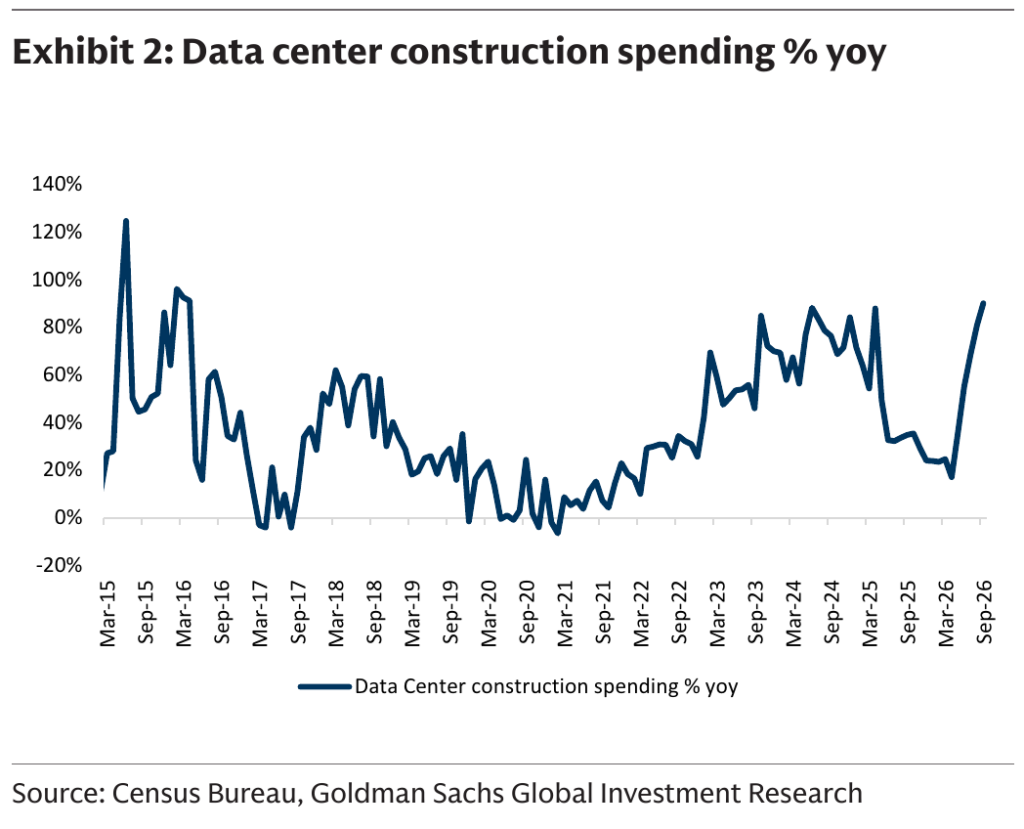
En el informe sobre el ciclo constructor, el analista Adam Bubes constató que el gasto en obras se aceleró desde el 55% interanual en junio hasta el 90% en septiembre. Dicho dinamismo industrial alcanzó un ritmo anualizado récord próximo a los 100.000 millones de dólares, según registros oficiales del Census Bureau.

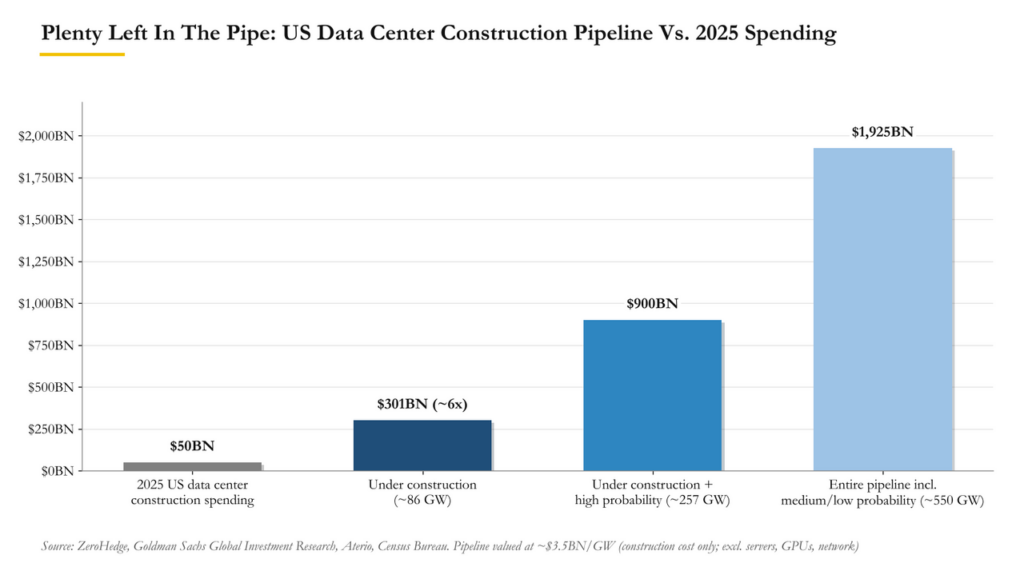
Al clasificar la cartera de proyectos de Aterio, el banco estimó un coste de referencia de 3.500 millones de dólares por gigavatio. Bajo este parámetro, los 86 gigavatios en obras representan 300.000 millones en inversión, multiplicando por seis el presupuesto total desembolsado en el país durante 2025.
Esa acumulación de proyectos en desarrollo ascendería a 1,9 billones de dólares si se computan los 293 gigavatios adicionales anunciados con menor probabilidad de ejecución. Los planes que ya cuentan con obras iniciadas aseguran seis años de gasto equivalente, movilizando más de 200.000 millones de dólares inmunes a las moratorias políticas.
La duplicación de capacidad eléctrica y la cobertura técnica de la demanda
Michael Ng, analista de hardware tecnológico de la entidad financiera, llegó a conclusiones coincidentes tras evaluar la potencia disponible en el sistema. La capacidad operativa actual de 57 gigavatios brutos superará los 65 gigavatios en 2026, para posteriormente más que duplicarse hasta alcanzar 143 gigavatios brutos hacia el año 2030.

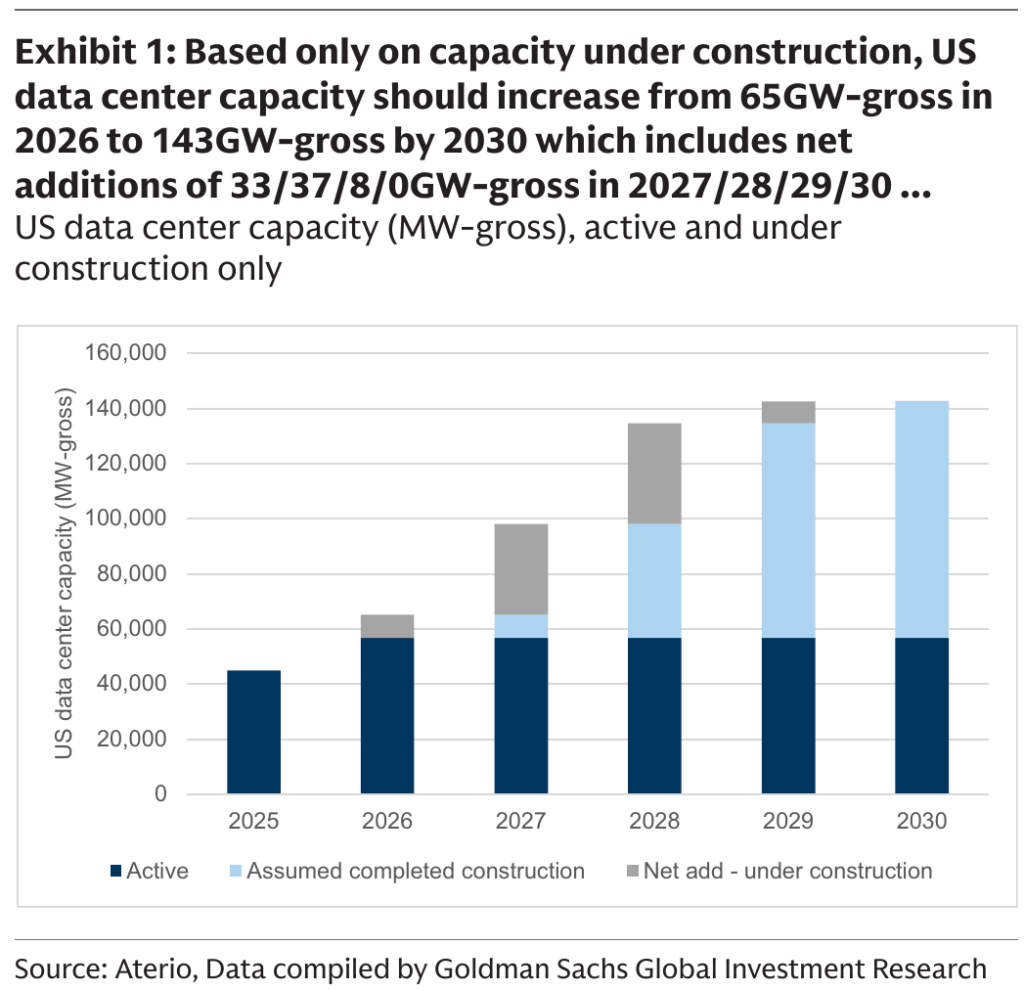
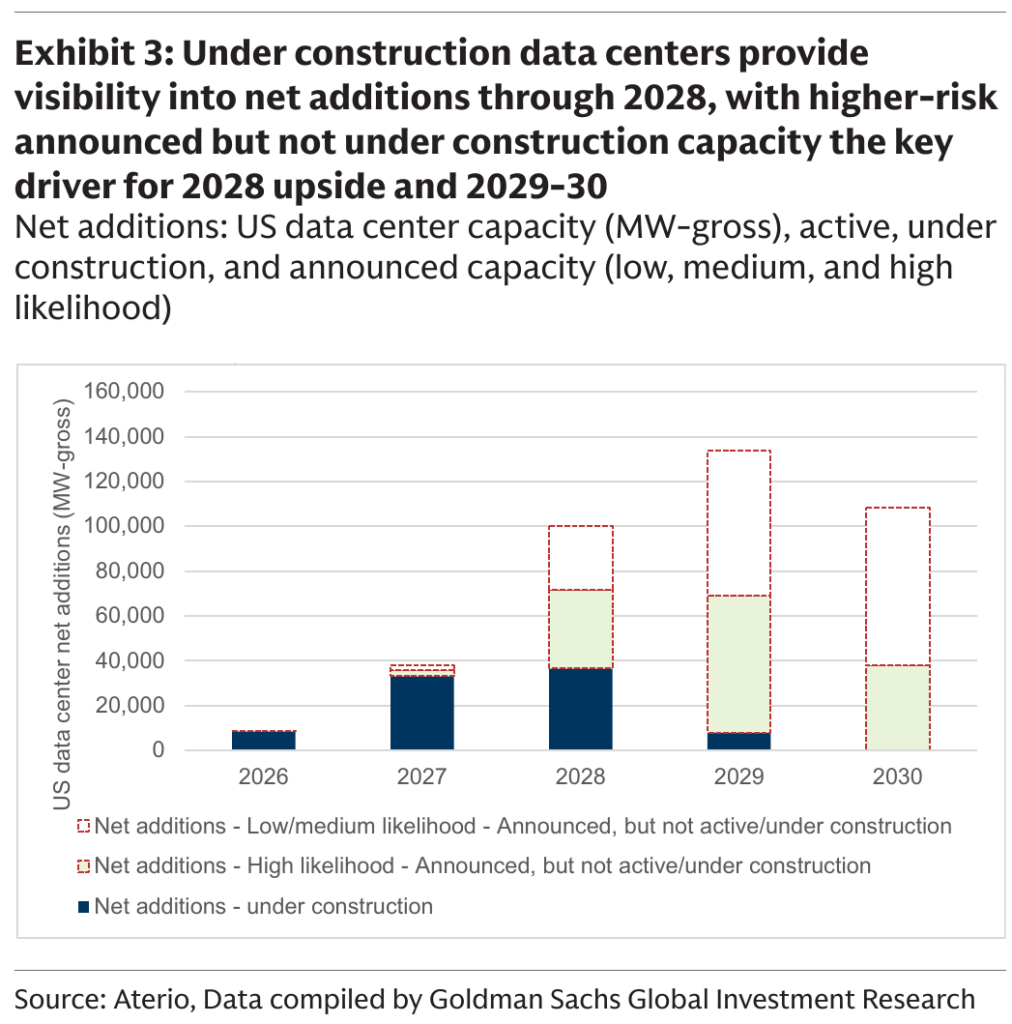
En términos de carga informática neta, las obras en curso aportarán 22 gigavatios en 2027 y 24 gigavatios en 2028. Esta potencia de procesamiento cubre holgadamente las previsiones del banco, garantizando que los objetivos de capacidad para los próximos dos años ya se encuentran físicamente asegurados bajo tierra.
Dichas estimaciones de alta probabilidad se complementan con 137 gigavatios brutos adicionales planificados para el período 2027-2030. No obstante, los analistas advierten que algunos proyectos que iniciaron movimientos de tierras podrían afrontar trabas administrativas si carecen de acuerdos firmes de suministro eléctrico o permisos ambientales.
El impacto en Texas y la diferencia entre moratorias y cancelaciones
Texas representa el epicentro de la controversia regulatoria al concentrar el 26% de las adiciones netas de capacidad previstas entre 2026 y 2030. Las cinco regiones con campañas políticas hostiles aglutinan el 42% del desarrollo nacional, lo que desató temores inmediatos tras la elección de la gobernadora Gina Hinojosa.
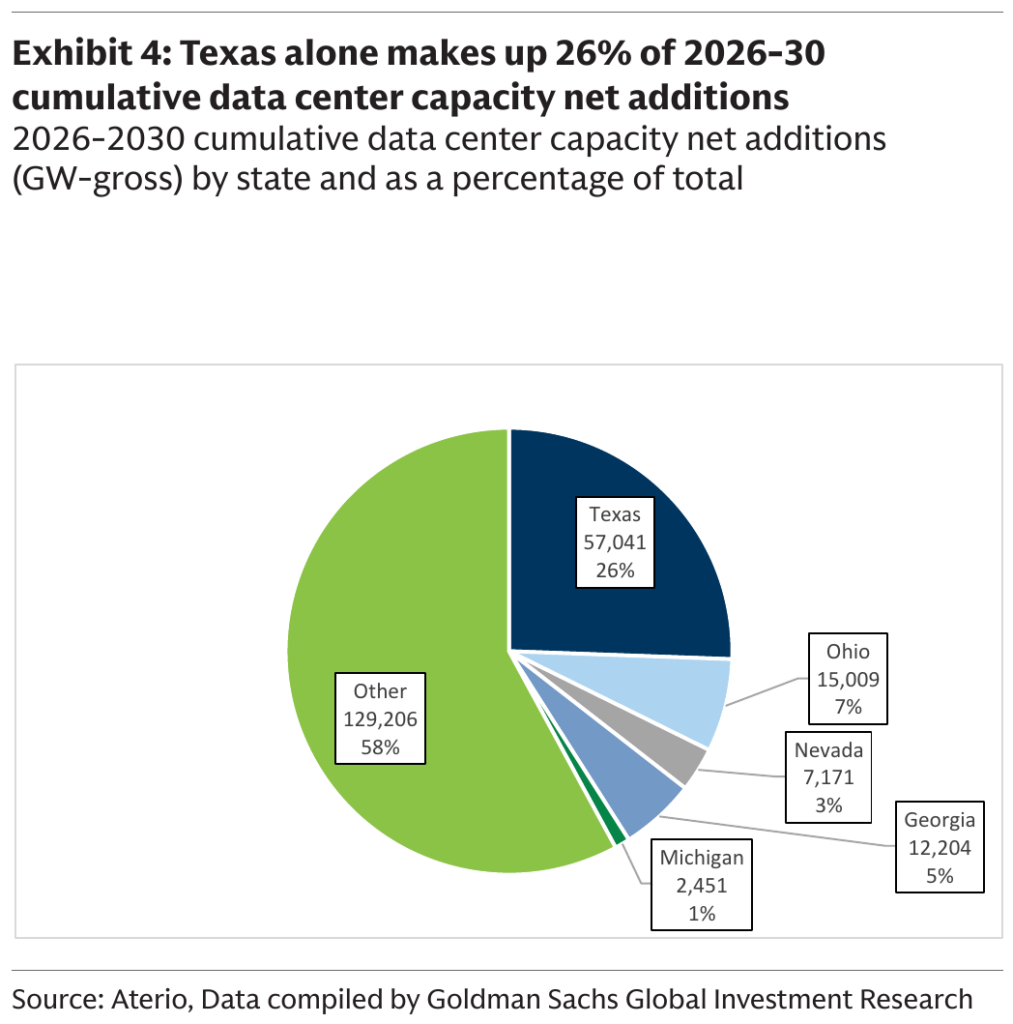
El analista de Goldman Sachs, Michael Ng, aclaró el alcance normativo real:
«Observamos que las moratorias no son prohibiciones ni cancelaciones, y los riesgos se relacionan con retrasos operativos, mayores costes de financiación por obras prolongadas y mayores exigencias de capital.»
Dado que el calendario de desarrollo ya resultaba insostenible al proyectar 55 gigavatios para 2028, los aplazamientos estaban descontados por la física del sector. Por ello, las restricciones políticas suavizarán el ritmo de gasto temporal, extendiendo la duración del ciclo expansivo sin reducir el mercado potencial absoluto.
En cuanto al impacto bursátil en empresas cotizadas, firmas como IREN afrontan una exposición directa del 87% de su capacidad instalada en Texas. Por el contrario, operadores consolidados como Digital Realty (DLR) y Equinix (EQIX) mantienen sus activos resguardados en grandes centros urbanos ajenos a estas disputas territoriales.
Revisión al alza de previsiones y el respaldo de la demanda corporativa
Adam Bubes desafió el desplome de Wall Street elevando sus proyecciones de gasto en construcción hasta 80.000 millones en 2026 y 100.000 millones en 2027. Esta revisión técnica incorporó una estimación de 125.000 millones para 2028, reflejando la solidez de las obras que ya cuentan con maquinaria sobre el terreno.
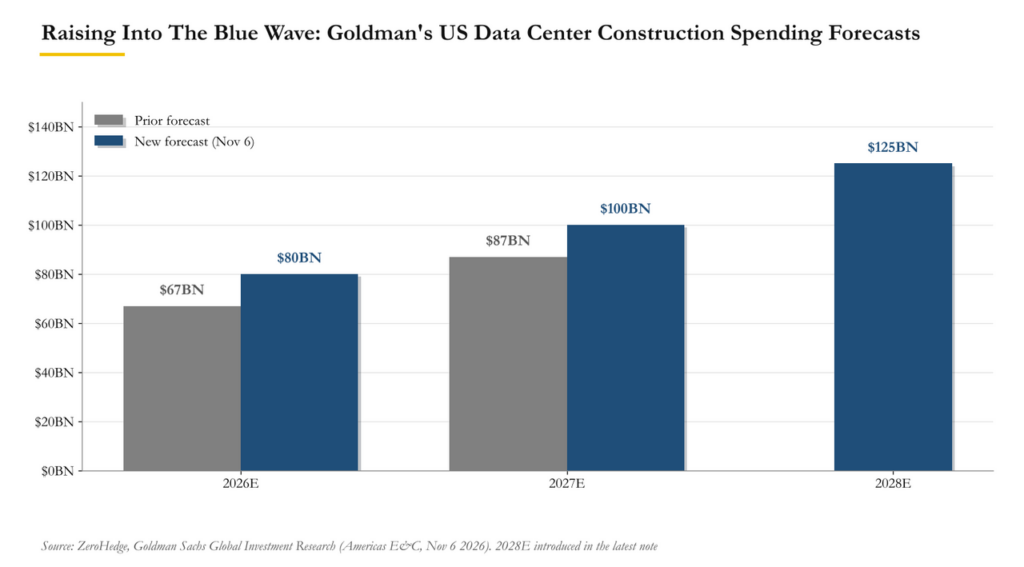
El analista Adam Bubes justificó la revisión contracorriente:
«Comprendemos la óptica de elevar nuestras previsiones tras las elecciones, que introdujeron la perspectiva de retrasos, pero los factores que impulsan nuestras estimaciones se pusieron en marcha en los últimos meses.»
Esta sólida cartera en ejecución elevaría la facturación anual a 155.000 millones en 2027 y a un techo de 185.000 millones en 2028 con los proyectos altamente probables. El modelo descarta las propuestas más especulativas, confirmando que el desembolso continuará a ritmos récord durante más de una década.
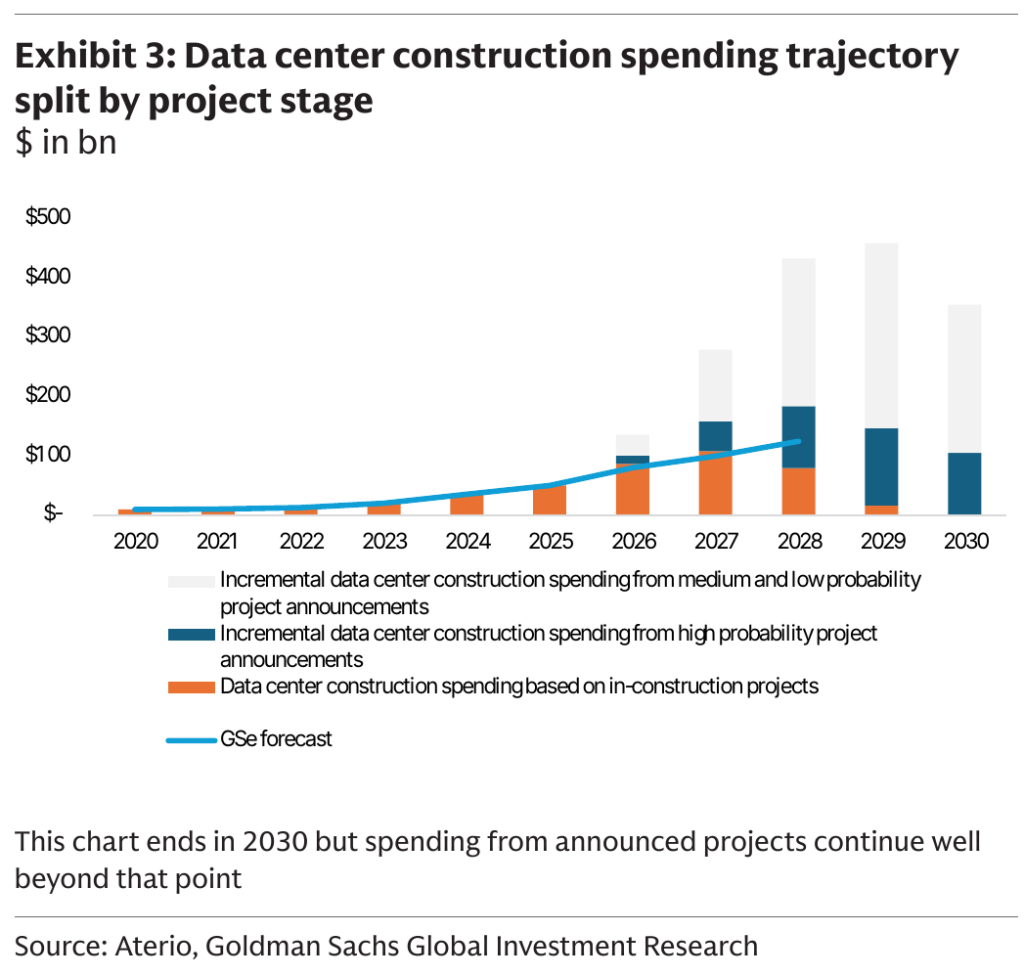
En el frente de la demanda corporativa, los gigantes tecnológicos prevén desembolsar 800.000 millones en 2026 y 1,3 billones en 2027. Los precios de alquiler de procesadores de Nvidia (NVDA) subieron un 50% este año, confirmando que los clientes institucionales continúan pagando tarifas premium por capacidad de procesamiento.
Concluyendo el análisis estratégico, la infraestructura sobrevivirá a las trabas políticas gracias a los 86 gigavatios ya comprometidos. Aunque las promotoras endeudadas al 12,5% afrontarán problemas de liquidez, las constructoras continuarán ejecutando el vertido de hormigón para los nuevos propietarios del capital.
FAQs
La confirmación de que candidatos contrarios a la inteligencia artificial ganaron en estados que concentran el 45% de la capacidad proyectada desató una oleada de ventas masivas, pánico bursátil y compras récord de opciones de venta por temor a normativas restrictivas.
Goldman Sachs sostiene que los 86 gigavatios actualmente en construcción (equivalentes a 300.000 millones de dólares en inversión activa) garantizan una elevada visibilidad operativa hasta 2028, lo que asegura que las restricciones políticas solo provocarán retrasos y no cancelaciones.
A pesar del entorno político adverso, los analistas de Goldman Sachs elevaron sus proyecciones de gasto en construcción de centros de datos hasta 80.000 millones en 2026, 100.000 millones en 2027 y 125.000 millones en 2028, impulsados por obras que ya cuentan con maquinaria sobre el terreno.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.