PUNTOS IMPORTANTES:
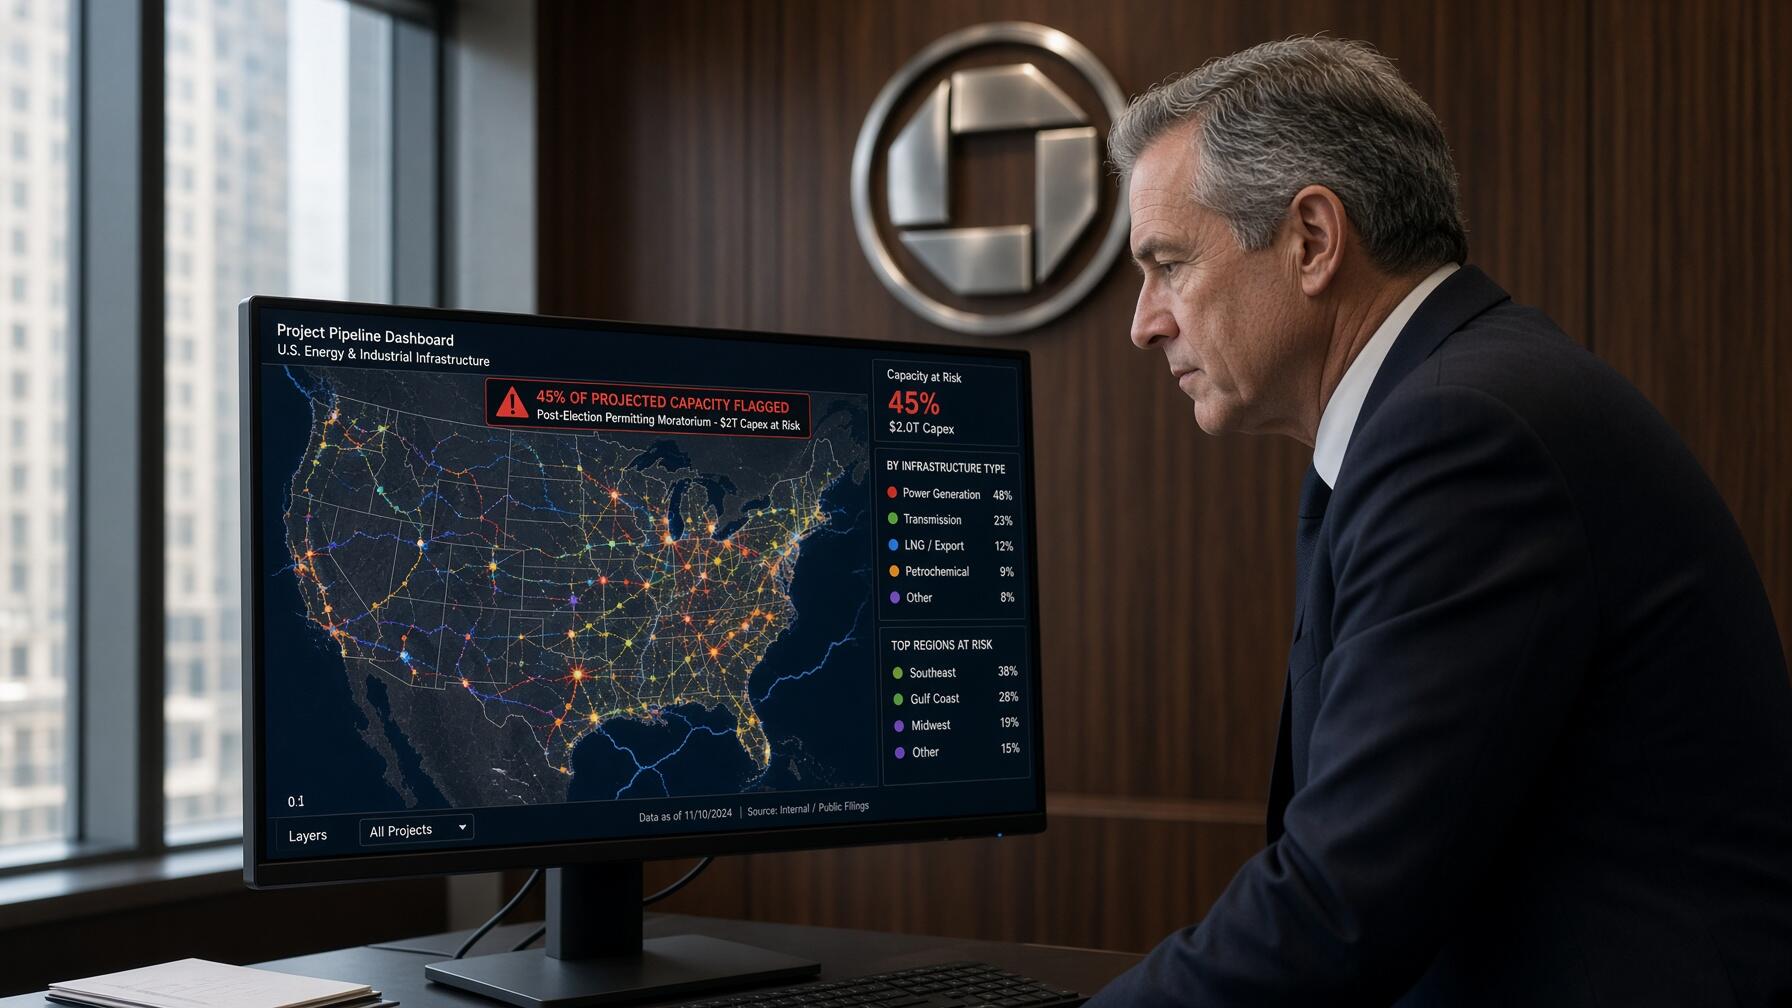
- El análisis de JPMorgan advierte que las trabas regulatorias frenarán proyectos de infraestructura por más de 2 billones de dólares tras las elecciones.
- Cerca del 45% de la capacidad proyectada en Estados Unidos enfrenta moratorias estatales mientras el desembolso corporativo mantendrá solidez durante 2027.
- El estado de Texas concentra el 27% de la deuda especulativa del sector donde los retrasos operativos elevarán el apalancamientofinanciero.
El despliegue de la inteligencia artificial sufrió inicialmente por escasez de semiconductores. Posteriormente enfrentó severas restricciones de liquidez financiera y, tras las recientes elecciones legislativas, la resistencia política frenó el avance de nuevos centros de datos en diversas regiones estadounidenses.
Dubravko Lakos-Bujas, estratega jefe de mercados globales de JPMorgan Chase & Co. (JPM), trazó esta trayectoria en su último informe para clientes institucionales. El analista argumentó que el cuello de botella tecnológico migró desde los componentes físicos hacia las restricciones de liquidez:
«Y ahora a los riesgos regulatorios.»
Informes financieros previos ya anticipaban que varias gobernaciones clave pondrían en peligro el desarrollo de megaestructuras computacionales. Las votaciones locales confirmaron este escenario adverso al transformar el rechazo ciudadano en mandatos concretos contra la expansión energética descontrolada.
Goldman Sachs Group Inc. (GS) estimó que el 45% de la capacidad proyectada en Estados Unidos ingresó en zona de moratoria regulatoria. Entidades territoriales como Georgia, Ohio y Michigan adoptaron posturas restrictivas alineadas con la suspensión temporal promovida en Texas.

A través de sus modelos, la firma cuantificó estas implicaciones sobre la curva de inversión corporativa que monitorea la renta variable global. Sus cálculos proyectan que el gasto para 2027 permanece asegurado con una trayectoria sólida, definiendo la amenaza como:
«Retrasos en lugar de cancelaciones o retrocesos.»
Este pronóstico transmite tranquilidad a corto plazo, pero las proyecciones cuantitativas del banco para 2028 plantean interrogantes mayores. El verdadero desafío estructural radica en los mecanismos crediticios que respaldaron el desarrollo de infraestructura en Texas.
El límite del poder federal frente a la autonomía estatal
Métricas del ciclo de inversión e impacto regulatorio
- Capacidad nacional bajo moratoria: Cerca del 45% de las instalaciones previstas en Estados Unidos enfrentan pausas o trabas de permisos locales.
- Gasto de capital proyectado para 2027: Los seis gigantes tecnológicos desembolsarán 1,7 billones de dólares según estimaciones de JPMorgan.
- Proyección de inversión hacia 2028: El gasto corporativo global ascenderá a 2,03 billones de dólares con un crecimiento moderado del 19%.
- Exposición crediticia de alto rendimiento: El estado de Texas concentra el 27% de los proyectos financiados en el mercado de bonos especulativos.
En el ámbito federal, la nueva correlación de fuerzas legislativas en Washington no alterará sustancialmente el marco normativo nacional. El umbral de 60 votos en el Senado de los Estados Unidos y el respaldo explícito de la presidencia dificultan la aprobación de una moratoria generalizada:

«Oro puro.»
Paralelamente, el poder ejecutivo conserva la facultad de emitir órdenes ejecutivas para blindar proyectos de interés estratégico nacional. JPMorgan documentó la frecuencia histórica de estos instrumentos presidenciales para tranquilizar a los inversores preocupados por una paralización burocrática federal.
Sin embargo, el banco subraya que el verdadero poder de veto recae ahora en las administraciones estatales. Los nuevos gobernadores electos impulsaron medidas que van desde una moratoria inmediata en Texas hasta suspensiones temporales en Georgia y Nuevo México.
Por su parte, Ohio y Nevada aprobaron condicionamientos estrictos que obligan a las empresas tecnológicas a asumir el coste total de las redes eléctricas. Estas exigencias buscan proteger las tarifas de los usuarios residenciales ante el desmedido consumo de los nuevos complejos.
A escala municipal, el panorama resulta aún más restrictivo para los operadores tecnológicos de infraestructura. Cerca de 42 de 45 consultas locales para limitar centros de cómputo fueron aprobadas, anticipándose la proliferación de iniciativas similares en múltiples distritos antes de 2028.
En términos prácticos, mientras las autoridades federales carecen de mecanismos para detener estas obras, las comunidades locales descubrieron su capacidad para frenar megaproyectos mediante ordenanzas zonales. Esta dispersión regulatoria complica los calendarios de ejecución previstos por las corporaciones tecnológicas.
Proyecciones financieras para 2027 y el muro de permisos de 2028
Frente al impacto en las cuentas corporativas, los analistas consideran que 2027 quedará resguardado porque financiará obras actualmente en desarrollo. Las seis grandes compañías gastarán 1,7 billones de dólares, superando ampliamente el consenso del mercado fijado en 1,3 billones.
Ese punto de inflexión cuantitativo se manifestará en 2028 al desacelerar el ritmo de expansión interanual del 87% al 19%. Con un desembolso estimado en 2,03 billones de dólares, la firma reconoce que la curva de inversión se aplanará por las dificultades burocráticas.
Estas trabas trascienden al sector inmobiliario digital debido a su correlación directa con la renta variable. Cada tramo de 100.000 millones de dólares en inversión genera 9 dólares en beneficios por acción para el S&P 500, convirtiendo los permisos locales en una variable analítica determinante.
Mike Ng, analista de Goldman Sachs, proyectó adiciones netas de 22 y 24 gigavatios para los próximos dos años, representando Texas más del 20% de esa capacidad. El especialista coincidió con el consenso de Wall Street al definir la contingencia como:
«Una cuestión de calendario más que de cancelaciones.»
Cuando la totalidad de las firmas de inversión adoptan idéntico argumento de forma sincronizada, los inversores prudentes deben extremar su escepticismo. La complacencia colectiva suele omitir las consecuencias patrimoniales que desencadenaría un fallo en las previsiones oficiales.
Ventajas competitivas para los operadores con infraestructura instalada
Paradójicamente, las restricciones impuestas benefician a los operadores consolidados que ya cuentan con instalaciones operativas o autorizaciones definitivas. La escasez de capacidad computacional otorgará a los gigantes tecnológicos mayor poder de fijación de precios y mejores márgenes de rentabilidad operativa.
Nuevos desarrollos computacionales se desplazarán hacia jurisdicciones más flexibles como Luisiana o Dakota del Norte, e incluso hacia mercados internacionales. Esta dinámica territorial reconfigura el mapa de asignación de capital de las corporaciones tecnológicas en Norteamérica.
En términos estratégicos, una moratoria regulatoria funciona como un foso defensivo para los líderes del mercado. Las corporaciones cuyo flujo libre de caja cayó a 77.000 millones de dólares recibirán un freno involuntario al gasto, beneficiando a sus accionistas a expensas de los competidores emergentes.
Entre las soluciones operativas disponibles, las empresas evalúan la reubicación geográfica, materiales sostenibles y generación eléctrica privada dentro de sus instalaciones. Diseñar plantas de energía propias evita sobrecargar las redes públicas, neutralizando las quejas comunitarias por el encarecimiento de las tarifas residenciales.
La deuda especulativa y la vulnerabilidad financiera en Texas
Dicho factor ignorado del informe sitúa a Texas como la prueba de fuego del ciclo actual de infraestructuras. Dicha jurisdicción concentra el 27%de la capacidad financiada mediante bonos de alto rendimiento, exponiendo a los acreedores a severos riesgos de impago.
Un aplazamiento temporal resulta tolerable para el crecimiento teórico del sector, pero deviene crítico para los deudores apalancados. La entidad bancaria advirtió que si los ingresos operativos se demoran, los ratios de endeudamiento corporativo:
«Aún podrían elevarse más.»
Hacia finales de octubre, las tensiones crediticias comenzaron a manifestarse cuando la banca suspendió la emisión de deuda para un centro de Anthropic PBC valorado en 15.000 millones de dólares. Las entidades financieras quedaron atrapadas con préstamos puente sin posibilidad de colocación en el mercado secundario.
Gina Hinojosa, gobernadora electa, calificó su programa político como un reordenamiento normativo indispensable para la sostenibilidad energética del estado, asegurando públicamente a los inversores que:
«No es que odie los centros de datos.»
En la cima de la estructura de capital, los analistas de crédito esperan que los gigantes tecnológicos financien sus compromisos sin contratiempos mayores. No obstante, advierten que requerirán recurrir a aportaciones de capital accionario para diversificar sus fuentes de liquidez ante el endurecimiento financiero.
Comportamiento bursátil y rotación sectorial tras la votación
Las mesas de dinero reaccionaron de forma contundente sin aguardar a las sesiones parlamentarias. La cesta temática de centros de datos y electrificación de JPMorgan se desplomó un 13,5% en dos jornadas, acumulando un retroceso previo del 16,2% registrado durante octubre.
Diversos flujos de capital rotaron hacia sectores favorecidos por las nuevas prioridades políticas, excluyendo cualquier activo vinculado a la infraestructura energética pesada. Los importadores, los valores de baja volatilidad y el sector sanitario capturaron la liquidez que abandonó a las tecnológicas tras el escrutinio electoral.
Dentro de esta cesta temática, los operadores de hospitales repuntaron un 14,7% frente al mercado y los servicios de salud gestionada avanzaron un 9,9%. Incluso el software corporativo recibió compras defensivas al considerarse un segmento desligado de la intensiva construcción de plantas de potencia.
El argumento más optimista que esgrime la entidad se basa en la pauta estacional observada en Wall Street desde 1950. Históricamente, el S&P 500 ha registrado alzas promedio del 14,6% durante los doce meses posteriores a cada proceso electoral de mitad de mandato.
Calendario de eventos clave para el sector tecnológico
Estratégicamente, la firma sostiene que las elecciones purgaron la incertidumbre política y que los obstáculos regulatorios serán menos dañinos de lo previsto. Sus proyecciones consideran que las moratorias representarán únicamente suspensiones transitorias y no derivarán en prohibiciones terminantes de construcción.
Si bien el gasto para 2027 luce garantizado, la renta variable dejó de cotizar ese ejercicio con bastante antelación. Una curva de inversión que pasa del 87% al 19% refleja una desaceleración estructural que justifica los múltiplos deprimidos en los fabricantes de semiconductores.
Próximamente, el mercado vigilará de cerca el dictamen de ERCOT el 10 de diciembre sobre la conexión a la red en Texas, junto con la reunión del Comité Federal de Mercado Abierto (FOMC). Ambos hitos determinarán la liquidez y los costes de financiación para la infraestructura digital.
Durante enero, el inicio de sesiones legislativas en Texas y Virginia pondrá a prueba los proyectos de ley restrictivos en zonas neurálgicas. Paralelamente, las próximas salidas a bolsa de grandes corporaciones medirán la disposición del mercado para seguir absorbiendo deuda y capital tecnológico.
La industria logró sortear a tiempo la falta de chips y las presiones financieras inmediatas gracias a su músculo corporativo. Sin embargo, conseguir el beneplácito de los votantes y los reguladores locales representa un desafío que Taiwan Semiconductor Manufacturing Company Ltd. (TSM) no puede resolver en sus fundiciones.
FAQs
El 45% de la capacidad proyectada en Estados Unidos ingresó en zona de moratoria regulatoria tras el triunfo de gobernadores escépticos. Sin embargo, los informes sostienen que se trata de retrasos operativos en lugar de cancelaciones definitivas, garantizando la inversión hasta 2027.
El gasto corporativo global pasará de un ritmo acelerado a aplanarse en 2028 con un desembolso estimado de 2,03 billones de dólares (un crecimiento moderado del 19%), frenado por las dificultades burocráticas y el «muro de permisos» locales.
Texas concentra el 27% de la capacidad financiada mediante bonos de alto rendimiento. Las moratorias y retrasos operativos exponen a los deudores apalancados a severos riesgos de impago y tensiones de crédito, evidenciadas en suspensiones de deuda para nuevos centros.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.