PUNTOS IMPORTANTES:
- Un estudio de TS Lombard compara la caída tecnológica actual con las punto com advirtiendo que el mercado ignora señales tardías de deterioro.
- Tras perder un tercio en 2000, el índice Nasdaq rebotó un 35% antes de que el colapso crediticio destruyera pedidos tecnológicos corporativos.
- Los analistas advierten que los beneficios futuros representan vulnerabilidad hoy mientras el índice principal prueba el soporte de 7.300 puntos.
Recientemente, las caídas del sector tecnológico reactivaron las comparaciones históricas con el estallido bursátil de principios de siglo. Dario Perkins, estratega de TS Lombard, examinó la anatomía real del desplome del año 2000, identificando paralelismos incómodos con la euforia actual en torno a la inteligencia artificial.
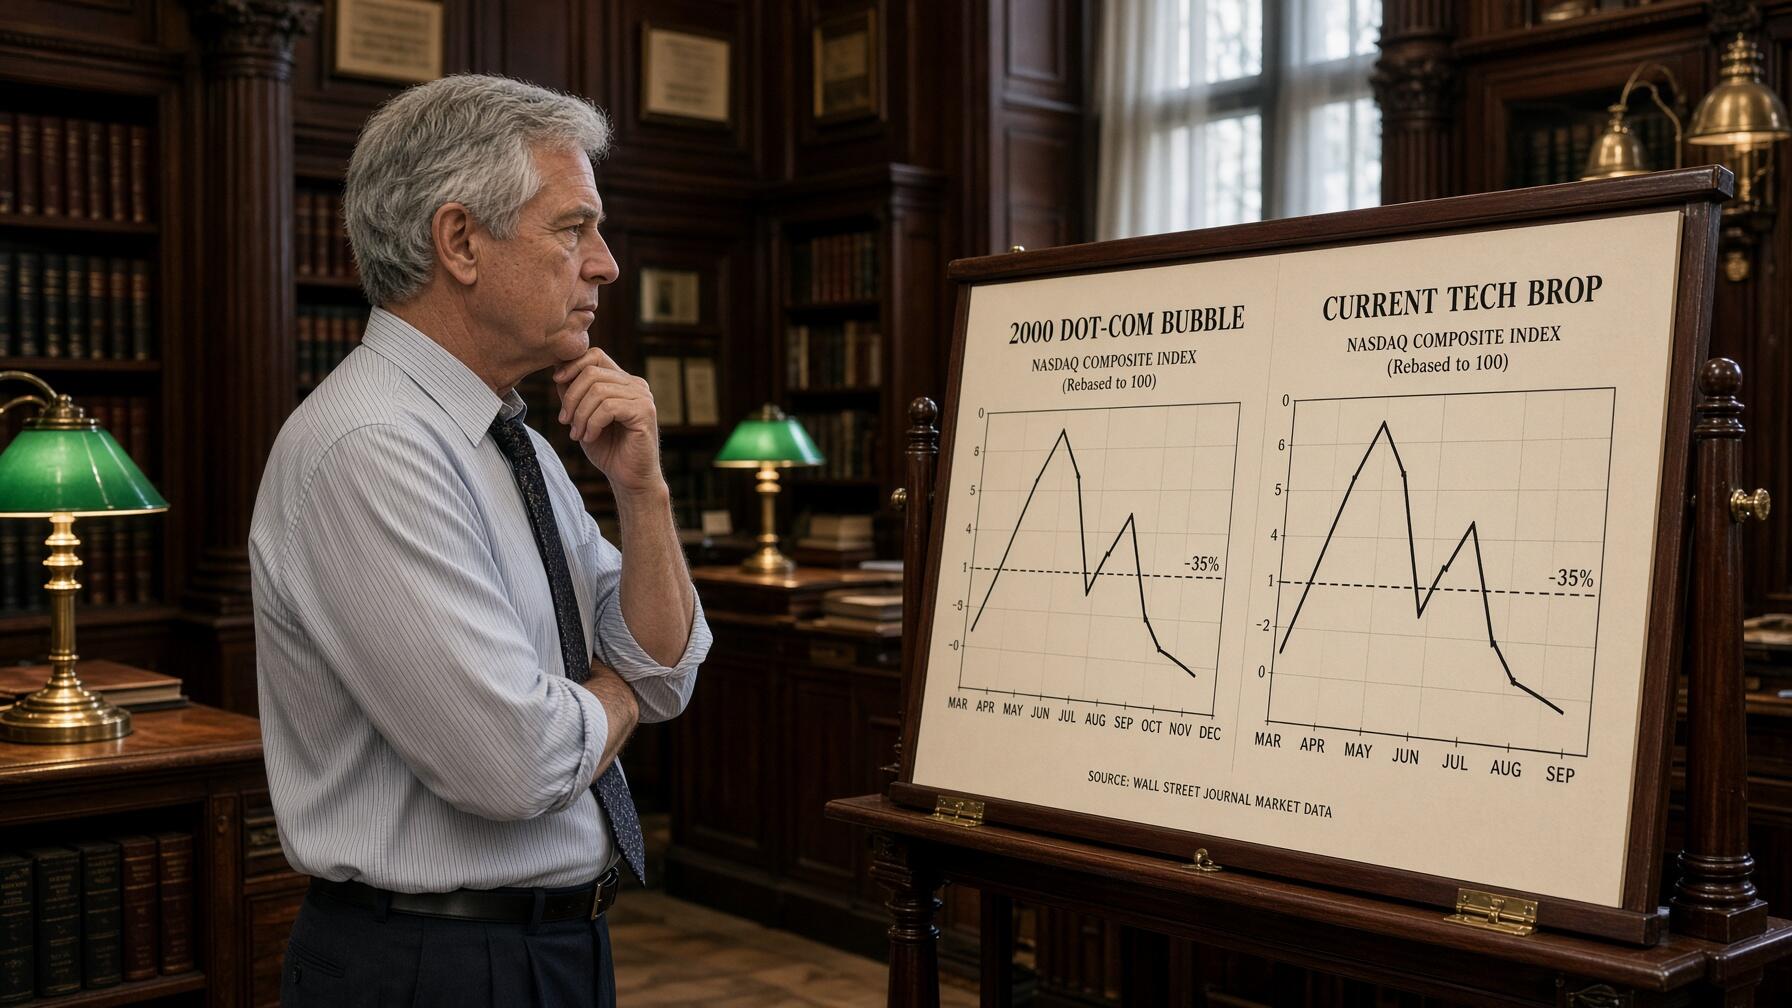
Lo más significativo del análisis radica en que el Nasdaq Composite nunca cayó en línea recta tras alcanzar su techo. Por el contrario, el índice atravesó una venta inicial violenta, un potente rebote técnico, demanda sostenida y argumentos convincentes de que el mercado alcista seguía intacto.
La primera advertencia y la trampa del rebote del 35%
Métricas históricas del ciclo de 2000 y niveles actuales
- Desplome inicial del Nasdaq: El índice cedió más de un tercio de su valor entre marzo y abril de 2000.
- Amplitud del rebote trampa: La recuperación de junio alcanzó un 35% desde mínimos, quedando 15% bajo el techo.
- Pérdida registrada por Druckenmiller: El inversor cedió 3.000 millones de dólares tras comprar 6.000 millones en marzo.
- Soporte técnico actual en vigilancia: El S&P 500 pone a prueba la cota de los 7.300 puntos.
Tras alcanzar su máximo el 10 de marzo de 2000, el índice tecnológico perdió más de un tercio de su valor hacia mediados de abril. Sin embargo, el S&P 500 permaneció resiliente cerca de récords durante seis meses adicionales, comenzando su descenso solo cuando empeoró la economía.
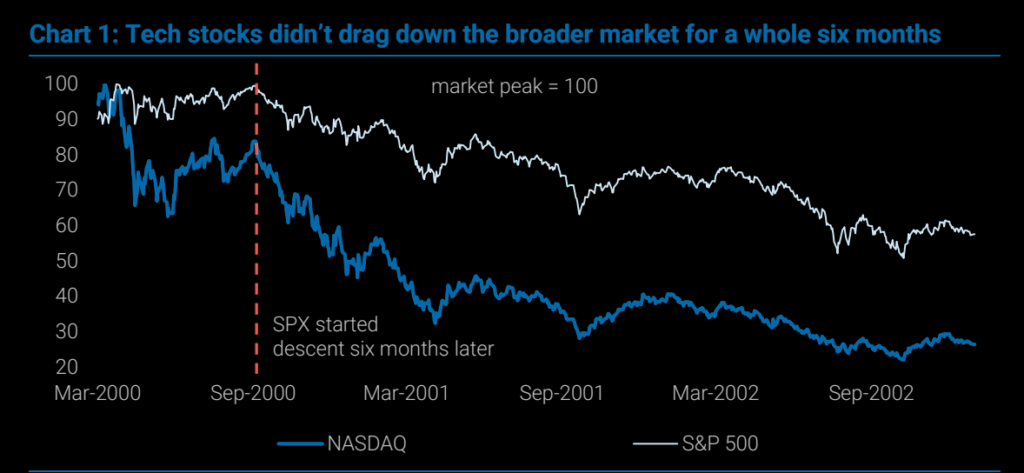
Aquella caída inicial fue seguida por un vigoroso repunte del 35% desde mínimos hacia junio de 2000, situándose apenas un 15% por debajo del techo. El capital huyó de firmas especulativas hacia líderes rentables como Cisco Systems Inc. (CSCO), Oracle Corporation (ORCL), Intel Corporation (INTC) y Microsoft Corporation (MSFT).

Euforia gestora, rezago operativo y contagio en el mercado de crédito
Incluso los mejores operadores cayeron en la trampa emocional de la euforia. En enero de 2000, Stanley Druckenmiller vendió su exposición tecnológica por valoraciones irracionales, pero en marzo sucumbió invirtiendo 6.000 millones de dólares en el techo, perdiendo 3.000 millones en apenas seis semanas.
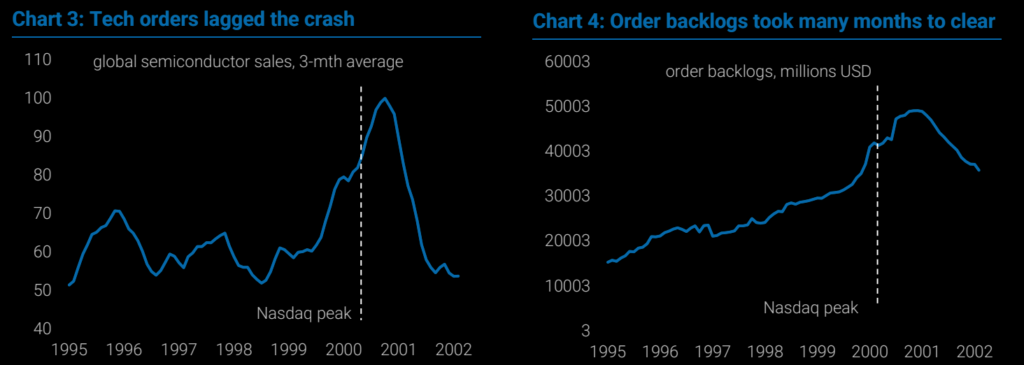
Mientras las acciones caían, los fundamentos aparentaban solidez porque las ventas globales de semiconductores siguieron creciendo tras el techo bursátil. Incluso en otoño de 2000, Alan Greenspan destacaba una demanda robusta, aunque los pedidos pendientes tardaron meses en purgarse convirtiendo la escasez en exceso de oferta.
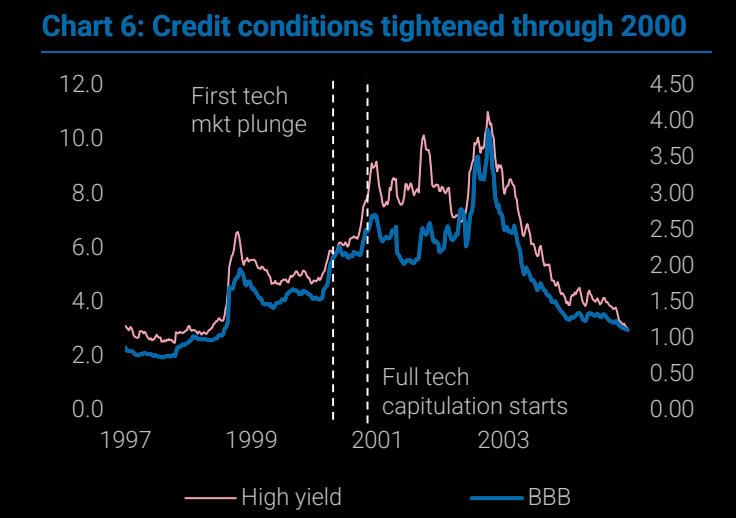
Inicialmente, la crisis golpeó a compañías no rentables al secarse las salidas a bolsa y restringirse el acceso al crédito corporativo. Sin embargo, esas empresas dependientes de financiación externa eran precisamente los clientes de gigantes como Cisco, Lucent y Nortel, desatando una cascada de recortes de beneficios.

La burbuja en las expectativas de beneficios y niveles técnicos actuales
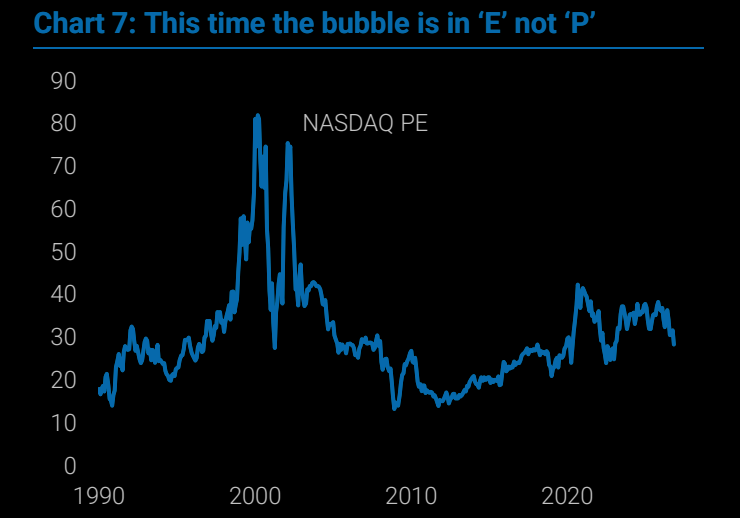
Perkins distingue que mientras el año 2000 exhibió múltiplos de valoración desorbitados cercanos a 80 veces, hoy el riesgo principal reside en la sostenibilidad de las ganancias esperadas. Históricamente, las cifras oficiales de beneficios corporativos de finales de los noventa fueron revisadas fuertemente a la baja posteriormente.
A nivel técnico, el S&P 500 vuelve a poner a prueba la zona decisiva de los 7.300 puntos que ha defendido repetidamente desde junio. Una ruptura bajista abriría paso hacia los 7.000 enteros, mientras el Nasdaq 100 y el índice de semiconductores operan bajo sus medias de 200 días.
Aunque el gasto tecnológico continúa firme y resulta factible un nuevo rebote, el paralelismo histórico permanece vigente. En 2000, la bolsa comenzó a caer mucho antes de deteriorarse los datos económicos, demostrando que unos fundamentos sólidos no evitan un desplome cuando los recortes de ganancias llegan tarde.
FAQs
El Nasdaq no cayó en línea recta tras tocar techo, sino que sufrió una venta inicial violenta seguida de un rebote trampa del 35% mientras el S&P 500 se mantuvo resiliente durante seis meses adicionales.
Mientras en el año 2000 el exceso radicaba en múltiplos de valoración desorbitados, hoy la burbuja reside en las expectativas de beneficios futuros, aunque en ambos casos la restricción del crédito corporativo amenaza con desatar recortes de ganancias.
El S&P 500 pone a prueba el soporte decisivo de los 7.300 puntos —cuya ruptura abriría paso hacia los 7.000—, mientras que el Nasdaq 100 y los semiconductores ya operan por debajo de sus medias de 200 días.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.