PUNTOS IMPORTANTES:
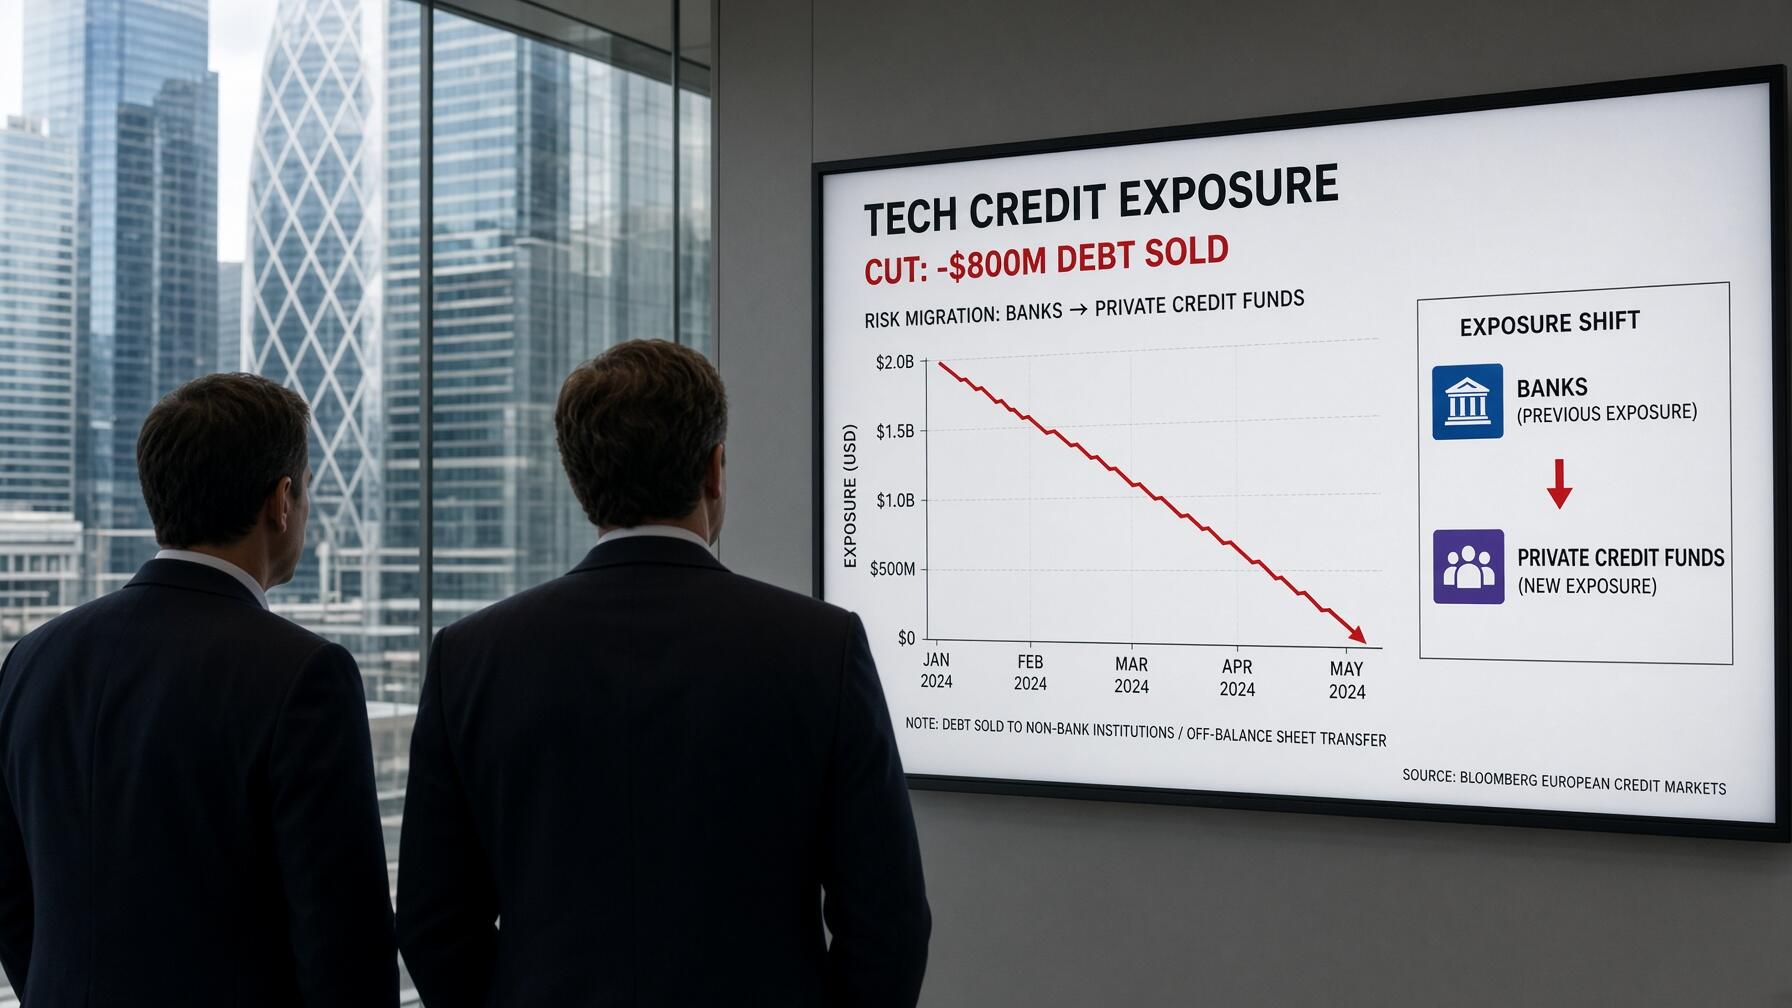
- Grandes bancos europeos pusieron a la venta 800 millones de dólares en deuda tras confirmarse que las entidades reducen su exposición tecnológica.
- El mercado prevé cerca de un billón de dólares en nuevas emisiones hacia 2027 mientras los diferenciales crediticios sufren ampliaciones severas.
- El Banco Central Europeo alertó sobre riesgos similares a burbujas históricas confirmando que el riesgo migra hacia aseguradoras y fondos privados.
Días después de la salida de Jensen Huang de Nvidia Corporation (NVDA), Wall Street comenzó a cuestionar qué entidad financiera abandonaría primero los préstamos respaldados por procesadores. La respuesta llegó rápidamente tras revelarse que bancos internacionales ya reducen activamente su exposición al financiamiento de centros de datos.
Reportes de la prensa financiera confirmaron que ING Groep N.V. (ING) y Société Générale S.A. (GLE) pusieron a la venta hasta 800 millones de dólares en deuda de infraestructura digital. Dichas operaciones incluyen créditos vinculados a la iniciativa Stargate liderada por Oracle Corporation (ORCL) y OpenAI.
Aunque ninguna de estas entidades europeas participó en la plataforma de 500.000 millones presentada en agosto, el movimiento cuestiona la premisa central del sector. Los bancos que mantienen los pagarés reales en balance buscan ahora liquidez inmediata mientras la iniciativa institucional continúa sin cerrar acuerdos.
Subastas bancarias con descuento y proyectos retrasados en Estados Unidos
Métricas del mercado crediticio y riesgo de impago
- Cartera en subasta de ING y SocGen: Las entidades buscan colocar hasta 800 millones de dólares en deuda de centros de datos.
- Descuento en Project Jupiter: El crédito del complejo sin suministro eléctrico cotiza en torno al 85% de su valor nominal.
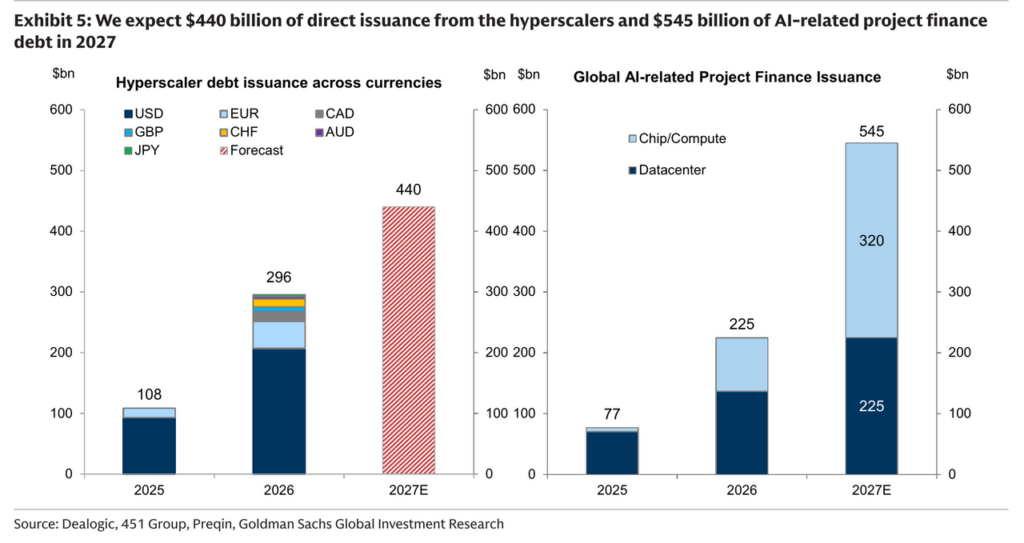
- Emisiones tecnológicas proyectadas en 2027: Goldman Sachs estima 440.000 millones directos y 545.000 millones en proyectos.
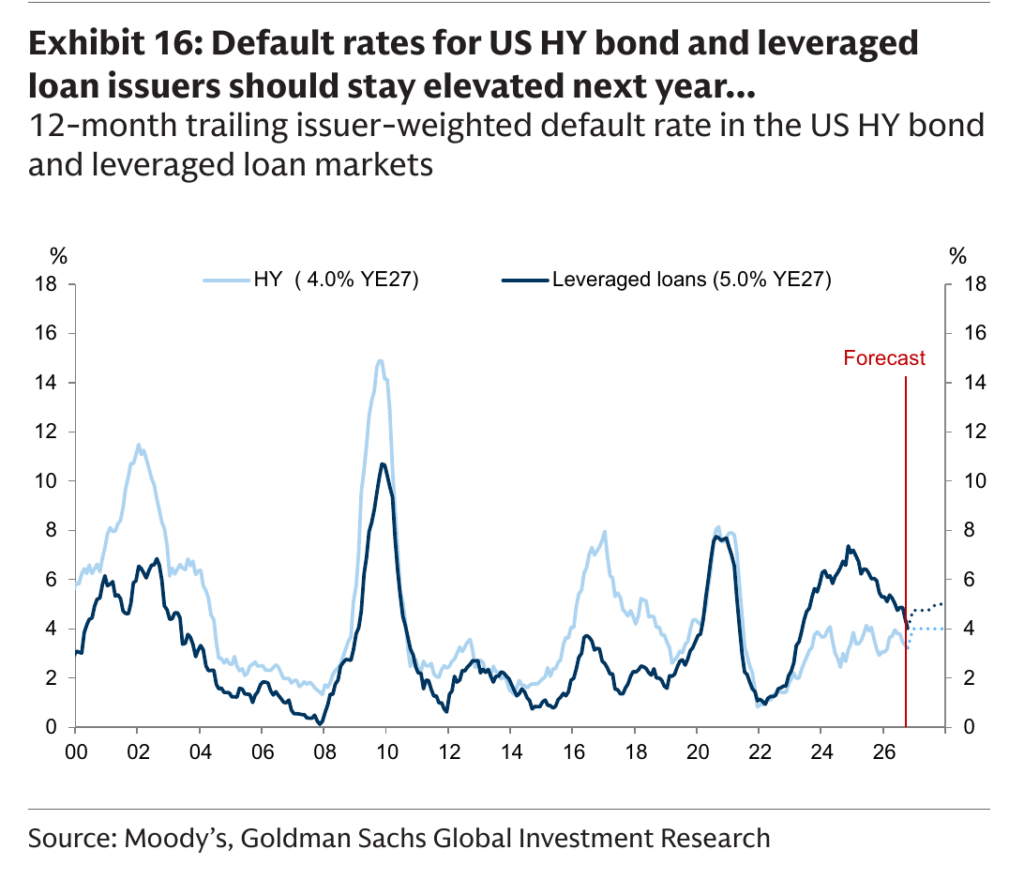
- Tasas de impago esperadas para 2027: Los incumplimientos ascenderán al 4% en alto rendimiento y 5% en préstamos apalancados.
La subasta de ING abarca 500 millones de dólares repartidos entre CyrusOne, EdgeConneX, Vantage Data Centers y el proyecto Jupiter en Nuevo México. Por su parte, Société Générale ofrece 300 millones ligados a los complejos Lighthouse y Frontier, obras que acumularon 56.000 millones en deuda el año pasado.

Operativamente, los precios secundarios reflejan la selectividad institucional hacia activos con retrasos eléctricos. Mientras los créditos de Lighthouse y Frontier superan los 90 centavos por dólar, las obligaciones de Jupiter se negocian alrededor de 85 centavos, evidenciando deterioro crediticio previo al 19 de noviembre.
Saturación de balances y migración de deuda al mercado institucional
Este repliegue obedece al objetivo de sanear balances antes de fin de año tras agravarse los riesgos regulatorios estatales. Don Dimitrievich, jefe de crédito en infraestructuras de Nuveen, explicó a la prensa financiera por qué los directivos exigen recortar carteras:
«La magnitud del capital del que estamos hablando es histórica bajo cualquier definición. Simplemente ha estirado los límites de las fuentes tradicionales de capital. Los directores de riesgo sénior en muchas instituciones financieras han indicado básicamente que esas carteras deben reducirse.»
David Lucking, socio de Linklaters LLP, añadió que retener esta deuda resulta ineficiente en capital, especialmente porque cláusulas de confidencialidad impiden cubrir el riesgo mediante derivados. Consecuentemente, los bancos empaquetan préstamos para Anthropic PBC (63.000 millones) y SpaceX (40.000 millones) bajo formato 144A, atrayendo la vigilancia del Banco de Inglaterra.

Factor miedo en Londres y reajuste de expectativas crediticias
Durante un foro internacional de crédito celebrado en Londres, el ánimo institucional reflejó la tensión provocada por tasas elevadas y pérdidas en fondos de cobertura. Ante el desplome de bonos tecnológicos y el repunte de la deuda francesa, Chris Krishanthan, socio de Davidson Kempner Capital Management, resumió el sentimiento:
«Existe un verdadero factor miedo que se ha desarrollado en el mercado.»
Actualmente, los operadores descuentan subidas de tasas de 25 puntos básicos en Estados Unidos y la zona euro, mientras JPMorgan Chase & Co. (JPM) prevé que los impagos en préstamos apalancados se dupliquen. Robert Dafforn, de Polus Capital Management, ilustró la velocidad del cambio de narrativa:
«Una de las cosas extraordinarias de los mercados de capitales es lo rápido que giran. Puedes ser la estrella brillante en una narrativa fantástica en un momento dado y, un par de datos después, de repente todos dicen que siempre supimos que eso pasaría.»
Cautela de los inversores ante colaterales de rápida depreciación
El caso de CoreWeave Inc. (CRWV) ejemplifica esta fragilidad tras superar sus bonos especulativos rendimientos del 15% con seguros de impago descontando un 50% de probabilidad de quiebra. Al evaluar estos activos respaldados por procesadores, Mark Jenkins, jefe de crédito de The Carlyle Group Inc. (CG), frenó el entusiasmo:
«Si eres un inversor buscando invertir en estos centros de datos, no hay prisa. Hay abundante oferta en camino. Incluso para acuerdos respaldados por chips, el riesgo tecnológico es difícil de suscribir para nosotros en este momento.»
Proyecciones de Goldman Sachs y avalancha de deuda en 2027
En su informe de perspectivas crediticias para 2027, Goldman Sachs Group Inc. (GS) proyecta un mercado de tres velocidades con diferenciales de grado de inversión subiendo de 91 a 105 puntos básicos y alto rendimiento alcanzando 410 puntos. Los emisores más débiles ya exhiben coberturas de intereses inferiores a una vez.
Frente a casi 700.000 millones emitidos este año, el banco anticipa para 2027 colocaciones directas de hiperescaladores por 440.000 millones junto a 545.000 millones en financiación de proyectos, divididos entre centros físicos y computación. Esta avalancha cercana al billón de dólares enfrenta riesgos por posibles moratorias electorales.
Mayores concesiones exigidas y castigo a los diferenciales tecnológicos
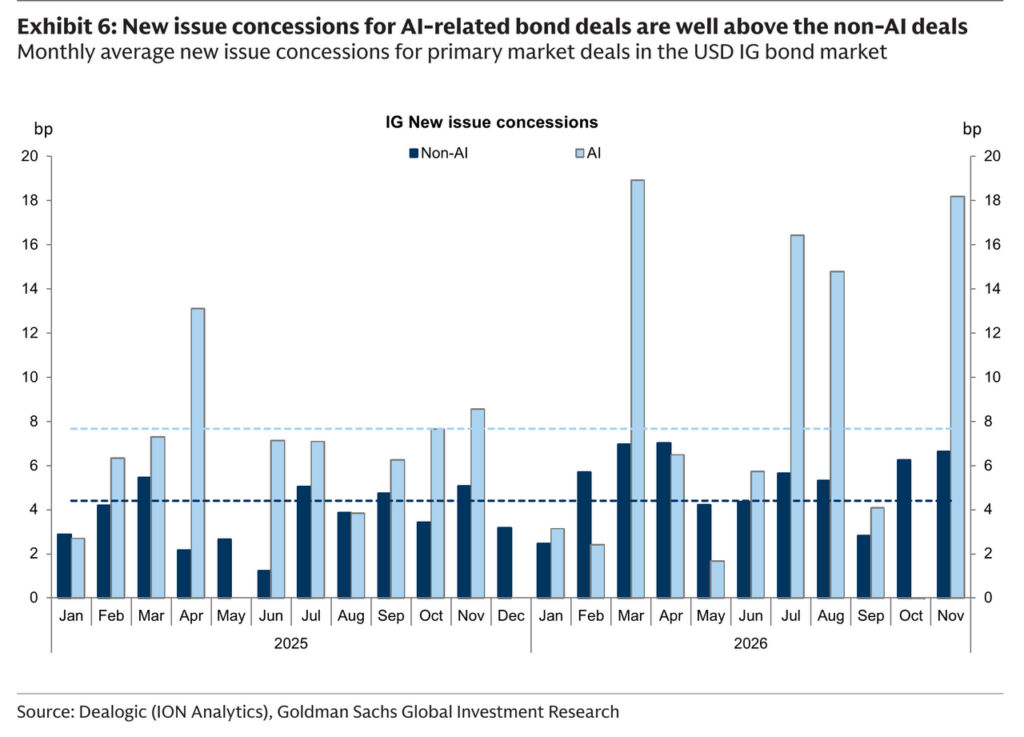
Durante el presente año se colocaron 27 megabonos con grado de inversión por 500.000 millones, correspondiendo el 66% a empresas tecnológicas. Amanda Lynam, estratega de crédito en Goldman Sachs, explicó por qué los inversores institucionales exigen primas extraordinarias para absorber esta oferta ilimitada:
«El manual típico de megabonos es fusiones financiadas con deuda, donde la necesidad es cuantificable y tiene un final claro seguido de desapalancamiento. El despliegue tecnológico no ofrece ninguna de estas condiciones, y los inversores han exigido mayores concesiones frente a emisiones tradicionales. Hasta ahora el precio ha vaciado el mercado, pero creemos que hay un límite.»
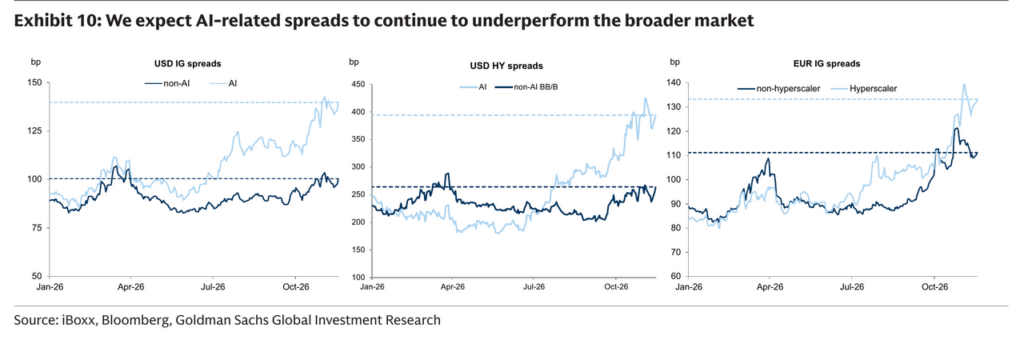
Semejante encarecimiento ya resulta evidente en las cotizaciones secundarias: los diferenciales de grado de inversión tecnológico rondan 140 puntos básicos frente a 100 puntos del resto, mientras en alto rendimiento escalan a 395 puntos contra 265. Consecuentemente, la firma infrapondera deuda tecnológica favoreciendo banca, salud y energía.
Respecto a la cola de riesgo extremo, Goldman Sachs proyecta que las tasas de impago ascenderán hacia el 4% en bonos de alto rendimiento y al 5% en préstamos apalancados al cierre de 2027. Asimismo, las recuperaciones tras quiebras cayeron desde 40 dólares en 2021 hasta aproximadamente 30 dólares.
Advertencias del Banco Central Europeo y traspaso del riesgo a aseguradoras
Sumándose a la cautela de Londres, el Banco Central Europeo (BCE) publicó su revisión de estabilidad financiera alertando que aseguradoras y fondos de pensiones absorberán el golpe si flaquean los flujos de caja tecnológicos. El supervisor europeo emitió una severa advertencia sobre el financiamiento circular:
«El rápido giro hacia la financiación con deuda invoca paralelismos históricos con las burbujas tecnológicas y subprime, y podría generar efectos de contagio que afecten la estabilidad financiera de la zona euro.»
Pese al tono moderado de su escenario base, Goldman Sachs admite que las restricciones de capacidad podrían contagiar la macroeconomía en 2027, recomendando coberturas inmediatas. Mientras las partes evitaban ceder, ING y Société Générale buscaron la salida, traspasando la deuda hacia aseguradoras y fondos de pensiones vía formato 144A.
FAQs
Ambos bancos pusieron a la venta hasta 800 millones de dólares en deuda de infraestructura digital, incluyendo créditos vinculados a la iniciativa Stargate, para sanear sus balances antes de fin de año.
La magnitud del capital requerido ha superado los límites tradicionales, mientras las cláusulas de confidencialidad impiden cubrir el riesgo mediante derivados y los proyectos enfrentan retrasos eléctricos y regulatorios.
Goldman Sachs proyecta una avalancha de casi un billón de dólares en nuevas emisiones tecnológicas mientras aumentan las tasas de impago, y el Banco Central Europeo alerta sobre posibles efectos de contagio hacia aseguradoras y fondos de pensiones.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.