PUNTOS IMPORTANTES:
- Dos acciones de salud destacan en Wall Street donde los avances clínicos podrían multiplicar una inversión de 10 dólares hasta 100 dólares.
- La firma Recursion Pharmaceuticals reportó una reducción del 47% en pólipos asegurando que su liquidez operativa alcanzará 2029 con holgura.
- El laboratorio Sana Biotechnology desarrolla terapias celulares aunque el consumo de caja amenaza su viabilidad financiera futura en el mercado.
Las compañías del sector sanitario consolidaron una fortaleza operativa destacada en lo que va de año, batiendo a las grandes tecnológicas. Los inversores reorientaron sus carteras hacia activos desvinculados de la euforia digital, buscando valoraciones atractivas en ramas industriales tradicionales con menor volatilidad implícita.
Al margen de sus reconocidas características defensivas, las corporaciones biotecnológicas centradas en oncología y diabetes ofrecen un vector de crecimiento sustancial. La investigación clínica aplicada al tratamiento de patologías complejas genera oportunidades patrimoniales de largo plazo para el capital dispuesto a asumir riesgos.
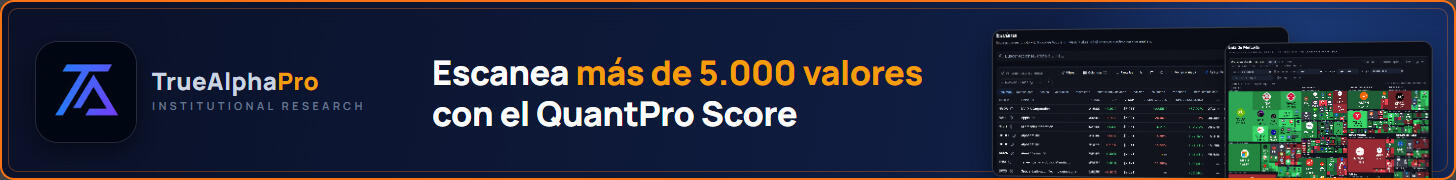
Aunque transformar una aportación inicial modesta en una ganancia de diez veces en apenas doce meses exige rendimientos extraordinarios, diversos laboratorios de baja capitalización cuentan con catalizadores regulatorios inmediatos. Estas empresas podrían capturar el interés institucional durante 2027 si sus ensayos confirman eficacia.
Analistas de Wall Street seleccionaron dos alternativas biotecnológicas que presentan un perfil asimétrico de riesgo y recompensa. Ambas corporaciones desarrollan plataformas de última generación que podrían desbloquear una fuerte revalorización bursátil si cumplen sus hitos científicos programados.

Plataforma de descubrimiento computacional en Recursion Pharmaceuticals
Métricas clínicas y posición de tesorería de las compañías analizadas
- Rendimiento potencial proyectado: La tesis de inversión contempla una ganancia teórica del 900%.
- Tasa de reducción en pólipos (REC-4881): El ensayo clínico alcanzó una mediana de mejoría del 47%.
- Reserva de efectivo disponible (RXRX): La tesorería asciende a 561,5 millones de dólares hasta 2029.
- Consumo operativo de fondos (SANA): La quema de capital totalizó 103,4 millones en nueve meses.
Recursion Pharmaceuticals Inc. (RXRX) podría experimentar un marcado avance en 2027 a medida que su plataforma de descubrimiento de fármacos basada en algoritmos madure clínicamente. Dicha tecnología ya atrajo alianzas estratégicas con grandes corporaciones farmacéuticas globales interesadas en optimizar sus costes de investigación.
Dicha cotización del laboratorio acumula un descenso superior al 15% este año, situándose en 3,56 dólares. Para que un desembolso de diez dólares se convierta en cien, el título debería trepar hasta 35,60 dólares, lo que representaría un repunte extraordinario del 900%.
Avances en oncología y extensión del horizonte de liquidez
En el plano clínico, el catalizador principal de la empresa se concentra en el fármaco REC-4881, diseñado para combatir la poliposis adenomatosa familiar. Los ensayos de Fase 2 demostraron que el 87% de los pacientes redujo su carga de pólipos, con una mediana de contracción del 47% tras doce semanas de dosificación.

Asimismo, el candidato oncológico REC-1245 arrojó resultados preliminares favorables en Fase 1, alcanzando una tasa de control de la enfermedad del 91,7% en dosis de 45 miligramos. Los registros médicos constataron respuestas parciales confirmadas en cáncer de endometrio y signos positivos en tumores hepáticos.
En el plano financiero, los ingresos del tercer trimestre repuntaron a 18,6 millones de dólares frente a los 5,2 millones del ejercicio previo, reduciéndose las pérdidas netas a 119 millones. Con 561,5 millones en tesorería y una ampliación de capital de 187,2 millones, la liquidez operativa está garantizada hasta 2029.
Terapia celular hipoinmune en Sana Biotechnology
Sana Biotechnology Inc. (SANA) constituye otra propuesta especulativa enfocada en la modificación celular para tratar la diabetes tipo 1 y diversas afecciones oncológicas. Sus títulos cayeron más del 40% este año hasta 2,38 dólares, requiriendo alcanzar 23,80 dólares para materializar una revalorización del 900%.
Su programa estrella, SC451, emplea células pancreáticas derivadas de células madre modificadas para restaurar la secreción natural de insulina sin requerir inmunosupresión crónica. La firma biotecnológica proyecta presentar la solicitud formal para iniciar ensayos clínicos de Fase 1 y 2 antes de finalizar el año.
Paralelamente, el candidato terapéutico SG293 persigue generar células inmunitarias dirigidas contra linfomas no Hodgkin, proyectándose el inicio de su Fase 1 para principios de 2027. Estudios previos demostraron la supervivencia de células beta trasplantadas durante 14 meses sin medicación inmunosupresora, respaldando la viabilidad científica de su investigación.
Desafíos de liquidez y riesgo de disolución accionarial
A nivel de balance, la posición patrimonial del laboratorio resulta ajustada frente a sus requerimientos operativos inmediatos. La empresa cerró septiembre con 121,7 millones de dólares en activos líquidos, tras registrar una quema de efectivo de 103,4 millones durante los primeros nueve meses del año.
Aunque reportó un beneficio neto contable de 20,4 millones de dólares gracias a un apunte extraordinario de 63,4 millones, sus actividades centrales siguen arrojando pérdidas. Notificaciones ante las autoridades supervisoras advirtieron sobre dudas de continuidad operativa, exponiendo a los accionistas a una potencial dilución por futuras ampliaciones de capital.
FAQs
Los inversores reorientaron sus carteras hacia activos desvinculados de la euforia digital para buscar valoraciones atractivas, menor volatilidad y un crecimiento sólido en ramas industriales tradicionales.
Destaca su fármaco REC-4881 contra la poliposis (con una mediana de reducción de pólipos del 47%) y el candidato oncológico REC-1245 (tasa de control de enfermedad del 91,7%). Financieramente, cuenta con una tesorería de 561,5 millones de dólares que garantiza su liquidez operativa hasta 2029.
SANA se enfoca en terapia celular para la diabetes tipo 1 y oncológicas con su plataforma hipoinmune (proyecto SC451). Su principal riesgo es financiero: cerró septiembre con 121,7 millones de dólares tras una quema de efectivo de 103,4 millones, lo que expone a los accionistas a una posible dilución por futuras ampliaciones de capital.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.