PUNTOS IMPORTANTES:
- La expansión de la inteligencia artificial exigirá cerca de 3 billones de dólares en deuda provocando que las carteras institucionales alcancen saturación normativa.
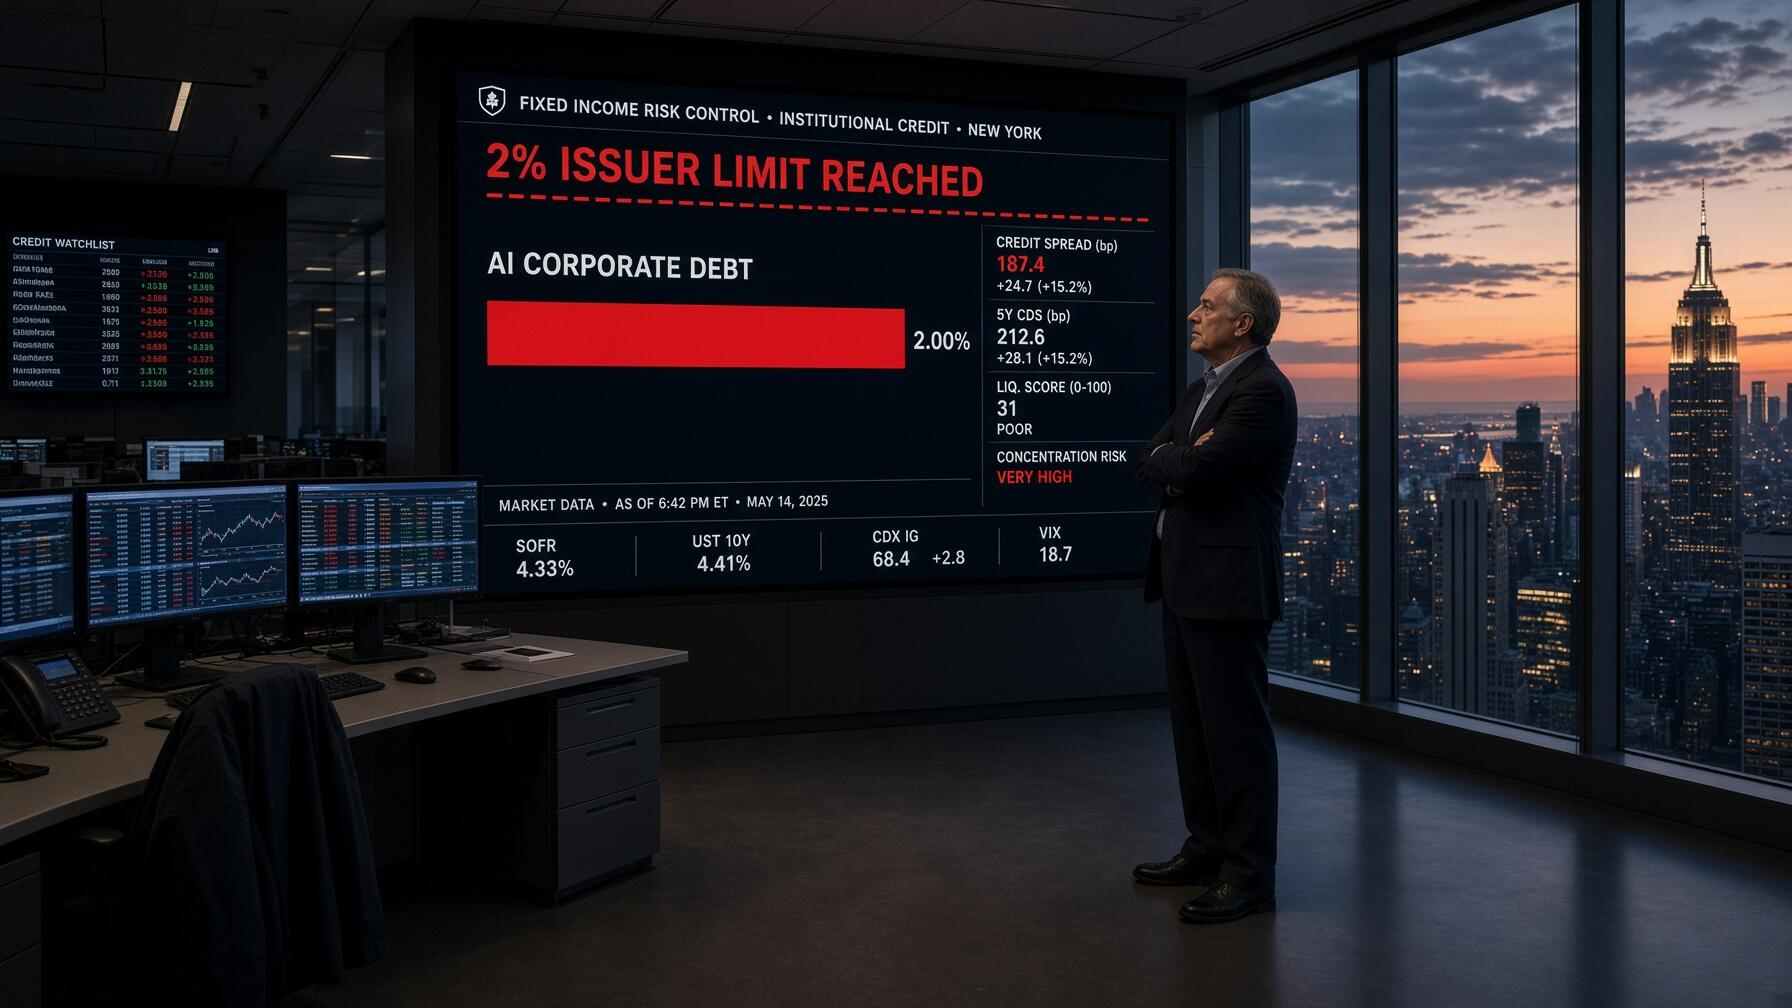
- Los fondos de renta fija imponen límites estrictos del 1% al 2% por emisor donde los gestores frenarán nuevas compras corporativas.
- Las primas de riesgo crediticio comenzaron a dispararse en corporaciones tecnológicas alertando que el apetito financiero muestra agotamiento en Wall Street.
A finales de octubre, las diez mayores corporaciones estadounidenses concentraban más del 37% del índice S&P 500. Durante los últimos años, los megagigantes tecnológicos impulsaron la rentabilidad del mercado accionario, convirtiendo la diversificación tradicional en una estrategia poco recompensada para los gestores de renta variable.
En el mercado de crédito corporativo rige una dinámica completamente distinta. Los gestores de bonos no participan del crecimiento ilimitado de sus deudores, percibiendo únicamente el pago periódico de intereses y la devolución puntual del capital principal acordado.
Si los planes expansivos de una corporación fracasan o sufren fraudes imprevistos, los prestamistas enfrentan la pérdida total de su inversión. Por este motivo operativo, los comités de inversión aplican estrictos límites de concentración patrimonial por emisor individual dentro de sus carteras de renta fija.
Por primera vez en la historia financiera moderna, estas normativas prudenciales de asignación de activos podrían obstaculizar el desarrollo de una transformación productiva global. El marco regulatorio del crédito amenaza con frenar el ritmo de inversiones corporativas en infraestructura computacional.

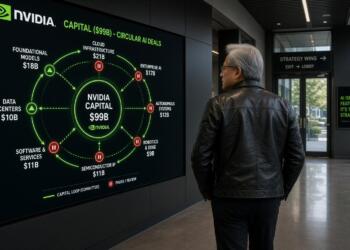
La colosal demanda de financiamiento de los gigantes tecnológicos
Métricas de endeudamiento y previsiones de gasto en infraestructura
- Concentración bursátil en Wall Street: Diez corporaciones aglutinan más del 37% del S&P 500.
- Proyección de inversión en capital (2026-2031): Goldman Sachs estima desembolsos acumulados por 8,5 billones de dólares.
- Financiamiento mediante deuda de mercado: Cerca del 35% del despliegue tecnológico, equivalente a 3 billones, provendrá de bonos.
- Deuda ajustada proyectada para 2029: Los pasivos totales de los seis mayores operadores rondarán los 2 billones de dólares.
Estimaciones de Goldman Sachs Group Inc. (GS) proyectan que entre 2026 y 2031 se desplegarán 8,5 billones de dólares en infraestructura digital, previéndose que el 35% de esa cifra, casi 3 billones, se financie con deuda. La agencia S&P Global Ratings advirtió sobre la creciente complejidad crediticia del sector:
«Cada vez que profundizamos en este sector, descubrimos que el gasto de capital está aumentando más rápido de lo que anticipábamos, las financiaciones se están volviendo más complicadas y menos transparentes, y que los retornos de inversión tardarán años en materializarse.»
Pasivos fuera de balance y emisiones directas en el mercado de crédito
Dicha agencia calcula que el gasto conjunto de los seis mayores operadores superará los 7 billones de dólares entre 2025 y 2030. Su deuda ajustada, que incorpora arrendamientos operativos fuera de balance y garantías comerciales, alcanzará 2 billones en 2029 frente a 200.000 millones contabilizados en 2025.
Amanda Lynam, estratega de crédito en Goldman Sachs, calculó que apenas el 43% de los 687.000 millones emitidos este año provino directamente de los gigantes tecnológicos. El capital restante procedió de fabricantes de semiconductores, préstamos estructurados para centros de procesamiento y empresas de servicios energéticos.

Tom Murphy, responsable de crédito con grado de inversión en Columbia Threadneedle Investments, advirtió a la prensa financiera que la liquidez disponible para deuda corporativa de alta calidad no es infinita:
«El conjunto de capital con grado de inversión es relativamente estático, por lo que incluso si el endeudamiento proviene del crédito privado o a través de canales de titulización, eventualmente tiene que encontrar el camino de regreso hacia nuestro universo.»
Aunque colocar entre dos y tres billones de dólares resulta asumible para un mercado que absorbe cientos de miles de millones mensuales mediante reinversión de cupones, concentrar ese volumen en un puñado de corporaciones tecnológicas introduce distorsiones sin precedentes en la gestión de riesgo.
Reglas de mandato institucional y límites por emisor individual
Los grandes inversores institucionales delegan habitualmente su capital en gestoras externas mediante contratos de administración que fijan directrices operativas estrictas. Estos documentos establecen índices de referencia, calificaciones crediticias mínimas y límites máximos de exposición individual que oscilan entre el 1% y el 2% por cada emisor.
Dichos sistemas automatizados de control de riesgo supervisan activamente que las carteras cumplan estas barreras normativas. Lotfi Karoui, director gerente en Pacific Investment Management Company LLC (PIMCO), describió la cautela imperante entre los directores de riesgo institucionales:
«En la práctica, la mayoría de los directores de riesgo probablemente preferirían mantenerse significativamente por debajo de cualquier límite del 3% en los índices.»
A nivel de fondos mutuos, las firmas más representativas como Dodge & Cox, Capital Group y Fidelity Investments mantienen exposiciones máximas por emisor inferiores al 2%. Incluso las compañías aseguradoras, propietarias de un tercio del mercado crediticio, aplican umbrales aún más restrictivos para preservar su solvencia.
Capacidad de absorción del mercado de bonos frente al gasto tecnológico
Esa elevada diversificación histórica de la renta fija estadounidense permitió operar cómodamente bajo estos techos prudenciales. Los diez principales emisores apenas representan un octavo de la deuda corporativa en circulación, impidiendo que una sola compañía condicione la rentabilidad de las carteras institucionales como ocurre en las bolsas.
El mercado estadounidense de bonos corporativos con grado de inversión alcanza un valor nominal de 10,2 billones de dólares, representando el 1% o 2% entre 100.000 y 200.000 millones. Actualmente, ninguna corporación supera los 200.000 millones emitidos, situándose Amazon.com Inc. (AMZN) en apenas el 1,1% del índice de referencia.
Diversas proyecciones de emisiones indican que firmas como Oracle Corporation (ORCL), Meta Platforms Inc. (META) y SpaceX (SPCX) desplazarán a los bancos como los mayores emisores de deuda en Wall Street. Dicha expansión amenaza con perforar el límite operativo del 2% permitido en los mandatos de crédito.
Primas de indigestión y ensanchamiento de los diferenciales de crédito
Cuando las carteras alcanzan el límite de absorción por emisor, ofrecer mayores rendimientos no desbloquea las restricciones estatutarias de los gestores. En este contexto de saturación de capacidad, Tom Murphy explicó la desconexión entre los fundamentos financieros y la prima por indigestión crediticia:
«Si los operadores de mayor calidad quisieran pedir prestados 50.000 millones mañana en nuestro mercado, apenas veríamos cambios en sus métricas de apalancamiento. Ese no es el punto. No se trata de los fundamentos. Se trata de la escala de las emisiones que vienen en camino.»
Como consecuencia de esta saturación inminente, los diferenciales de los emisores vinculados a la inteligencia artificial cotizan por encima del promedio de su categoría crediticia. Los analistas constatan que las carteras comienzan a quedarse sin margen de compra, anticipando una saturación integral dentro de doce meses.
Riesgo de inquilino y tensiones en contratos de arrendamiento
Estructurar pasivos fuera de balance mediante arrendamientos a promotores de centros de datos tampoco elude las barreras normativas de concentración. Los sistemas informáticos de las gestoras identifican automáticamente el riesgo del inquilino final, computando esa exposición dentro de los límites máximos asignados a gigantes como Alphabet Inc. (GOOGL) o Microsoft.
Asignar un máximo del 5% del patrimonio asegurador a estructuras de financiación de inteligencia artificial aportaría apenas 435.000 millones de dólares. Dicho importe resulta insuficiente para cubrir el incremento previsto de deuda ajustada corporativa, desatando una carrera feroz entre las tecnológicas para captar fondos antes de agotar la liquidez.
El deterioro de las primas en derivados de incumplimiento crediticio
En una reciente notificación remitida a las autoridades supervisoras, la directiva de Meta Platforms reconoció la urgencia de asegurar recursos financieros antes de que el mercado institucional agote su capacidad crediticia:
«El calendario es importante para asegurar el capital antes de que los competidores saturen diversas opciones de financiación para respaldar el mismo crecimiento en inteligencia artificial. Si bien la compañía dispone de recursos suficientes para sus necesidades actuales, resulta prudente captar fondos antes de que más empresas absorban el capital disponible.»
Dicho ensanchamiento de los derivados de incumplimiento crediticio refleja esta saturación: títulos de Alphabet y Amazon cotizan a niveles propios de grado triple B. Jon Gray, presidente de Blackstone Inc. (BX), ratificó en una conferencia bancaria que los topes de concentración representan el mayor obstáculo para la financiación tecnológica.
FAQs
A diferencia de la bolsa (donde diez corporaciones concentran más del 37% del S&P 500), los comités de inversión en bonos aplican estrictos límites de concentración por emisor (habitualmente entre el 1% y el 2%). La colosal necesidad de financiamiento de las tecnológicas (hasta 3 billones en bonos) amenaza con saturar estos topes reglamentarios.
Goldman Sachs estima un gasto de 8,5 billones de dólares en infraestructura digital entre 2026 y 2031 (de los cuales 3 billones se financiarán con deuda). Por su parte, la deuda ajustada de los seis mayores operadores superará los 2 billones de dólares en 2029.
Ante el inminente agotamiento de la capacidad de compra de las carteras institucionales, las tecnológicas se apresuran a captar recursos antes de que sus competidores saturen el mercado, lo que ya provoca un ensanchamiento en los diferenciales de crédito y en los derivados de incumplimiento (CDS).
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.