PUNTOS IMPORTANTES:
- Las acciones de CoreWeave repuntaron más del 20% tras presentar resultados récord mientras los analistas reiteraron su venta en Wall Street.
- Las previsiones de Bernstein y HSBC señalan que el pasivo financiero superará holgadamente la generación de caja operativa durante los próximos ejercicios.
- Un déficit de financiamiento cercano a 33.000 millones de dólares amenaza la liquidez corporativa mientras la oferta global aumentará drásticamente en el mercado.
El auge de la inteligencia artificial recuperó temporalmente a su principal estandarte en los mercados financieros. Durante la apertura de la sesión, el entusiasmo inversor volvió a concentrarse en los valores vinculados a la infraestructura digital de cómputo de alto rendimiento.
Las acciones de CoreWeave Inc. (CRWV) repuntaron más del 20% hasta rozar los 60 dólares, mientras Nvidia Corporation (NVDA) avanzó un 3% tras registrar alzas iniciales del 5%. La facturación trimestral de 3.660 millones de dólares superó previsiones y los pedidos acumulados alcanzaron 132.500 millones.
Paralelamente, los bonos en euros de la compañía repuntaron 3,6 centavos hasta 79,8 puntos, marcando su mejor registro desde julio. El CEO de la compañía, Michael Intrator, calificó este desempeño como un trimestre de consolidación operativa frente a las dudas del mercado.
Divergencia entre los resultados contables y las recomendaciones bajistas
Sin embargo, la letra pequeña del balance revela tensiones contables significativas para los analistas más cautelosos. Aunque la compañía sumó 1.000 millones de dólares adicionales en facturación, incorporó 11.800 millones en nueva deuda, elevando la factura trimestral por intereses hacia los 1.100 millones de dólares.


Ambas entidades de Wall Street mantuvieron inalteradas sus recomendaciones negativas tras analizar las cuentas corporativas. Madison Rezaei, analista de Bernstein, ratificó su consejo de subponderar con un precio objetivo de 54 dólares, mientras Abhishek Shukla, de HSBC Holdings plc (HSBC), fijó su meta en 39 dólares.
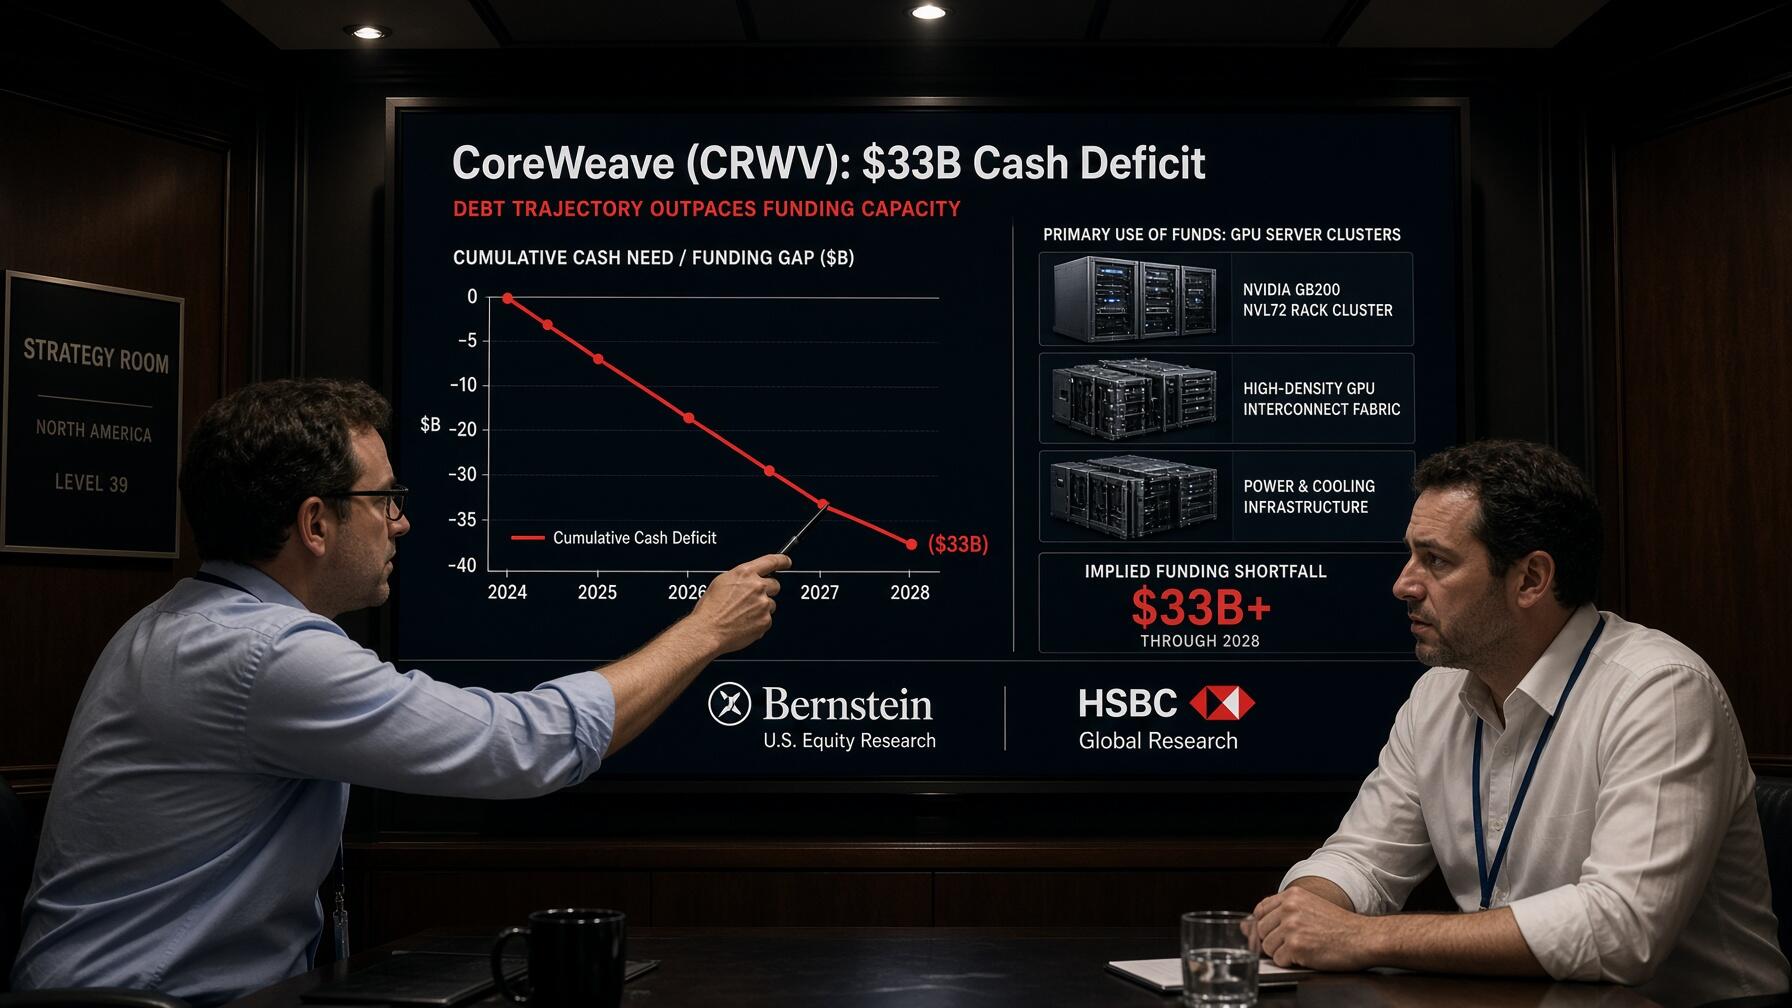
Ninguno de los dos informes cuestiona la solidez inmediata de los números trimestrales presentados por la directiva. La discrepancia radica en tres supuestos estructurales cuestionables: precios teóricos no reflejados en el balance, un déficit de financiación de 33.000 millones de dólares y una avalancha de oferta que multiplica por veinte la capacidad actual.
La tesis alcista y la estructura de endeudamiento corporativo
Métricas financieras y proyecciones de balance de CoreWeave
- Ingresos trimestrales reportados: La facturación ascendió a 3.660 millones de dólares superando las estimaciones del consenso.
- Cartera de pedidos acumulados: El valor contractual total escaló hasta los 132.500 millones de dólares.
- Incremento trimestral de pasivos: La compañía incorporó 11.800 millones de dólares en deuda adicional.
- Déficit de capital estimado para 2027: Los analistas proyectan necesidades de refinanciación por 33.000 millones de dólares.
Para comprender los fundamentos de la controversia, conviene analizar la defensa institucional formulada horas antes del reporte financiero. Gabriela Borges, analista principal de software en Goldman Sachs Group Inc. (GS), reiteró su recomendación de compra argumentando que el modelo de financiamiento del grupo tecnológico garantiza su viabilidad operativa.

Dicho mecanismo de liquidez opera mediante préstamos a plazo de disposición diferida vinculados a vehículos de propósito especial. En esta estructura, los bancos aportan un 80% de deuda y un 20% de capital propio, respaldados por el contrato del cliente y el valor de los procesadores como garantía real prendaria.
Concretamente, un ejemplo ilustrativo contempla un contrato de 11.000 millones de dólares anuales durante cuatro años, totalizando 44.000 millones. Dicho volumen requiere un gigavatio de capacidad con una inversión de 37.500 millones, amortizándose completamente la deuda bancaria dentro del plazo contractual mediante los flujos de pago directos del cliente corporativo.
Maduración de la infraestructura y coste de la deuda garantizada
Respecto a la maduración progresiva de la infraestructura instalada, los defensores del valor sostienen que los activos operativos financiarán las expansiones venideras. A medida que la base computacional se amplíe, la firma proyecta un gasto de capital estabilizado en 2028 y un flujo libre de caja positivo hacia 2030.
En relación con el ensanchamiento de los diferenciales de crédito en octubre, la especialista sostiene que la deuda sénior garantizada se negocia a costes sustancialmente menores que los bonos especulativos. La empresa ratificó que sus próximos préstamos estructurados aspiran a obtener grado de inversión con rendimientos de entre el 7% y el 7,5%.
Semejante narrativa financiera resulta coherente sobre el papel pero procede de una entidad que lidera la colocación bursátil de Anthropic PBC, valorada en 100.000 millones de dólares. Comprender dónde se ubica el valor patrimonial residual dentro de este circuito estructurado permite desentrañar con precisión la postura de los analistas bajistas.
Las objeciones de Bernstein ante la depreciación del hardware
Madison Rezaei reconoció abiertamente la fortaleza técnica del informe trimestral pese a reiterar su recomendación de venta en el mercado. En la apertura de su análisis institucional, la especialista admitió la solidez de la ejecución directiva declarando formalmente:
«CoreWeave entregó prácticamente el mejor trimestre que podríamos haber pedido. Continúan madurando como empresa, ejecutando mejor con cada reporte y gestionando la narrativa de manera más competente que nunca. Las estadísticas fueron de buenas a excelentes, se abordaron las preocupaciones de financiación, los movimientos estratégicos tienen sentido y, al igual que tras los resultados del segundo trimestre, nos encontramos lidiando con nuestra recomendación de subponderar.»
A nivel de previsiones, la analista ajustó al alza sus pronósticos de pérdidas por acción, situándolas en 3,54 dólares para 2026 y 3,20 dólares para 2027. A pesar de que la cotización acumula un retroceso del 65% desde sus máximos de mayo, la entidad descartó modificar su postura prudente de fondo.
Dicho precio objetivo se mantuvo en 54 dólares, equivalente a un múltiplo de 22,5 veces el beneficio operativo proyectado. En su evaluación, la compresión de valoraciones sufrida en octubre posee carácter estructural, impidiendo que el mercado vuelva a convalidar los múltiplos de 27 veces observados durante el primer semestre.
Riesgo de sobreoferta frente al incremento de capacidad anunciado
Bajo el marco analítico de Bernstein, la tesis optimista requiere tres supuestos simultáneos que difícilmente se materializarán en la realidad. Respecto a la evolución de la oferta futura y los precios de alquiler computacional, la firma advirtió con contundencia:
«El suministro de centros de datos se mantiene ajustado, manteniendo los precios para la capacidad a corto plazo extremadamente elevados. CRWV está reservando su capacidad, optando por no ofrecer gigavatios para 2028 hoy, sino esperando hasta poder fijar precios más altos. Funcionó para SpaceX. Pero con un incremento de más de 55 gigavatios anunciado entre los principales proveedores de la nube, las empresas emergentes y SpaceX hasta 2028, somos extremadamente escépticos de que esto se mantenga.»
Estratégicamente, la compañía retiene deliberadamente su capacidad para 2028 confiando en obtener tarifas más elevadas en el futuro inmediato. Sin embargo, las grandes corporaciones tecnológicas sumarán cerca de 55 gigavatios en ese mismo periodo, diluyendo el poder de fijación de precios de un operador que apenas aportará entre 2 y 3 gigavatios.
Para sostener las tarifas actuales frente a este aluvión de infraestructura, la demanda global debería multiplicarse exponencialmente. Asumir este escenario representa una apuesta sumamente arriesgada para una compañía que soporta una estructura de deuda consolidada de 47.000 millones de dólares en su balance patrimonial.
Posteriormente, la dirección proyectó ingresos anuales de 10.000 millones de dólares renegociando el alquiler de 300.000 procesadores desvinculados de contratos entre 2027 y 2028. Dicho cálculo presupone cobrar 3,81 dólares por hora en semiconductores obsoletos de hasta cinco años de antigüedad frente a los 1,70 dólares registrados históricamente en periodos bajistas.
En términos prácticos, el valor patrimonial de la empresa depende exclusivamente de las tarifas residuales que logre cobrar por chips antiguos en 2028. Proyectar precios récord para hardware envejecido en un mercado inundado por nueva oferta constituye una hipótesis desmedida que contradice la dinámica histórica de depreciación tecnológica.
La discrepancia de tarifas identificada por HSBC
Desde otra perspectiva, el informe de HSBC examinó la afirmación corporativa de que la empresa puede comercializar potencia a razón de 20 a 25 millones de dólares por megavatio anual. Dicha cifra contrasta con los 12 a 13 millones obtenidos históricamente y con los 9,2 millones calculados por Bernstein durante el último trimestre.
Para verificar la veracidad de estos precios, Abhishek Shukla analizó la rotación de activos sobre el equipamiento tecnológico instalado. Al constatar que el indicador se mantuvo estancado en el 30,5%, el especialista emitió un veredicto tajante sobre la sostenibilidad de las tarifas:
«Creemos que los comentarios sobre precios pueden requerir un análisis más profundo y pueden indicar un optimismo excesivo o una capacidad de mayor coste por megavatio de lo que se ha obtenido en el pasado.»
A juicio de los analistas, o las tarifas anunciadas responden a una estrategia comercial exagerada, o el coste de construcción de nuevos centros aumentó tanto que absorbe cualquier margen adicional. Asimismo, los pedidos a menos de 24 meses cayeron del 41% al 36%, confirmando una mayor dependencia de contratos a largo plazo.
El abismo financiero de 33.000 millones de dólares
Frente al problema de liquidez, la directiva defendió contar con recursos suficientes gracias a 6.500 millones en caja, líneas de crédito disponibles y anticipos comerciales. No obstante, Bernstein calculó que entregar los pedidos pendientes exigirá 60.000 millones, dejando un déficit de capital descubierto de 32.500 millones de dólares.
De forma independiente, HSBC estimó que la tecnológica deberá captar 33.000 millones de dólares en financiación fresca durante 2027. Dicha exigencia surge tras comprobarse que sus líneas de crédito bancario no dispuestas se redujeron a la mitad en un único trimestre, pasando de 10.000 a 5.000 millones.
Con el propósito de validar la viabilidad a largo plazo, la empresa debe lograr la autosuficiencia operativa antes de agotar su liquidez disponible. En su tercer postulado analítico, Bernstein expuso las complejas condiciones necesarias para que la firma alcance escala sostenible en el mercado de la nube:
«CoreWeave alcanza una verdadera hiperescala y transforma su economía: autofinanciación, grado de inversión y competencia directa con las grandes nubes. Hoy, los intereses del tercer trimestre de 846 millones fueron más del doble del beneficio operativo ajustado, la deuda aumentó 11.800 millones en un trimestre hasta 46.900 millones frente a 4.000 millones de capital, y el beneficio neto ajustado no se vuelve positivo hasta el primer semestre de 2028.»
Aunque los ingresos operativos aumentan a mayor velocidad que las obligaciones financieras, la ratio de apalancamiento neto alcanzó 7,3 veces el beneficio operativo. HSBC proyecta un consumo de caja acumulado de 74.000 millones de dólares hasta 2030, elevando la deuda neta corporativa desde 38.000 millones hasta 96.000 millones.
Pese al sólido trimestre, la entidad bancaria recortó un 15% su previsión de beneficio por acción para 2028, situándola en 0,82 dólares. La explicación radica en que un mayor volumen de pedidos exige más inversión en infraestructura, generando gastos financieros que absorben cualquier rentabilidad comercial futura.
Escepticismo generalizado en Wall Street y dilemas del negocio
Ambas firmas de inversión difieren sustancialmente en sus modelos financieros a pesar de coincidir en su recomendación de venta. Mientras HSBC prevé beneficios en 2028, Bernstein anticipa pérdidas de 8,09 dólares por acción para 2029, considerando ambas que la cotización actual resulta excesivamente cara frente a competidores establecidos.
Otras entidades de Wall Street comparten este escepticismo institucional ante la carga de intereses. Gil Luria, analista de D.A. Davidson & Co., cuestionó en televisión financiera la capacidad de la empresa para saldar sus compromisos crediticios argumentando con dureza:
«Su gasto por intereses es mucho mayor que el beneficio operativo ajustado; eso indica que el negocio que generan a partir de estos centros de datos no es suficiente para pagar la deuda que están acumulando. Es un negocio estructuralmente desafiado, por eso ha estado bajo tanta presión.»
A estas dudas se sumaron advertencias de MoffettNathanson LLC sobre riesgos regulatorios en Texas y de UBS Group AG (UBS) sobre la lentitud para restaurar la confianza inversora. Incluso firmas tradicionalmente optimistas como Wedbush Securities compararon la operativa corporativa con un velero navegando en medio de un huracán.
Comparativa con aerolíneas y el riesgo de obsolescencia técnica
El inversor Chamath Palihapitiya comparó a estos proveedores con aerolíneas comerciales donde una hora de computación desocupada equivale a un billete aéreo no vendido. Al describir el riesgo del negocio frente a una moderación en la demanda empresarial, advirtió formalmente:
«El escenario bajista es en gran medida el statu quo: las empresas continúan gastando en inteligencia artificial, pero la mayor parte de ese gasto permanece en la fase de experimentación en lugar de convertirse en compromisos corporativos recurrentes. En ese escenario, las empresas emergentes de la nube quedan en una zona gris donde ganan dinero, pero no el suficiente para saldar sus deudas antes de que el hardware quede obsoleto.»
Asimismo, las obligaciones por arrendamiento operativo de la compañía alcanzaron 18.700 millones de dólares en septiembre, frente a los 8.200 millones reportados al cierre del año anterior. Tanto los analistas alcistas como los bajistas coinciden en que el éxito final dependerá de si el mercado puede absorber la avalancha de capacidad.
Desafíos estructurales para sostener la rentabilidad en el tiempo
Estos resultados confirmaron que, en un entorno de escasez computacional, la empresa posee capacidad para elevar precios y captar anticipos de clientes. Sin embargo, persiste la duda de si esa bonanza durará lo suficiente para que una firma con 47.000 millones en deuda amortice sus créditos antes de que los procesadores pierdan valor.
Históricamente, la expansión tecnológica de la inteligencia artificial continúa consolidándose como una historia de apalancamiento financiero antes que de innovación de software. Con la consultora Gartner Inc. (IT) anticipando la quiebra de más del 80% de estas compañías emergentes, la capacidad para acceder al crédito bancario representa un factor de supervivencia determinante.
Próximamente, la prueba de fuego tendrá lugar durante las próximas semanas cuando la compañía intente colocar deuda garantizada con un rendimiento de entre el 7% y el 7,5%. El mercado examinará el apetito real de los inversores institucionales para validar si la euforia reciente puede sostenerse en el tiempo.
FAQs
CoreWeave reportó ingresos trimestrales de 3.660 millones de dólares y una cartera de pedidos acumulados de 132.500 millones, lo que impulsó inicialmente un repunte del 20% en sus acciones hasta rozar los 60 dólares.
A pesar de la solidez de los ingresos, la compañía incorporó 11.800 millones en nueva deuda (elevando su pasivo consolidado a 47.000 millones y sus costes por intereses a 1.100 millones trimestrales), enfrentando un déficit de capital estimado entre 32.500 y 33.000 millones de dólares para cumplir con sus compromisos de infraestructura.
Los analistas cuestionan la sostenibilidad de las tarifas de alquiler de hardware frente a una futura avalancha de oferta computacional por parte de las grandes tecnológicas, lo que, sumado a una alta carga de intereses, pone en duda la capacidad de la firma para amortizar su deuda antes de que el hardware pierda valor.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.