PUNTOS IMPORTANTES:
- La salida de Jensen Huang en Nvidia deja en vilo 530.500 millones de dólares mientras el ecosistema tecnológico teme frenazos.
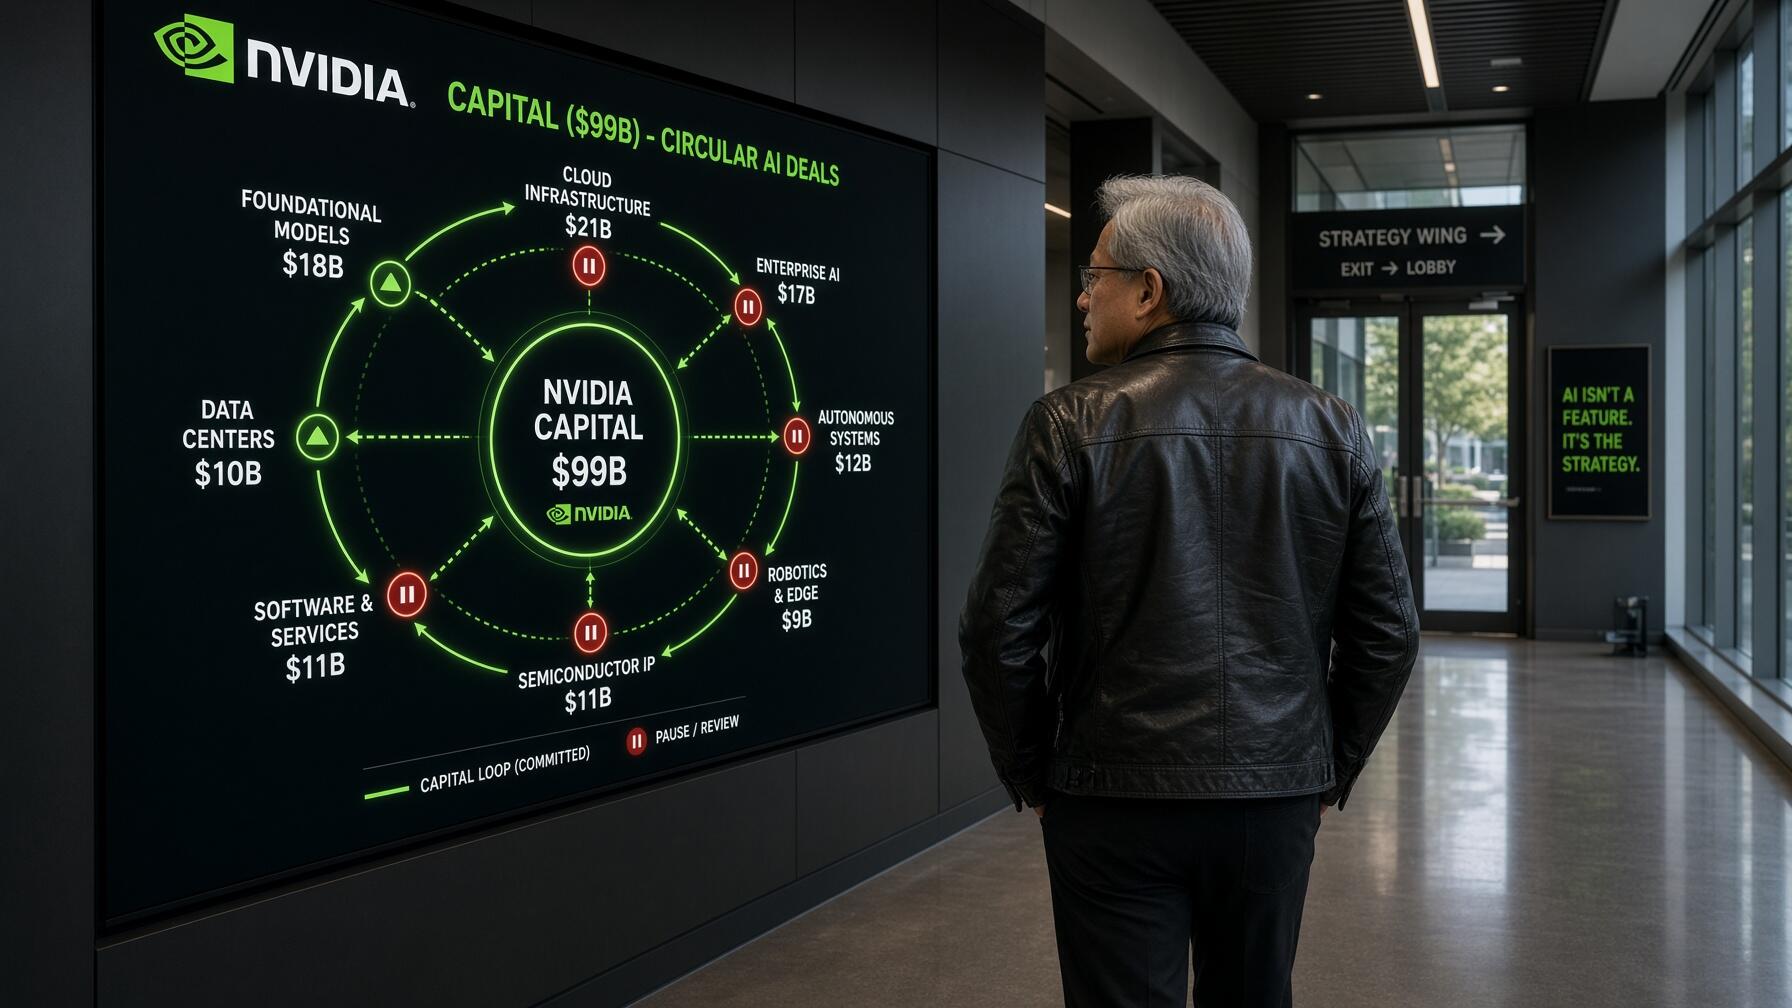
- Su cartera de inversiones alcanzó 99.000 millones de dólares confirmando que el fabricante financiaba pedidos propios mediante capital circular.
- Bancos de Wall Street proyectan una pausa operativa que retirará hasta 50.000 millones de liquidez trimestral presionando a empresas emergentes.
Durante tres años, el auge de la inteligencia artificial operó respaldado por un prestamista de última instancia dedicado a vender procesadores gráficos. Tras la dimisión inmediata de Jensen Huang, la directora financiera Colette Kress asumió como CEO interina mientras catorce firmas de Wall Street recortaban sus recomendaciones.
Al cierre de julio, Nvidia Corporation (NVDA) acumulaba 99.000 millones de dólares en participaciones accionarias, 108.500 millones en garantías y 56.000 millones en recompras de capacidad en la nube. La marcha de su arquitecto principal obliga al mercado a evaluar cuánto crecimiento dependía de su propio balance.
Aunque las acciones mitigaron un desplome inicial superior al 13% para cerrar con un retroceso del 4%, los proveedores vinculados acusaron el golpe financiero. CoreWeave Inc. (CRWV) cayó un 11% en la misma jornada en que comercializaba un préstamo estructurado superior a 4.000 millones de dólares.
La red de inversiones accionarias y el financiamiento circular
Métricas del balance financiero y garantías de Nvidia
- Cartera total de inversiones accionarias: Las participaciones corporativas alcanzaron 99.000 millones de dólares al 26 de julio.
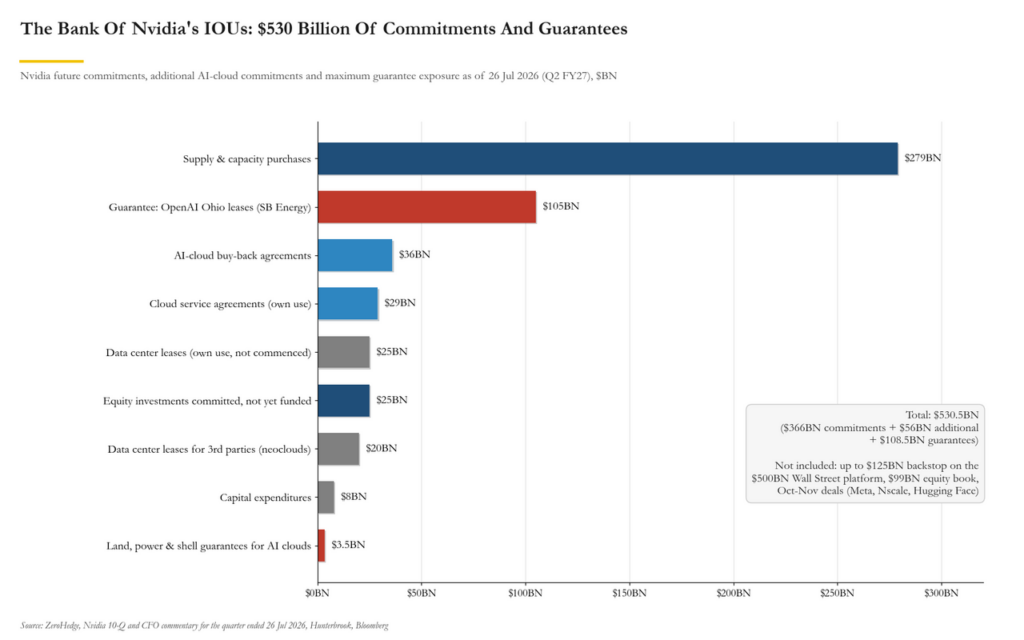
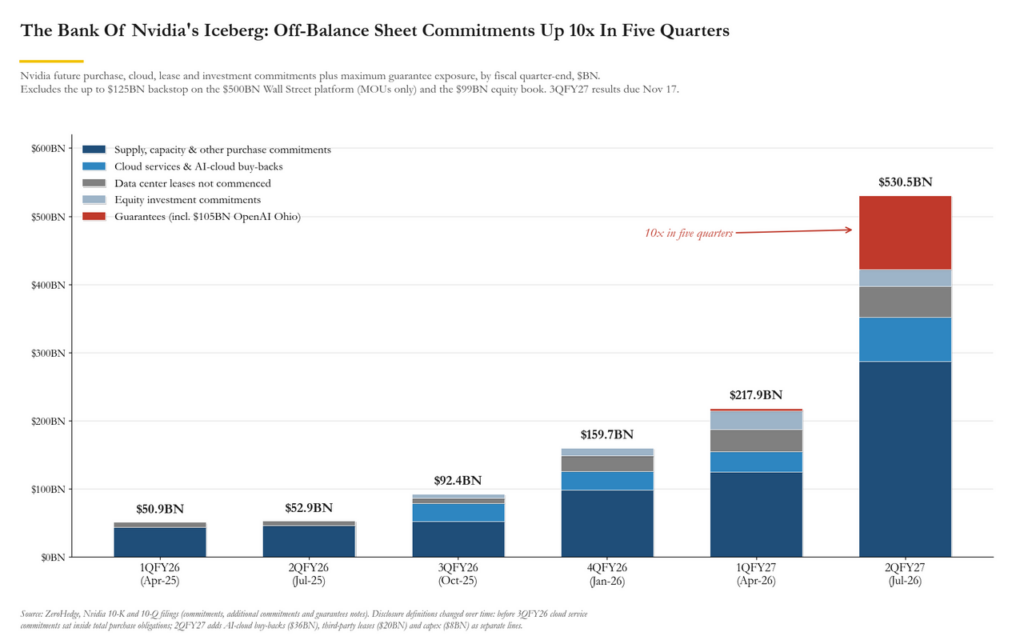
- Compromisos fuera de balance: Las obligaciones futuras acumuladas totalizan 530.500 millones de dólares en cinco trimestres.
- Garantía de arrendamiento en Ohio: El respaldo asignado a instalaciones de OpenAI asciende a 105.000 millones de dólares.
- Flujo libre de caja trimestral: La generación operativa oscila entre 50.000 y 60.000 millones de dólares.
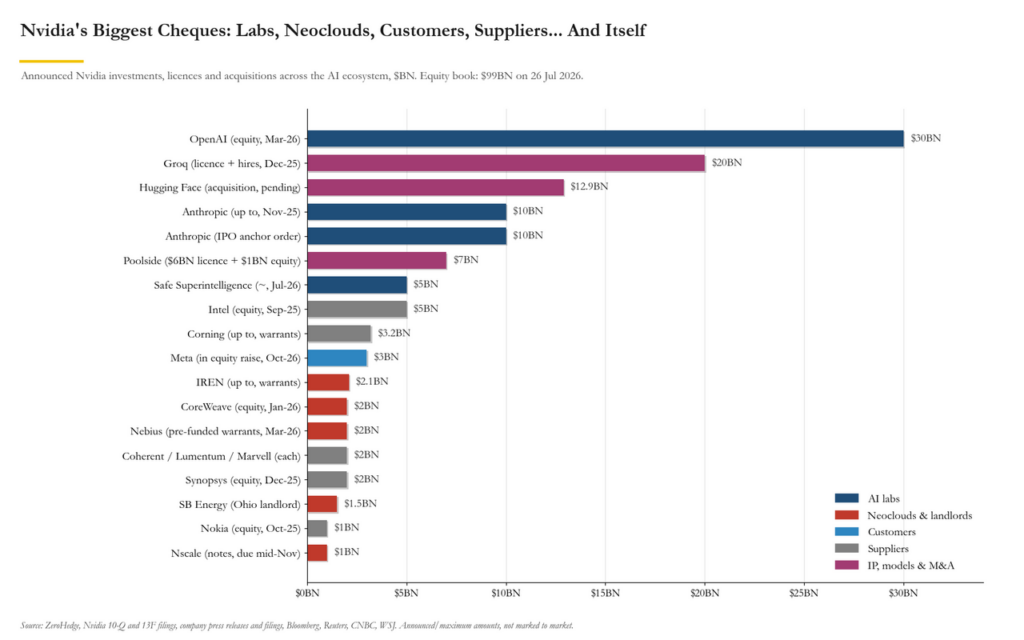
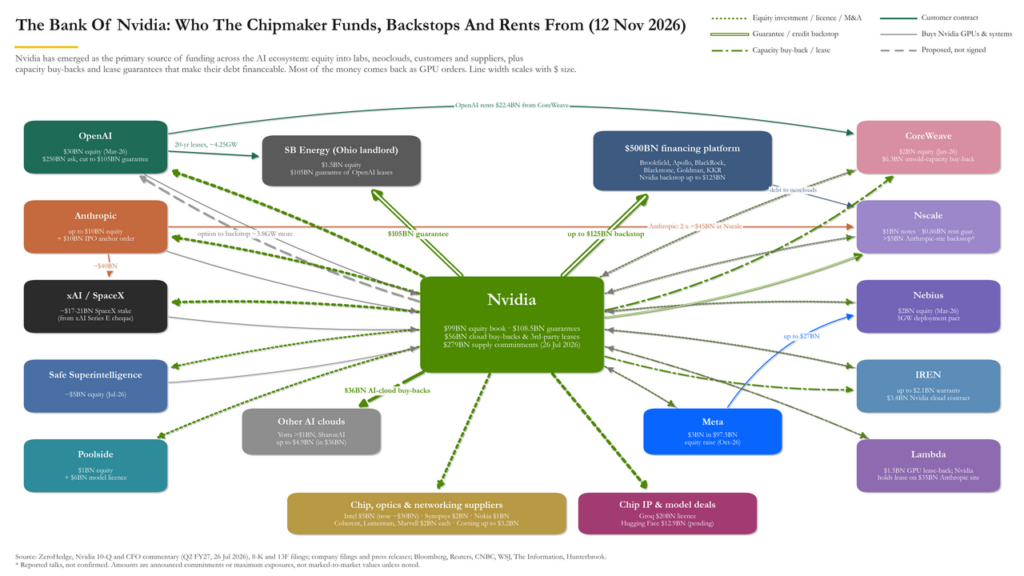
El libro de capital propio del fabricante multiplicó por trece su volumen interanual hasta alcanzar 99.000 millones de dólares. Entre los receptores principales destacan 30.000 millones inyectados en OpenAI en marzo, 10.000 millones comprometidos en Anthropic PBC, 5.000 millones en Safe Superintelligence y 21.000 millones en SpaceX (SPCX).

Dicho despliegue incluyó 2.000 millones en CoreWeave y Nebius Group N.V. (NBIS), 3.000 millones en Meta Platforms Inc. (META) y 5.000 millones en Intel Corporation (INTC) hoy valorados en 30.000 millones. A ello se suman acuerdos de licencia por 20.000 millones con Groq y 12.900 millones por Hugging Face.
Contratos de recompra y la garantía de Ohio
Operativamente, este esquema funcionó de forma idéntica en casi todas las transacciones corporativas: la empresa adquiría una participación y el receptor asumía compromisos de compra tecnológica. Corporaciones como Meta, Nebius e IREN Limited (IREN) firmaron despliegues masivos de cinco gigavatios, transformando el capital invertido en ingresos directos.
Respecto al proyecto de Ohio, esta ingeniería financiera extrema quedó expuesta tras trascender inicialmente una garantía potencial de 250.000 millones de dólares para OpenAI. Informes periodísticos confirmaron que Colette Kress renegoció el acuerdo reduciendo el respaldo a la mitad, fijando un límite de 105.000 millones en los registros regulatorios.

Según las notas oficiales de la dirección financiera, cada generación instalada en dicho complejo equivale a 1,5 millones de procesadores, generando entre 150.000 y 200.000 millones de dólares en ventas. En términos prácticos, Nvidia garantiza 105.000 millones en alquilerespara asegurar facturación tecnológica durante veinte años.
Compromisos fuera de balance por 530.500 millones de dólares
Dichas participaciones accionarias representan únicamente la parte visible del riesgo financiero acumulado en las notas trimestrales del 26 de julio. La compañía declaró 366.000 millones de dólares en compromisos futuros, liderados por 279.000 millones en compras de suministro que duplicaron en tres meses los 119.000 millones previos.
A esa cifra se suman 56.000 millones en compromisos adicionales por recompra de capacidad en la nube y arrendamientos cedidos a socios emergentes. Al añadir 108.500 millones en garantías directas, las obligaciones totales fuera de balance escalan hasta 530.500 millones de dólares excluyendo acuerdos posteriores a julio.
Explosión del riesgo contingente frente al flujo de caja
Paralelamente, el cálculo previo omite el compromiso de respaldar hasta 125.000 millones de dólares dentro de la plataforma financiera de 500.000 millones lanzada en agosto. Dicha iniciativa conjunta con Apollo Global Management Inc. (APO), BlackRock Inc. (BLK) y KKR & Co. Inc. (KKR) despertó alertas de riesgo crediticio.
Tres meses después de su presentación televisiva, la plataforma carece de operaciones cerradas mientras su principal impulsor abandonó la compañía. Sostener medio billón de dólares en pasivos contingentes requiere mantener un flujo libre de caja trimestral de 50.000 a 60.000 millones vendiendo chips ininterrumpidamente.
Freno en la financiación de proveedores y caída de liquidez
James Schneider, analista de Goldman Sachs Group Inc. (GS), recortó su precio objetivo desde 300 hasta 220 dólares tras confirmarse el relevo directivo. Aunque prevé el cumplimiento de compromisos vigentes, advirtió que cerrar nuevas rondas multilaterales sin el liderazgo de Huang resultará extremadamente complejo para la compañía.
Al analizar por qué la acción ya operaba con un severo descuento previo al escándalo, el especialista de Goldman Sachs subrayó la inquietud financiera que dominaba a los operadores institucionales:
«Como hemos señalado anteriormente, creemos que una de las razones por las que las acciones de Nvidia ya cotizaban con un amplio descuento respecto al mercado es la preocupación de los inversores de que el crecimiento de la infraestructura de inteligencia artificial pueda desacelerarse drásticamente sin la financiación proporcionada por Nvidia o sus competidores.»
Tim Arcuri, analista de UBS Group AG (UBS), identificó la parálisis crediticia como el impacto operativo inmediato más peligroso tras estimar que una pausa temporal extraería 50.000 millones de dólares del sector:
«La empresa se ha convertido en una fuente de fondos para múltiples participantes de la industria, incluidos proveedores en la nube y desarrolladores, y siempre vimos a Jensen como un motor para este esfuerzo. Incluso si un nuevo líder mantiene un enfoque similar, es probable que haya cierta pausa en la disposición y capacidad para continuar buscando estos acuerdos en el corto plazo, lo que podría retirar unos 50.000 millones o más del sistema en un momento en que las tasas de interés están subiendo.»
Amenaza competitiva de Broadcom y AMD sobre los pedidos de 2027
Sebastien Naji, analista de William Blair & Company, rebajó la recomendación sobre el valor tras advertir que una eventual parálisis financiadora vulneraría gravemente la defensa de su liderazgo comercial:
«Si bien los contratos existentes sobrevivirán a un cambio de CEO, lo que está en riesgo es la próxima ronda de acuerdos, y con ello la capacidad de Nvidia para defender su participación hacia 2027 y más allá. Con Huang fuera, creemos que Nvidia podría abrirse a una competencia más significativa de proveedores como Broadcom y AMD.»
Diversos defensores del valor argumentan que la cartera de pedidos de 2027 permanece firmada y los múltiplos lucen deprimidos. No obstante, gran parte de esos pedidos fueron asegurados por clientes que la propia tecnológica financió o respaldó financieramente, vinculando indisolublemente la demanda futura con la disponibilidad de su tesorería.
Estancamiento en las garantías de valor residual del 25%
Reportes de la prensa financiera revelaron que el fondo de 500.000 millones no concretó ninguna operación tras ofrecer garantías de apenas el 25%. Los clientes exigen coberturas mayores al compararlas con Broadcom Inc. (AVGO), que respaldó 30.000 millones y posteriormente el 72,5% de dos emisiones para Anthropic.
Investigaciones periodísticas especializadas destacaron que los acuerdos con las seis gestoras institucionales siguen siendo memorandos preliminares sin firma definitiva. La falta de un sucesor designado proyecta dudas sobre la ambición original de convertir hardware informático de rápida depreciación en activos de deuda titulizados y negociables en Wall Street.
Sunaina Sinha Haldea, de Raymond James Financial Inc. (RJF), y Charu Chanana, estratega jefe de Saxo Bank, coincidieron en que los prestamistas exigirán mayores rendimientos y escrutinio sobre las estructuras de financiación tecnológica:
«Esto no es una crisis de financiación todavía, pero podría convertirse en un catalizador para una revalorización más amplia del riesgo en todo el ecosistema de inteligencia artificial.»
El mecanismo de préstamos respaldados y el riesgo en neoclouds
Estas garantías corporativas resultan indispensables porque los bancos financian vehículos especiales basándose en la solvencia del inquilino. Cuando el cliente quema efectivo, el aval del mayor fabricante mundial convierte deuda especulativa en grado de inversión, como ilustra el esquema de préstamos diferidos de CoreWeave.
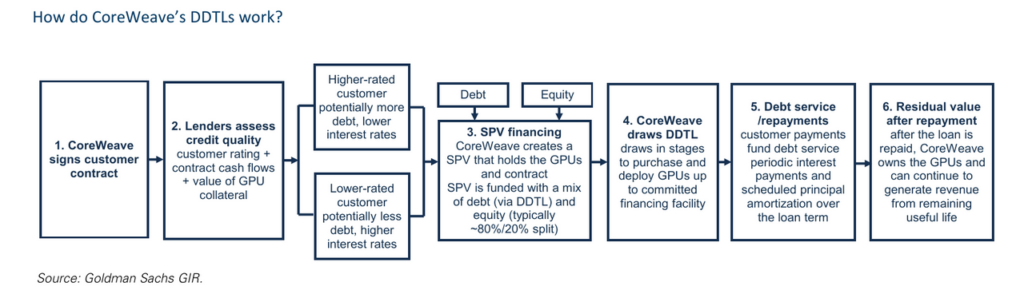
Operadores como Nscale aseguraron 860 millones en garantías y negocian 5.000 millones de apoyo crediticio para su campus en Virginia Occidental, evidenciando una dependencia extrema que desató serias alertas operativas:
«Si los proveedores de capital dicen ahora que la garantía de Nvidia no vale lo que valía hace una semana, eso pone en riesgo a esos negocios emergentes en la nube.»
El inversor Chamath Palihapitiya comparó estos centros con aerolíneas que requieren una utilización mínima del 70% al 75% para evitar pérdidas antes de que sus procesadores queden obsoletos. Tras retirarse la salida a bolsa de Firmus, los bonos de CoreWeave continúan cotizando deprimidos en torno a 80 centavos.
Tensiones internas y la avalancha de suministros de 279.000 millones
Informes de la prensa financiera revelaron que Huang convocó de urgencia a su cúpula hacendaria en agosto tras dispararse los avales financieros concedidos a clientes insolventes. Su yerno Nico Caprez y el vicepresidente Raj Mirpuri ofrecieron garantías crediticias aceleradas a decenas de clientes a cambio de participación en ingresos.
En aquella reunión, el fundador cuestionó los excesos financieros e interrumpió la presentación de Kress calificándola despectivamente como una cierva deslumbrada por los faros. Acto seguido, expuso el verdadero problema operativo: los grandes clientes migraban hacia chips rivales mientras sus propios compromisos de suministro se duplicaban hasta 279.000 millones de dólares.
Detrás de escena, Kress intentó frenar los acuerdos arriesgados y recortó a la mitad la garantía para OpenAI el 17 de agosto. Aunque posteriormente pausaron contratos por reparto de ingresos, la ejecutiva defendió públicamente la estrategia ante las acusaciones de financiación artificial:
«Reconocemos la escala de este apoyo, y sabemos que algunos llamarán a esto financiación circular. Nosotros lo vemos diferente. Los retornos sobre el capital invertido serán excelentes.»
Cierre del grifo crediticio y control de la chequera por Kress
Hacia octubre, la compañía comenzó a restringir el crédito mientras su múltiplo precio beneficio caía de 23 a 16 veces, impulsando la mayor recompra accionaria de su historia. En una cumbre en Berlín, Huang reprendió a varios clientes por intentar dictar el valor comercial de sus procesadores gráficos:
«Ustedes no están estableciendo el valor de mis productos.»
Ahora Colette Kress controla simultáneamente el cargo ejecutivo y las finanzas en medio de pesquisas del Departamento de Justicia y citaciones del Congreso. Con la junta buscando sucesor definitivo, la directiva tiene todos los incentivos para blindar el balance y rechazar nuevas garantías masivas de 100.000 millones.
Semejante maquinaria circular perdió su principal impulsor y las próximas coberturas exigirán condiciones más costosas en un mercado de crédito tensionado. La prueba definitiva llegará el 17 de noviembre con los resultados trimestrales, revelando si el entramado financiero tejido por Huang mantiene abierta la línea de crédito institucional.
FAQs
Nvidia actuaba como el motor financiero del sector mediante una red masiva de inversiones en acciones (99.000 millones de dólares), garantías directas (108.500 millones) y compromisos fuera de balance que alcanzaban los 530.500 millones de dólares, respaldando la compra de sus propios chips por parte de laboratorios y proveedores de la nube.
La marcha de su arquitecto principal desató temores en Wall Street sobre una parálisis crediticia temporal. Analistas de UBS estimaron que esta pausa podría retirar unos 50.000 millones de dólares o más del sistema, amenazando la capacidad de los proveedores emergentes (neoclouds) para financiarse y defender su cuota de mercado frente a competidores como Broadcom y AMD.
Bajo la dirección interina de la directora financiera Colette Kress, la compañía se enfrenta a un mayor escrutinio, investigaciones del Departamento de Justicia y la necesidad de blindar el balance, enfriando o renegociando las garantías masivas y los acuerdos de financiación circular que caracterizaban la gestión de Huang.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.