PUNTOS IMPORTANTES:
- El fabricante aeroespacial vinculado a SpaceX aumentó sus ingresos un 49% aunque el valor bursátil se desplomó tras recortar proyecciones anuales.
- La cartera de pedidos acumulados ascendió a 1.260 millones de dólares confirmando que la demanda militar permanece sólida en el mercado internacional.
- El precio objetivo promedio se sitúa en 23 dólares mientras las firmas anticipan fuerte recuperación para los próximos meses en Wall Street.
Los inversores liquidaron posiciones en el proveedor aeronáutico Applied Aerospace & Defense Inc. (AADX) con caídas superiores al 13% durante la sesión. Pese a este repliegue bursátil en Wall Street, la compañía continúa reportando sólidos resultados financieros que respaldan su modelo operativo.
Durante el tercer trimestre fiscal finalizado el 30 de septiembre, la corporación elevó su facturación un 49% hasta alcanzar 182,1 millones de dólares. Simultáneamente, la cartera de pedidos acumulados avanzó hasta los 1.260 millones de dólares, superando los 1.130 millones registrados al cierre del segundo trimestre.
Al descontar el impacto contable de recientes adquisiciones corporativas, el crecimiento orgánico de los ingresos ascendió a 24,9 millones de dólares, reflejando una expansión del 20%. Esta dinámica confirma que el negocio subyacente mantiene un avance sostenido al margen de las integraciones comerciales.
Integración industrial y suministro estratégico para cohetes Falcon 9
Métricas financieras y pedidos acumulados de Applied Aerospace
- Crecimiento trimestral de ingresos: La facturación repuntó un 49% hasta 182,1 millones de dólares.
- Cartera de pedidos pendientes: El libro de órdenes alcanzó un récord de 1.260 millones de dólares.
- Previsión revisada de facturación anual: La directiva ajustó el rango entre 660 y 670 millones de dólares.
- Margen de revalorización proyectado: El consenso de analistas anticipa un potencial alcista superior al 100%.
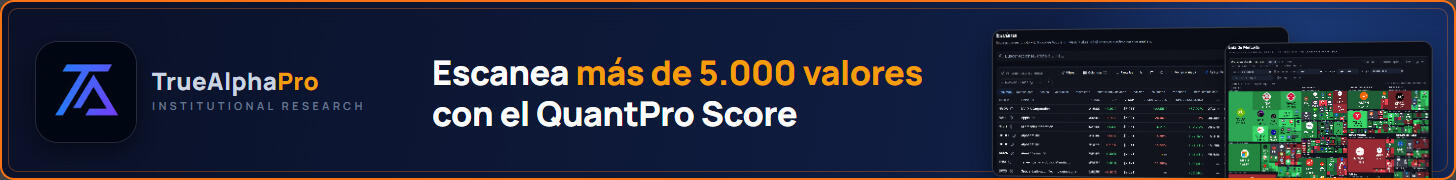
Operativamente, la firma actúa como un suministrador de tamaño mediano dentro del sector de defensa, constituido formalmente en 2025 tras la fusión entre Applied Aerospace Structures y PCX Aerosystems. Su actividad industrial comprende el diseño y fabricación de componentes estructurales para programas espaciales, misiles tácticos y aeronaves no tripuladas.

Entre sus principales clientes destaca SpaceX (SPCX), para la cual suministra sistemas de aterrizaje destinados al cohete reutilizable Falcon 9. La robusta demanda observada en la división de sistemas espaciales y de lanzamiento constituyó uno de los pilares determinantes para apuntalar la facturación trimestral.
Específicamente, los ingresos de dicha división aumentaron un 31% hasta 39,15 millones de dólares durante el periodo analizado. La dirección corporativa atribuyó formalmente este avance operativo a la siguiente dinámica industrial:
«Un mayor contenido en los programas de vehículos de lanzamiento ante una cadencia de lanzamientos más elevada.»
Crecimiento en defensa táctica y recorte de previsiones anuales
A nivel comercial, el mayor incremento en ventas se produjo en el segmento de detección avanzada y ataque de precisión, donde la facturación repuntó un 294% hasta 48,73 millones de dólares. Este salto cuantitativo obedeció al incremento en las entregas de equipos para sistemas integrados de defensa aérea.

En la documentación oficial remitida a la comunidad financiera, el equipo gestor fundamentó sus expectativas operativas favorables ante el ciclo de rearme internacional y las prioridades de seguridad gubernamentales:
«Se espera que la demanda a corto plazo continúe respaldada por el rearme de misiles y municiones, las prioridades de defensa antimisiles por capas y las continuas inversiones presupuestarias de defensa nacional en sistemas de ataque de precisión de próxima generación.»
Pese a estas cifras comerciales, la corporación revisó a la baja sus estimaciones para el ejercicio fiscal completo. El pronóstico de facturación anual se redujo a un rango de entre 660 y 670 millones de dólares, mientras el beneficio operativo ajustado se proyectó entre 137 y 142 millones.
Dicha actualización técnica implica que el beneficio operativo del cuarto trimestre se situará en torno a los 40 millones de dólares. Semejante cálculo decepcionó al consenso del mercado, donde los analistas de Wall Street anticipaban un resultado cercano a los 50 millones de dólares.
Cuellos de botella operativos y castigo en la cotización
Durante la conferencia telemática con inversores institucionales, el CEO de la compañía, Trip Ferguson, intentó transmitir tranquilidad sobre el apetito comercial del sector aeroespacial asegurando con firmeza:
«La demanda está ahí.»
Inmediatamente después, el máximo ejecutivo reconoció que las restricciones en el suministro de materias primas y los retrasos en ciertos calendarios productivos están presionando temporalmente los márgenes operativos y los plazos de entrega pactados con los contratistas principales.
Semejante reacción del mercado castigó con dureza estas explicaciones operativas desde el inicio de las operaciones bursátiles. La cotización de Applied Aerospace descendió un 8,4% hasta 9,82 dólares, contrastando con el avance del 0,8% registrado por el S&P 500 durante la misma sesión.
Este retroceso bursátil reflejó asimismo que la confianza inversora hacia los valores de defensa no se ha restablecido plenamente tras las recientes elecciones legislativas. El nuevo equilibrio de fuerzas parlamentarias en el Congreso de los Estados Unidos introdujo incertidumbre sobre las futuras asignaciones presupuestarias.
Evolución desde la salida a bolsa y múltiplos de valoración
A nivel histórico, el valor acumula una trayectoria adversa desde su oferta pública inicial celebrada en junio. Las acciones retrocedieron un 44% respecto a los 19,01 dólares fijados el 3 de junio, y acumulan un descenso del 38% desde que la prensa financiera especializada recomendó su compra el 22 de julio.
En aquel momento, el valor cotizaba a 44 veces los beneficios proyectados para 2027, mientras que actualmente se negocia a 25 veces. Según datos de FactSet Research Systems Inc. (FDS), los analistas anticipan un crecimiento de beneficios del 20% anual durante los próximos tres ejercicios.
Pese al desplome de la cotización, los fundamentos corporativos continúan mostrando resiliencia operativa. En un informe sectorial publicado el mes pasado, analistas de Morgan Stanley (MS) confirmaron que la demanda de componentes aeroespaciales en la industria militar:
«Está intacta.»
Recomendaciones del consenso y horizonte de recuperación
Esa solidez estructural motivó a Michael Ciarmoli, analista de Guggenheim Partners, a iniciar la cobertura del valor con recomendación de compra en septiembre. Su precio objetivo de 30 dólares representa un potencial alcista del 180% frente al cierre previo de 10,72 dólares.
El precio objetivo medio del consenso se sitúa en torno a los 23 dólares por acción. De los ocho analistas que monitorizan la compañía, siete de ellos, equivalentes al 88%, mantienen una recomendación de compra activa sobre sus títulos.
Dicho avance comercial alcanzado en el periodo trimestral constituyó una señal constructiva sobre la capacidad de suministro de la empresa. Sin embargo, los participantes del mercado exigen garantías adicionales sobre el cumplimiento de márgenes antes de validar una recuperación sostenida de la cotización.
FAQs
A pesar de reportar un incremento del 49% en su facturación trimestral (hasta 182,1 millones de dólares) y alcanzar una cartera récord de pedidos por 1.260 millones, la compañía recortó sus previsiones anuales de facturación y beneficio operativo para el cuarto trimestre, incumpliendo las expectativas de Wall Street debido a cuellos de botella en el suministro.
La firma es un suministrador clave que fabrica sistemas de aterrizaje destinados al cohete reutilizable Falcon 9 de SpaceX, además de componentes para misiles tácticos y aeronaves no tripuladas, impulsando sus ingresos en sistemas espaciales un 31%.
Pese a la caída del 44% desde su salida a bolsa en junio, el 88% de los analistas mantiene una recomendación de compra. El precio objetivo medio se sitúa en torno a los 23 dólares (con picos de hasta 30 dólares), anticipando un potencial alcista superior al 100% respaldado por el ciclo de rearme internacional.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.