PUNTOS IMPORTANTES:
- El banco JPMorgan mejoró la calificación de Mercury Systems anticipando que el valor repuntará con fuerza hasta un 22% adicional.
- Los resultados del primer trimestre superaron las previsiones del mercado mientras la directiva elevó sus pronósticos de ingresos operativos consolidados.
- El margen bruto alcanzó el 35,2% confirmando que la cartera de pedidos mejoró sustancialmente dentro del sector de defensa aeroespacial.
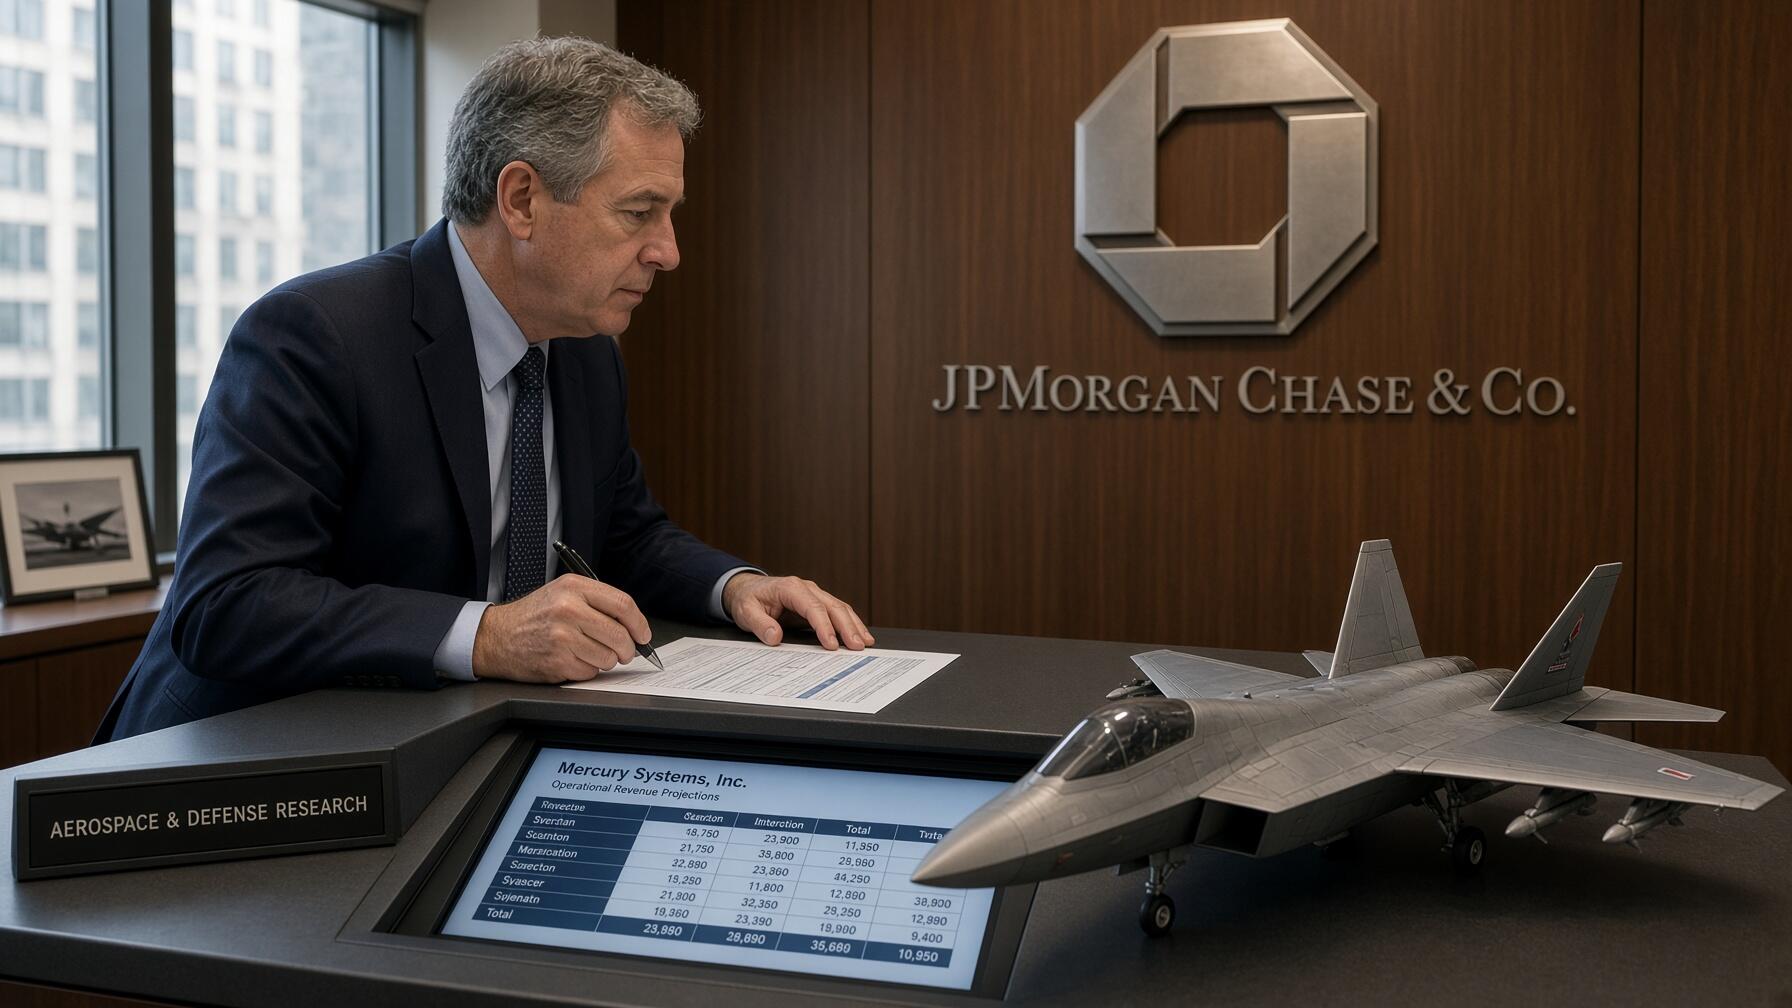
El último informe de resultados financieros presentado por Mercury Systems Inc. (MRCY) representó una validación operativa trascendental para JPMorgan Chase & Co. (JPM). La entidad bancaria catalogó las cifras trimestrales de la compañía de defensa aeroespacial formalmente como:
«Una prueba demostrativa decisiva.»
A nivel analítico, la entidad elevó su calificación sobre el fabricante desde una postura neutral hasta sobreponderar en su última nota de análisis. Pese a recortar su precio objetivo desde 110 hasta 102 dólares, el nuevo cálculo proyecta un potencial alcista del 22% frente al cierre previo.
Durante las operaciones del martes, la compañía reportó beneficios e ingresos correspondientes a su primer trimestre fiscal que superaron las previsiones de Wall Street. Además, la dirección ejecutiva revisó al alza sus estimaciones de beneficio operativo ajustado y elevó sus proyecciones de crecimiento en facturación para todo el año.
Dinámica de pedidos y expansión de ingresos proyectada
Métricas financieras y previsiones operativas de Mercury Systems
- Nuevo precio objetivo institucional: La firma fijó su meta en 102 dólares frente a los 110 dólares previos.
- Rendimiento potencial proyectado: La nueva valoración anticipa un crecimiento del 22% respecto al cierre del martes.
- Margen de rentabilidad bruta: El indicador financiero repuntó con fuerza hasta situarse en el 35,2%.
- Ratio de apalancamiento neto estimado: Las proyecciones contemplan un nivel de 0,5 veces para el 30 de junio.
Seth Seifman, analista de la entidad bancaria, destacó el extraordinario desempeño trimestral de la empresa en un informe emitido este miércoles. Aunque reconoció que semejante ritmo operativo difícilmente se repetirá de forma idéntica en periodos inmediatos, descartó tajantemente que estos números representen un techo estructural para el negocio.

En su valoración estratégica sobre el volumen de contratación y la solvencia del balance, el analista detalló los factores financieros que sustentan su optimismo patrimonial:
«La sólida contratación impulsó la cartera de pedidos pendientes, proporcionando visibilidad para respaldar nuestra expectativa de crecimiento de ventas de doble dígito. Y con el apalancamiento neto proyectado en aproximadamente 0,5 veces para el 30 de junio, la dirección debería tener mayor flexibilidad para el despliegue de efectivo.»
Diversificación tecnológica y solidez del margen bruto
Específicamente, los analistas valoraron la amplia diversificación comercial observada en las nuevas órdenes de compra. Los contratos adjudicados abarcaron suministros para misiles guiados, sistemas de radar avanzados y tecnologías punteras de guerra electrónica, disipando riesgos de concentración en un único segmento.
Sin embargo, el aspecto más sobresaliente del balance financiero radicó en el margen bruto del 35,2%, el nivel más elevado registrado desde el segundo trimestre fiscal de 2023. Esta cifra resulta determinante para calibrar la rentabilidad real de los pedidos pendientes y verificar que la corporación mantiene margen de expansión.

Respecto a la evolución futura de los contratos en un escenario de elevada demanda armamentística, Seifman concluyó su tesis inversora ponderando la capacidad de ejecución productiva del grupo tecnológico:
«Ganar nuevos negocios en un entorno de alta demanda gobernará la madurez agregada de los programas en la cartera de Mercury. No obstante, es difícil escapar a la conclusión de que el desempeño del primer trimestre indica que la compañía puede entregar este tipo de rentabilidad sobre ventas y más con el paso del tiempo.»
FAQs
JPMorgan elevó la recomendación de Mercury Systems de neutral a «sobreponderar» tras calificar sus resultados como una «prueba demostrativa decisiva», impulsados por ingresos y beneficios que superaron las previsiones de Wall Street.
Destacaron un fuerte repunte en su margen bruto hasta el 35,2% (su nivel más alto desde 2023), una sólida contratación que elevó la cartera de pedidos y una proyección de apalancamiento neto estimada en 0,5 veces para el final de junio.
A pesar de ajustar ligeramente su precio objetivo de 110 a 102 dólares (lo que implica un potencial alcista del 22%), JPMorgan destacó la diversificación en contratos de misiles, radares y guerra electrónica, otorgando a la directiva mayor flexibilidad para el despliegue de efectivo.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.