PUNTOS IMPORTANTES:
- El optimismo hacia la inteligencia artificial se desplomó en seis semanas mientras los fondos institucionales ampliaron posicionesbajistas en Wall Street.
- Los fabricantes de semiconductores cotizan a 11 veces beneficios de 2028 evidenciando que las valoraciones anticipan contracción comercial del 6% anual.
- Los diferenciales crediticios alcanzaron 140 puntos básicos confirmando que el coste de financiación encareció los proyectos en centros de datos.
Hace apenas seis semanas, la única duda en Wall Street era cuánto capital asignar al auge de la computación avanzada. Hoy el interrogante central radica en determinar qué compradores institucionales quedan disponibles para absorber la oferta en la renta variable estadounidense.
Según documentó este domingo Lee Coppersmith, especialista en flujos de Goldman Sachs Group Inc. (GS), el sentimiento de los clientes institucionales sufrió un viraje abrupto hacia el pesimismo financiero:
«Hemos visto cambiar el debate sobre la inteligencia artificial de manera bastante drástica durante el último mes. A juzgar por las conversaciones con los clientes la semana pasada, el sentimiento en torno al tema es tan negativo como no lo veíamos desde hace bastante tiempo, y estamos observando ese pesimismo reflejado más claramente en el posicionamiento y las valoraciones.»
En mes y medio la temática pasó de saturada a huérfana justo antes de la semana decisiva del año. Nvidia Corporation (NVDA) presentará resultados el martes por primera vez sin Jensen Huang, mientras Anthropic PBC debutará en bolsa el jueves tras la mayor caída de apetito en cinco años.
Ventas en corto de los fondos y liquidación de carteras
Métricas de posicionamiento institucional y valoración tecnológica
- Ratio largo y corto en tecnología: El indicador cayó desde 2 hasta 1,5 puntos, su mínimo desde 2016.
- Posiciones cortas de fondos sistemáticos: Los modelos cuantitativos acumulan 3.900 millones de dólares vendidos en el Nasdaq 100.
- Descuento relativo en semiconductores: La cesta sectorial cotiza a 11 veces beneficios frente a 16 veces del índice general.
- Diferenciales de crédito corporativo: Los bonos tecnológicos con grado de inversión escalaron hasta 140 puntos básicos.
Lejos de aprovechar el mejor tramo semanal para los fabricantes de chips desde abril, los gestores profesionales intensificaron sus ventas. Al analizar los flujos internos de intermediación y las órdenes de fondos tradicionales, Coppersmith describió un cambio sustancial en la operativa institucional:
Articulosde interes

«Nuestros datos de corretaje muestran que el sector tecnológico volvió a ser por lejos el más vendido netamente a nivel global la semana pasada, con la proporción larga y corta cayendo a su nivel más bajo desde 2016. La naturaleza de nuestros flujos también cambió al observar un repunte pronunciado en nuevas ventas en corto y oferta persistente de Nvidia por parte de inversores tradicionales.»
Los fondos de cobertura mantienen una infraponderación superior a 20 puntos porcentuales en tecnología, tras desplomarse su ratio desde 2 hasta 1,5 puntos. Resulta paradójico que incluso gestores pacientes liquiden posiciones en Nvidia para rotar hacia corporaciones cuyo gasto de capital representa precisamente los ingresos del fabricante.
Posicionamiento extremo de los algoritmos y compresión de múltiplos
A los gestores discrecionales se sumaron los fondos algorítmicos seguidores de tendencia, acumulando 3.900 millones de dólares en posiciones cortas sobre el Nasdaq 100. Al aproximarse a los mínimos históricos de 2018 y 2022, Coppersmith destacó el potencial explosivo para un cierre forzado de cortos:
«Fuera de los inversores discrecionales, los asesores de comercio sistemáticos también han estado vendiendo agresivamente tecnología. Con un posicionamiento tan ligero, probablemente no hagan falta muchas noticias positivas para desencadenar un repunte brusco al alza.»
Desde junio, los semiconductores cedieron más de 30 puntos porcentuales frente al índice general, marcando su mayor retroceso relativo desde 2002 al quedar 31,5% bajo su máximo anual. Actualmente, la cesta especializada de Goldman Sachs cotiza a 11 veces beneficios proyectados para 2028, frente a 16 veces del S&P 500.

Pese a que el consenso proyecta un crecimiento de ganancias del 31% en 2028, los precios actuales descuentan un deterioro severo de rentabilidad, dejando al sector ante una disyuntiva inevitable según Coppersmith:
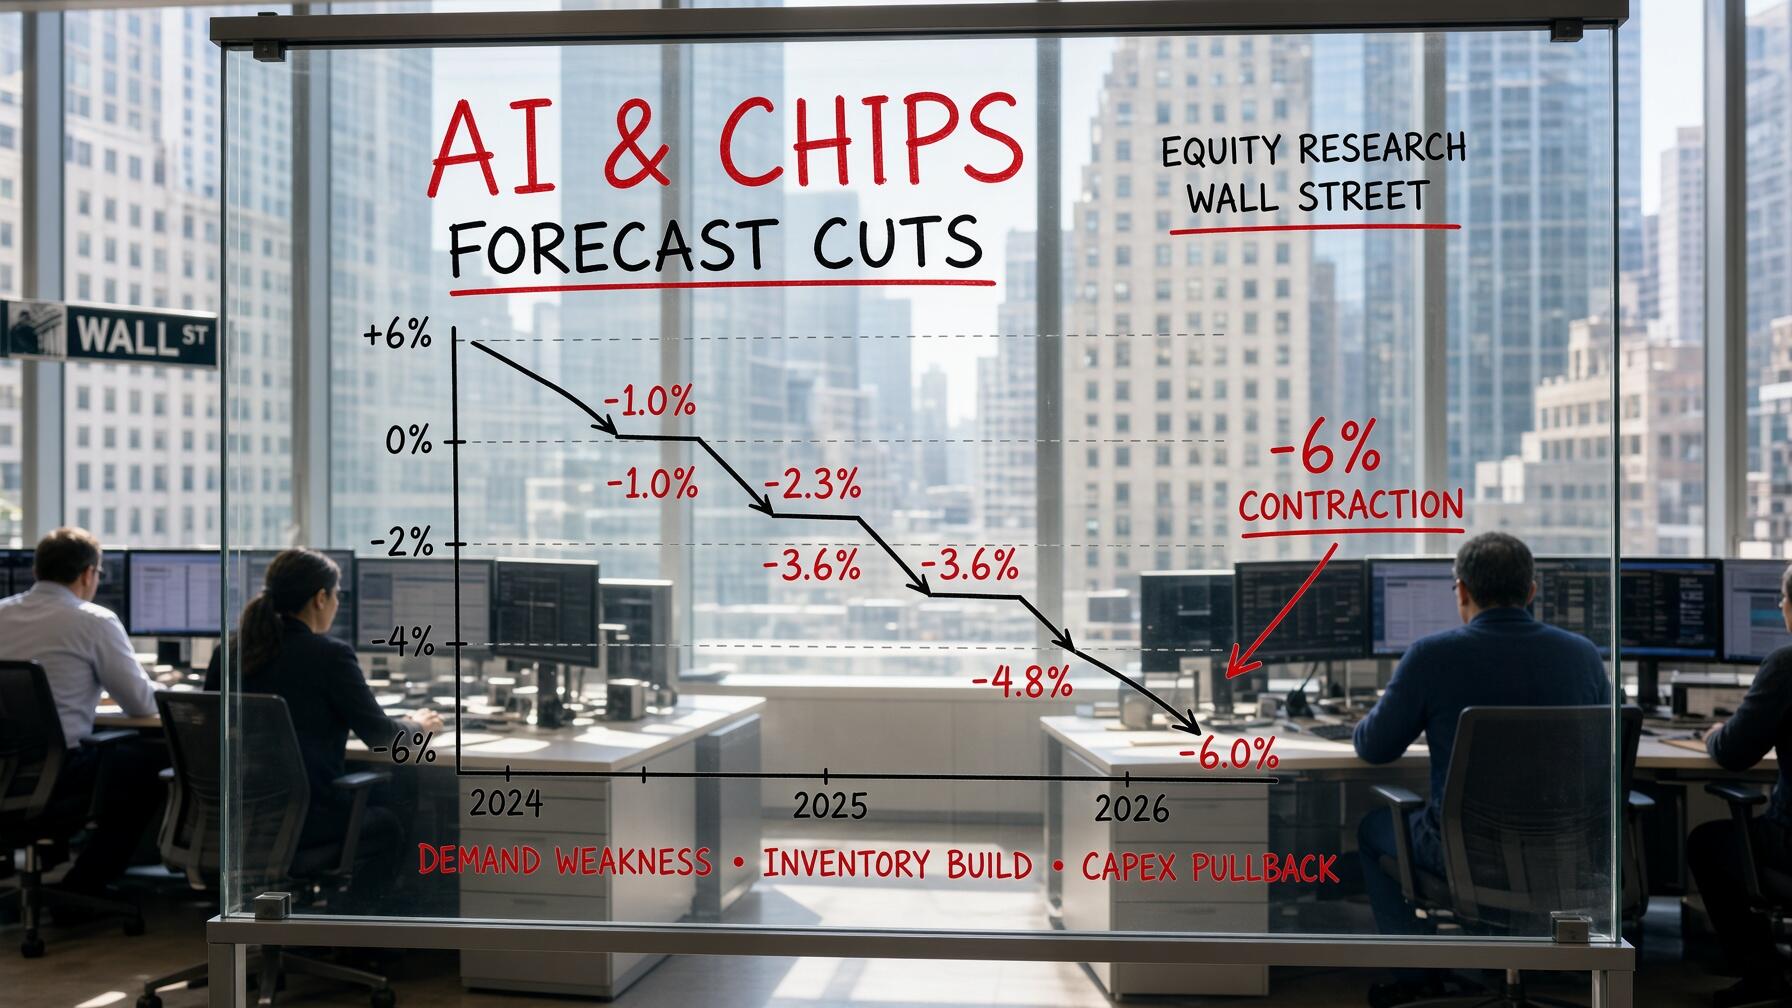
«Si se valorara al grupo al mismo múltiplo que el mercado general, los precios actuales implicarían que los beneficios en realidad disminuyen aproximadamente un 6%. Por lo tanto, o la liquidación ha ido demasiado lejos, o los inversores ya están descontando recortes en las estimaciones de ganancias.»
Viabilidad física de centros de datos y tensiones en el crédito
Principalmente, las inquietudes de los inversores convergen en dos preguntas centrales: quién financiará cientos de miles de millones en gasto adicional y si existen permisos suficientes tras las elecciones en Texas y Maryland. Aunque 37 gigavatios en construcción igualan la marca de 2027, Bernstein advierte que solo un cuarto de los anuncios futuros resulta creíble.
Sin embargo, el acceso al financiamiento corporativo constituye el verdadero cuello de botella operativo ante el agotamiento progresivo de la liquidez interna, según advirtió explícitamente el especialista en su informe:
«La financiación sigue siendo la mayor preocupación. Las empresas de inteligencia artificial quieren gastar más de lo que generan, lo que significa que deben seguir pidiendo prestado o atrayendo inversores externos. Ya estamos viendo esto en los mercados de crédito, con costes de endeudamiento aumentando justo cuando la industria necesita aún más dinero.»
Paralelamente, los diferenciales de deuda tecnológica con grado de inversión escalaron hasta 140 puntos básicos, superando por 40 puntos al crédito tradicional en un máximo de dos años. Con emisiones corporativas proyectadas sobre 2,7 billones en 2027 y 4,1 billones fuera de balance, la factura financiera se encarece aceleradamente.
Resultados de Nvidia, salida a bolsa de Anthropic y pico de gasto
Para reactivar el apetito comprador antes de fin de año, el mercado vigila los resultados de Nvidia tras acumular seis semanas bajistas y una caída del 30%. Dos días después debutará Anthropic con una demanda sobresuscrita que pondrá a prueba la capacidad de absorción patrimonial del mercado.
Incluso si ambos hitos superan las expectativas, los estrategas señalan un riesgo temporal inminente al proyectarse que la tasa de expansión del gasto tocará techo a inicios del próximo año:
«El gasto en inteligencia artificial debería continuar creciendo, pero el ritmo podría alcanzar su punto máximo a principios del próximo año. Los mercados tienden a preocuparse mucho por cuándo empieza a desacelerarse el crecimiento, incluso si los números siguen siendo sólidos.»
Dichas cifras macroeconómicas explican esa extrema sensibilidad bursátil: la tecnología impulsó el 21% del crecimiento del producto interior bruto, pero generó el 62% del incremento de beneficios. En su punto álgido explicó el 92% de las ganancias del S&P 500, confirmando la profunda dependencia accionaria del sector.
Estrategia selectiva frente a un mercado de crédito restringido
Ante la confluencia de valoraciones comprimidas, desaceleración inminente del ritmo inversor y costes financieros crecientes, Coppersmith recomendó abandonar las compras indiscriminadas para priorizar coberturas y selección de activos:
«Sigo pensando que la renta variable puede subir gradualmente tras el reciente reajuste de posicionamiento, pero prefiero ser más selectivo desde aquí. Partes de la inteligencia artificial empiezan a parecer interesantes en estos niveles, y usaríamos la debilidad para añadir posiciones en lugar de perseguir repuntes.»
El posicionamiento extremo en cortos permite esperar rebotes técnicos violentos hacia cierre de año ante cualquier sorpresa positiva. Sin embargo, solo el mercado de crédito responderá quién financiará la expansión futura cuando las empresas de alto rendimiento se han retirado y el desembolso de deuda alcanza niveles históricos.
FAQs
El sentimiento institucional sufrió un viraje abrupto hacia el pesimismo, con la proporción larga y corta en tecnología cayendo a su nivel más bajo desde 2016 y los fondos reduciendo drásticamente su exposición.
El acceso al financiamiento se ha encarecido, reflejándose en diferenciales de deuda corporativa que escalaron hasta 140 puntos básicos, mientras persisten dudas sobre quién financiará el enorme gasto en infraestructura.
Recomiendan abandonar las compras indiscriminadas para priorizar la selectividad y el uso de la debilidad del mercado para añadir posiciones de forma gradual, anticipando posibles rebotes técnicos debido al posicionamiento extremo en ventas en corto.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.