PUNTOS IMPORTANTES:
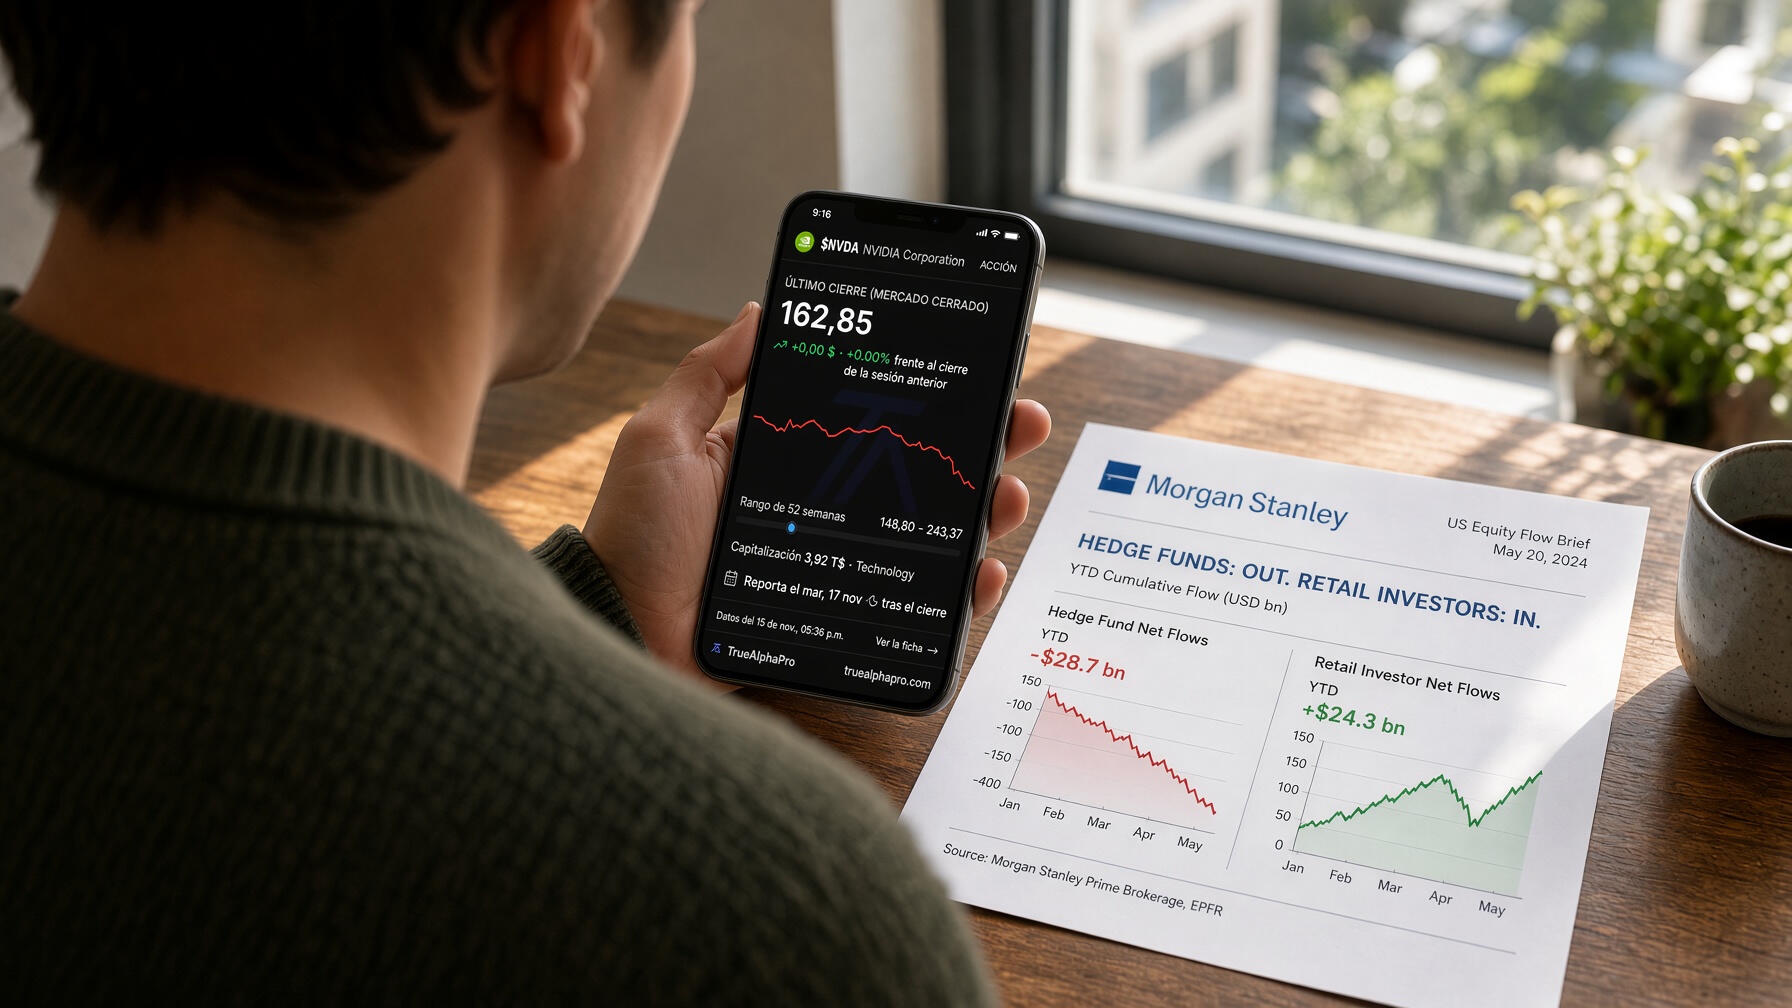
- Un informe de Morgan Stanley confirma que los grandes fondos evitaron comprar durante el rebote mientras el público minorista invirtió 25.000 millones.
- Inversores particulares adquirieron 1.600 millones de dólares en Nvidia en una sesión tras confirmarse que las valoraciones tecnológicas tocaron mínimos.
- Las probabilidades de alzas monetarias subieron al 113% para diciembre mientras las bolsas europeas marcaron máximos históricos frente al escepticismo estadounidense.
Tras documentar un colapso histórico del 70% en el impulso tecnológico con el apalancamiento en mínimos anuales, Nick Savone, estratega de Morgan Stanley (MS), analizó el reciente giro bursátil. Aunque el S&P 500 avanzó un 2,5% rompiendo cuatro semanas bajistas, la convicción institucional permanece ausente.
Frente a una semana marcada por inflación persistente, discursos monetarios restrictivos, la caída en la nube de Microsoft Corporation (MSFT) y la salida del CEO de Nvidia Corporation (NVDA), Savone resumió la cautela de sus clientes:
«Mientras los inversores pasaban esta semana barajando nuevamente el mazo, decidir qué recoger resultó más difícil que decidir qué soltar. Hay margen para reconstruir exposición, pero la convicción sigue siendo baja. Con tantas corrientes cruzadas, jugar la siguiente mano requiere ajedrez, no damas.»
Posicionamiento defensivo de los fondos ante el repunte bursátil
Métricas de apalancamiento y flujos minoristas semanales
- Exposición neta de fondos estadounidenses: El indicador se ubicó en el 47%, marcando el percentil 5 del último año.
- Apalancamiento bruto institucional: Las posiciones combinadas permanecieron estancadas en 202%, su mínimo anual.
- Compras netas del público minorista: Los inversores particulares acumularon adquisiciones por 25.000 millones de dólares semanales.
- Demanda concentrada en Nvidia: Las entradas individuales alcanzaron 1.600 millones de dólares en una única jornada.
Registros internos de intermediación confirmaron que la exposición neta de los fondos estadounidenses apenas subió al 47%, situándose en el percentil cinco anual, mientras el apalancamiento bruto permaneció estancado en 202%. Al explicar este escepticismo operativo hacia el sector tecnológico, los analistas precisaron:
«En Estados Unidos, los fondos continuaron cerrando posiciones cortas en la subida y vendiendo posiciones largas en la debilidad, con compras limitadas incluso en temáticas de inteligencia artificial, mientras la incertidumbre macroeconómica mantuvo a los gestores centrados en gestionar el riesgo direccional en lugar de reconstruir exposición.»
Demanda minorista masiva frente al silencio sobre la salida de Huang
Con 40% de los fondos de cobertura planos o en pérdidas, la mayoría evita arriesgar sus resultados anuales, mientras Goldman Sachs Group Inc. (GS) constató nueve semanas consecutivas de ventas. En contrapartida, los minoristas inyectaron 25.000 millones y las recompras corporativas retomaron impulso.

Sorprendentemente, el extenso informe de 32 páginas omitió mencionar la dimisión de Jensen Huang, dejando que sus gráficos reflejaran el desplome récord de 1,7 billones de dólares en capitalización. Tras perder valor hasta cotizar por debajo de 12 veces beneficios futuros, Nvidia exhibe múltiplos inferiores a Pfizer Inc. (PFE).
Según modelos cuantitativos de Morgan Stanley, el público minorista compró 1.600 millones de dólares en acciones de Nvidia durante el jueves, multiplicando por diez la demanda de cualquier otro valor. Aunque absorbieron la oferta institucional, el título cerró su peor semana desde abril de 2025 antes del balance del 17 de noviembre.
Divergencia entre adoptantes tecnológicos y emisores de deuda
Con el 91% del S&P 500 reportado, CoreWeave Inc. (CRWV) superó expectativas añadiendo 900 megavatios contratados, aunque sus líneas financieras siguen abiertas. Asimismo, Cisco Systems Inc. (CSCO) elevó su previsión anual de infraestructura hasta 9.000 millones, mientras Nebius Group N.V. (NBIS) recortó guías tras demoras de capacidad.

Al evaluar la rotación sectorial dentro del ecosistema tecnológico tras emitirse 67.000 millones en nueva deuda corporativa, Savone advirtió una peligrosa divergencia entre las cotizaciones y las revisiones de beneficios:
«La rotación añade otra consideración, los adoptantes de inteligencia artificial han superado a los facilitadores en aproximadamente 26 puntos desde finales de septiembre, aunque las revisiones de beneficios aún favorecen a los facilitadores, presentando señales divergentes. Con los hiperescaladores emitiendo 67.000 millones de deuda desde el 30 de septiembre, los inversores de crédito evalúan diferencias en los balances.»
En esta fase del mercado, los excesos de flujo libre de caja generan rebotes del 3,3%, duplicando la recompensa otorgada a simples sorpresas en beneficios por acción. Aunque los estrategas estiman que permisos estatales retrasarán cinco gigavatios hacia 2029, Mike Wilson anticipa un nuevo testeo de mínimos antes de recuperarse.
Presión de la Reserva Federal y contracción histórica de múltiplos
Si el posicionamiento técnico respalda compras tácticas, la política monetaria impone un severo contrapeso bajista. Las probabilidades de subida de tasas en diciembre escalaron del 84% al 113%, impulsando el bono a dos años en 37 puntos básicos mientras proyectan tasas de interés terminales del 4,75%.
Matthew Garman, estratega de Morgan Stanley, ilustró cómo el endurecimiento del discurso oficial de la Reserva Federal comprimió las valoraciones bursátiles al nivel más restrictivo en tres años y medio:
«Precios más altos del petróleo, datos de inflación adversos y declaraciones restrictivas significan que los rendimientos estadounidenses a dos años suben más de 30 puntos básicos en la semana. El índice de retórica de la prensa financiera se encuentra en su nivel más restrictivo en tres años y medio. El múltiplo futuro del S&P 500 se ha degradado de 23,2 veces en el cuarto trimestre de 2025 a 18,2 veces.»
Dicho ajuste representa una contracción del 22% en los múltiplos pese a mantenerse el crecimiento de ganancias corporativas. Mientras el índice de sorpresas económicas alcanzó máximos de tres años, las ventas de viviendas existentes se desplomaron a mínimos no vistos desde 2010, evidenciando fisuras en la economía real.
Récords bursátiles en Europa y contraste de posicionamiento
Contrariando el nerviosismo imperante en Wall Street, las bolsas europeas capitalizaron su escasa exposición tecnológica para conquistar máximos históricos pese al repunte en los rendimientos estadounidenses, según detalló el informe:
«Europa ya ha encontrado algunas cartas ganadoras, con el índice STOXX 600 cerrando en un nuevo récord, coronando una ganancia semanal aproximada del 2,6% y su mejor semana desde junio, y el DAX alcanzando también un máximo histórico.»
La banca europea acumuló un repunte del 9% en dos semanas con beneficios crecientes del 28%, mientras Siemens Energy AG (ENR) e Infineon Technologies AG (IFX) proyectan sólidos flujos vinculados a redes eléctricas. Asimismo, el apalancamiento neto regional alcanzó el percentil 90 con compras sistemáticas proyectadas de 3.000 millones diarios.
No obstante, persisten desequilibrios macroeconómicos notables detrás del optimismo bursátil del continente. El indicador inmobiliario británico cayó a -36, el Banco Central Europeo (BCE) podría subir tasas en diciembre y el déficit público de Francia amenaza con estancarse en torno al 5,4% o 6% del PIB, presionando su deuda soberana.
El renacimiento bursátil de Corea del Sur y el panorama global
Rumbo a su cumbre institucional en Singapur, Savone presentó a Corea del Sur como el próximo mercado capaz de experimentar una revalorización estructural similar a la japonesa impulsada por reformas corporativas:
«Las fronteras emergentes de China defienden una mejora sustancial en la composición del crecimiento hacia 2030; el argumento de Corea va más allá, preguntándose si todo su mercado accionario merece una valoración diferente si el retorno sobre el capital corporativo sube del 8% histórico hacia más del 14% en 2030.»
Estrategas regionales estiman que los repartos de dividendos crecerán del 35% hasta el 60%, elevando el crecimiento potencial del 2% al 3%mediante eficiencia de capital. Sin embargo, los fondos de cobertura aún ignoran esta tesis manteniendo su apalancamiento asiático en el percentil dos tras vender posiciones chinas.
En otros frentes sectoriales, el gasto asiático escalará a 16 billones de dólares en 2030 impulsado principalmente por industria pesada. Paralelamente, las fusiones completadas crecieron un 19% interanual, Fox Corporation (FOX) cerró su compra de Roku por 22.000 millones y el crudo Brent cayó un 17% desde octubre.
Advertencia final sobre la trampa del entusiasmo minorista
Al concluir su extenso análisis de coyuntura, Savone resumió el dilema estratégico que enfrentan los inversores ante un mercado volátil donde la inercia histórica dejó de ofrecer garantías patrimoniales:
«Una visión constructiva durante los próximos meses puede coexistir con algunas sesiones incómodas en el camino. Jugar ajedrez y no damas implica mirar más allá de los próximos movimientos difíciles. El mazo ha sido barajado; mantener una carta conocida puede valer la pena, pero la familiaridad por sí sola es una pobre razón para conservarla.»
Aunque la firma sugiere comprar en retrocesos, la brecha entre los participantes del mercado resulta evidente. Mientras los profesionales evitaron incrementar riesgo, el público minorista apostó 1.600 millones en Nvidia justo antes de un bono a diez años cerrando en 5,15% y con el ciclo restrictivo extendiéndose hasta abril.
FAQs
La convicción institucional permanece baja, con una exposición neta de los fondos estadounidenses ubicada en el 47% y el apalancamiento bruto estancado en mínimos anuales del 202%.
La inflación persistente y los discursos monetarios restrictivos elevaron las expectativas de tasas, comprimiendo el múltiplo futuro del S&P 500 desde 23,2 veces hasta 18,2 veces.
Las bolsas europeas alcanzaron máximos históricos gracias a su baja exposición tecnológica y a un repunte en el sector bancario, mientras Corea del Sur se perfila como un mercado con potencial de revalorización por reformas corporativas.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.