PUNTOS IMPORTANTES:
- Un informe de JPMorgan revela que operadores chinos controlan proyectos de 3,8 gigavatios en Malasia frente a nuevas sanciones de Washington.
- Cerca del 72% de los proyectos de datos permanecen sin construir mientras las autoridades estadounidenses endurecen controles de exportación tecnológica.
- Empresas eléctricas y constructoras asiáticas sufrieron ventas masivas confirmando que el temor regulatorio castiga valoraciones en el mercado regional.
Durante tres años, la estrategia de Malasia para atraer inversiones en inteligencia artificial se basó en terrenos asequibles, energía barata y escaso escrutinio sobre los inquilinos finales. Sin embargo, el gobierno de Washington comenzó esta semana a exigir cuentas sobre quién utiliza esa infraestructura estratégica.
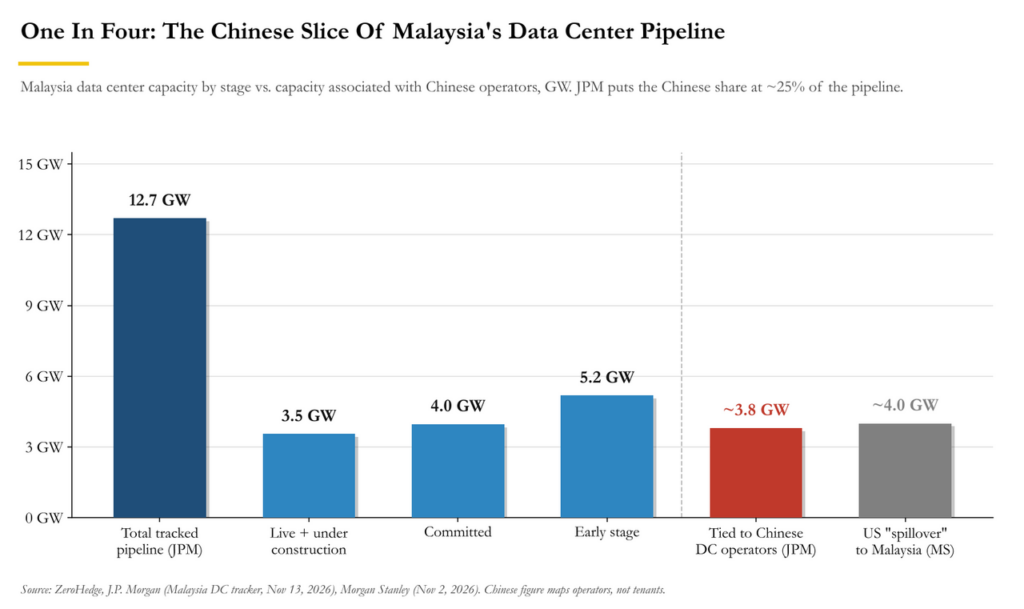
Tras la salida de Jensen Huang en Nvidia Corporation (NVDA), la atención regulatoria se desplazó hacia Malasia, epicentro de compras de Megaspeed y Speedmatrix. Un informe de JPMorgan Chase & Co. (JPM) reveló que 3,8 gigavatios en centros de datos, casi el 25% de la capacidad proyectada, vinculan operadores chinos.
La exposición real frente a una cartera aún sin construir
Métricas de capacidad y exposición financiera en Malasia
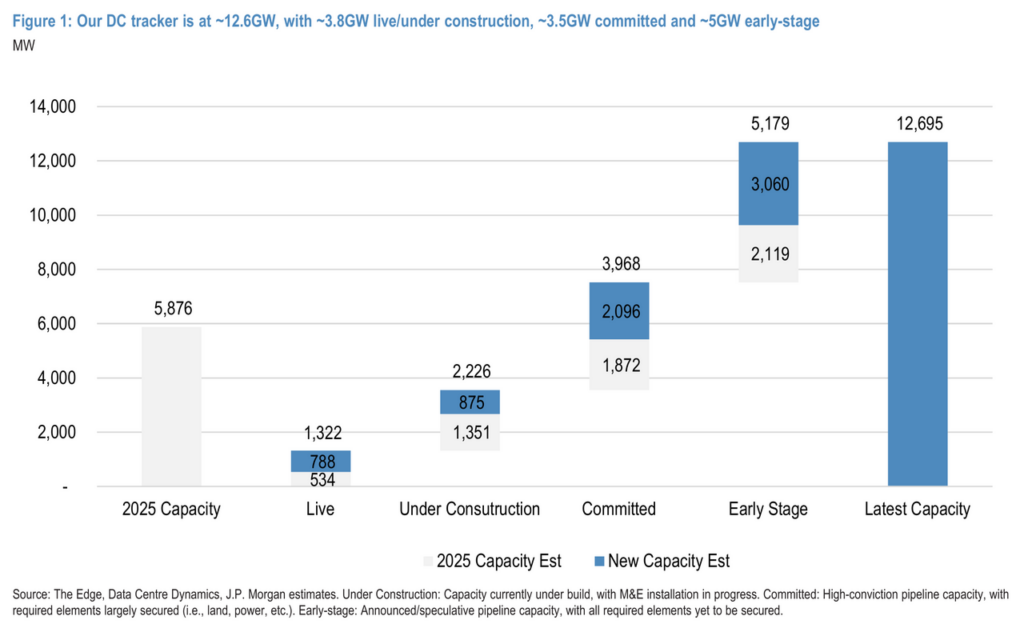
- Capacidad total monitoreada: El registro de JPMorgan asciende a 12,7 gigavatios frente a 5,9 gigavatios en 2025.
- Porcentaje vinculado a operadores chinos: Los proyectos asociados suman 3,8 gigavatios, entre el 25% y el 30%.
- Proyectos sin inicio de obras: Cerca del 72% de la cartera proyectada carece todavía de ejecución física.
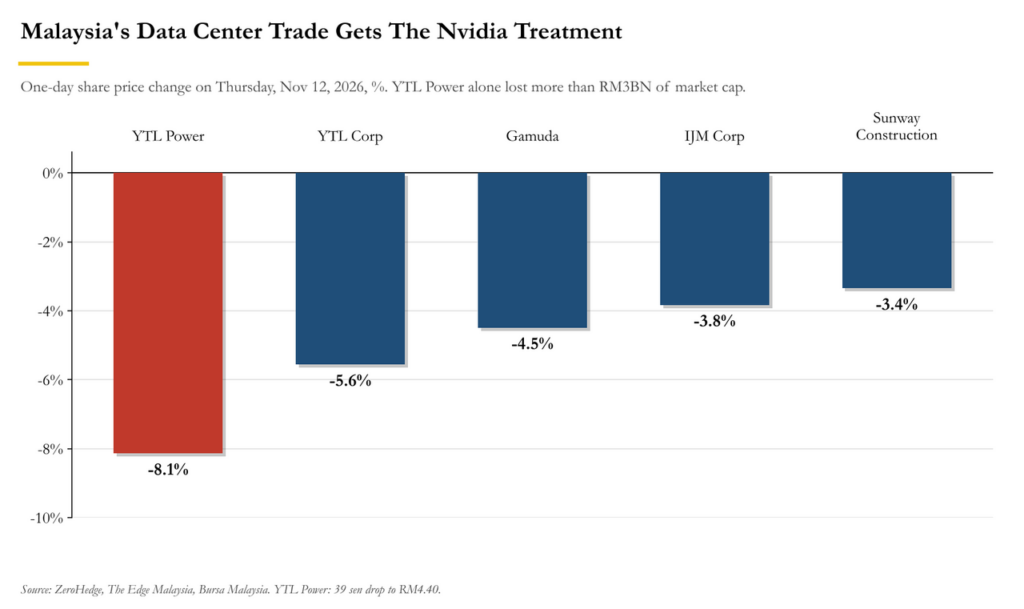
- Desplome diario en YTL Power: Las acciones cedieron un 8,1% borrando 3.000 millones de ringgit en capitalización.
El registro interno del banco eleva la cartera malasia a 12,7 gigavatios, duplicando los 5,9 gigavatios contabilizados en 2025. Solo 1,3 gigavatios operan actualmente y 2,2 están en construcción, dejando un 72% del total sin iniciar obras y un 41% en etapa meramente especulativa.
Ante la fragilidad de esos proyectos iniciales si se bloquea el acceso a procesadores gráficos, la entidad bancaria expuso tanto su estimación central como las limitaciones de visibilidad operativa:

«Nuestro rastreador propio de centros de datos de Malasia identifica aproximadamente 3,8 gigavatios de capacidad asociada con operadores chinos, lo que representa cerca del 25% de la cartera de Malasia. La exposición real a la demanda final china podría variar, ya que nuestro rastreador mapea operadores en lugar de inquilinos.»
Puntos ciegos en proveedores locales y matemáticas de exposición
Ese cálculo omite a inquilinos chinos alojados en operadores occidentales o locales como Yondr y Bridge Data Centres. Registros sectoriales señalan que DayOne operaba el 29% de la capacidad instalada en 2024 y Bridge Data Centres el 32%, atendiendo históricamente a gigantes como ByteDance.
Además, la aritmética simple evidencia una proporción aún mayor a la reportada oficialmente en el texto bancario. Dividir 3,8 gigavatios entre los 12,7 gigavatios totales arroja un 30% efectivo, demostrando que la exposición real a la demanda asiática supera holgadamente la cuarta parte del mercado.
Contrabando de chips y el arbitraje legal de exportación
Desde principios de 2025, investigaciones policiales en Singapur rastrearon intermediarios que desviaban servidores hacia Malasia. Investigaciones periodísticas estiman que al menos 7.500 millones de dólares en semiconductores de Nvidia transitaron mediante Megaspeedy Speedmatrix, omitiendo cerca de 50.000 unidades en los reportes entregados al gobierno estadounidense.

Paralelamente, una segunda vía operaba bajo total legalidad mediante el arbitraje de controles de exportación, permitiendo a laboratorios chinos alquilar potencia informática instalada en Johor. Datos de Epoch AI revelan que 275.000 aceleradores ingresaron al país en dos años, llevando a Oracle Corporation (ORCL) a cancelar un acuerdo de 7.000 millones con Tencent Holdings Limited.
Tras estallar el escándalo reciente, reportes financieros estadounidenses confirmaron que el Departamento de Comercio prepara licencias obligatorias para siete países incluyendo Malasia, Singapur, Brasil y Noruega. Con Huang fuera de la compañía, la industria tecnológica perdió a su principal interlocutor ante la Casa Blanca.
Dependencia económica del sudeste asiático ante el capital extranjero
Analistas de Goldman Sachs Group Inc. (GS) identificaron dos motores tras la expansión regional: restricciones eléctricas en mercados maduros y arbitraje regulatorio. El informe cita a ByteDance entrenando modelos en el sudeste asiático y destaca un proyecto de TikTok en Tailandia por 25.000 millones, equivalente al 4,3% de su producto interior bruto.
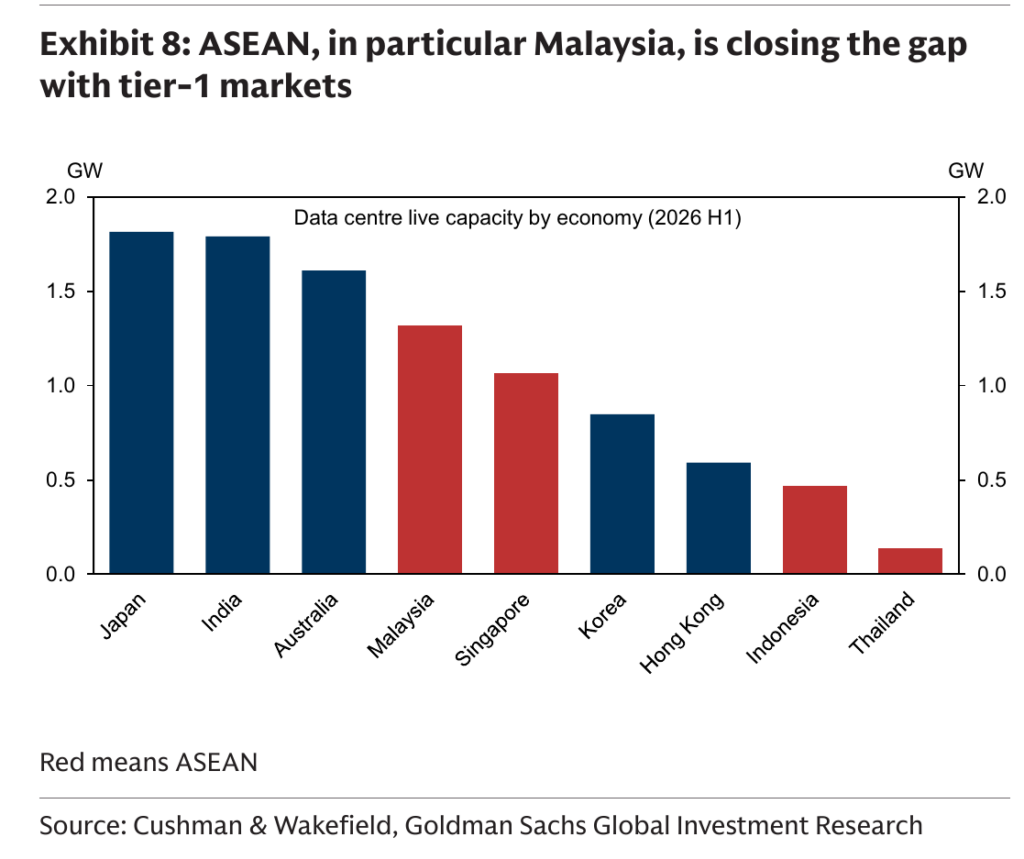
Proyecciones sectoriales anticipan que la capacidad computacional de la región se cuadruplicará en cinco años, consolidando a Johor como el principal núcleo operativo hacia 2030. Actualmente, Malasia ya supera en capacidad instalada activa a plazas consolidadas como Singapur, Corea del Sur y Hong Kong, alcanzando 1,3 gigavatios.
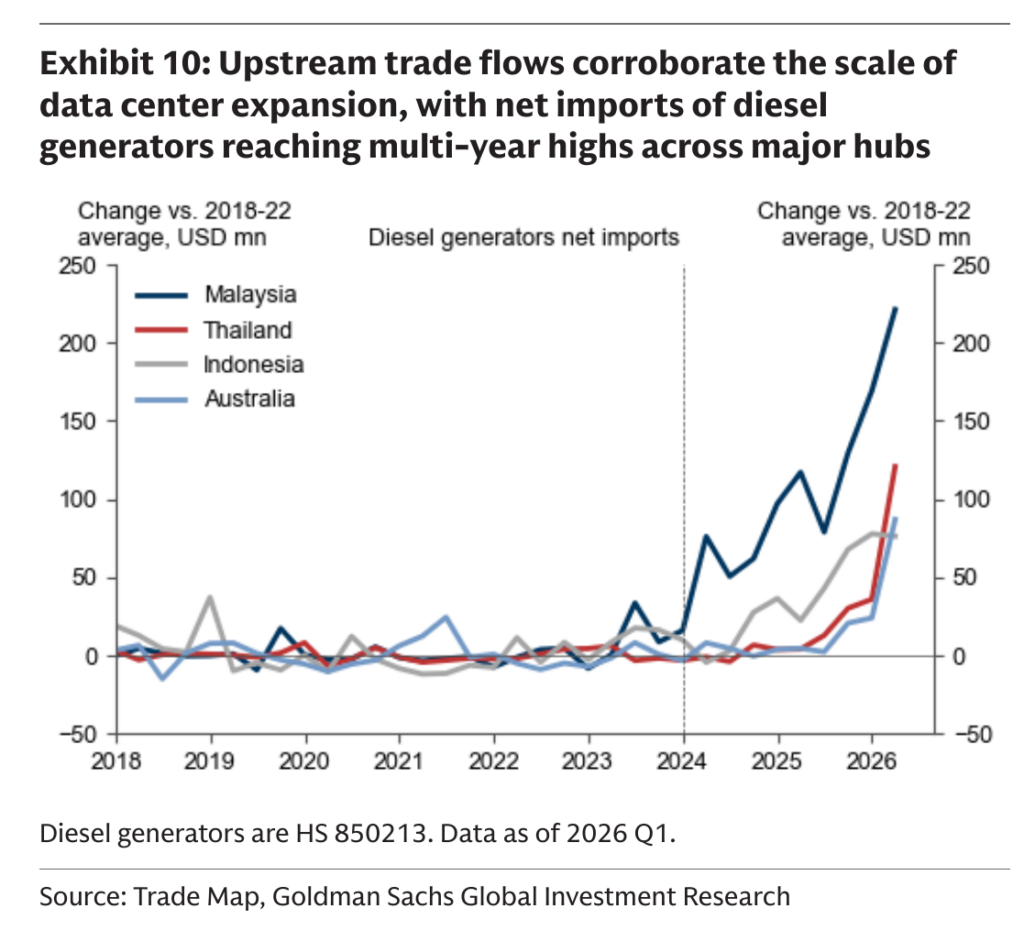
Físicamente, esta fiebre constructiva se refleja con claridad en los flujos comerciales de equipamiento energético auxiliar. Las importaciones netas de generadores diésel en territorio malasio superaron por más de 200 millones de dólares su promedio histórico, superando ampliamente los volúmenes registrados en Tailandia, Indonesia y Australia.
Impacto en el producto interior bruto y la balanza comercial
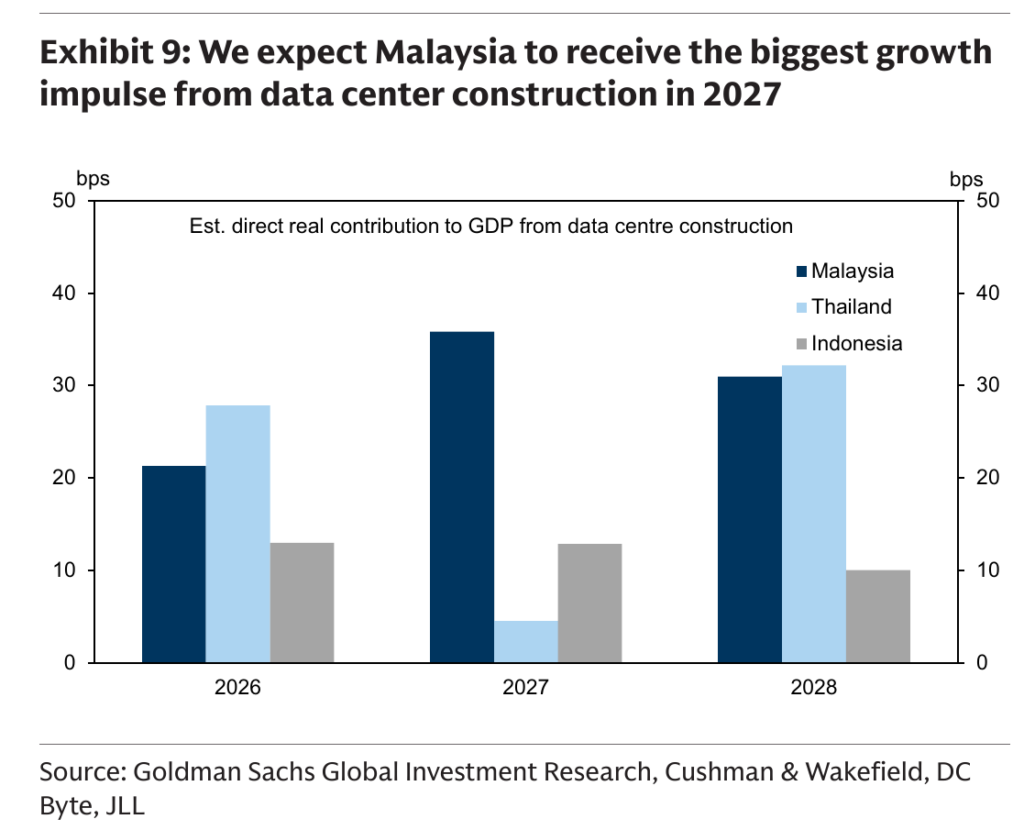
En términos macroeconómicos, la construcción de centros de procesamiento aporta un promedio de 30 puntos básicos anuales al crecimiento malasio entre 2026 y 2028. El mayor impulso económico se materializará el próximo año con una contribución estimada de 36 puntos básicos, superando a las economías vecinas.
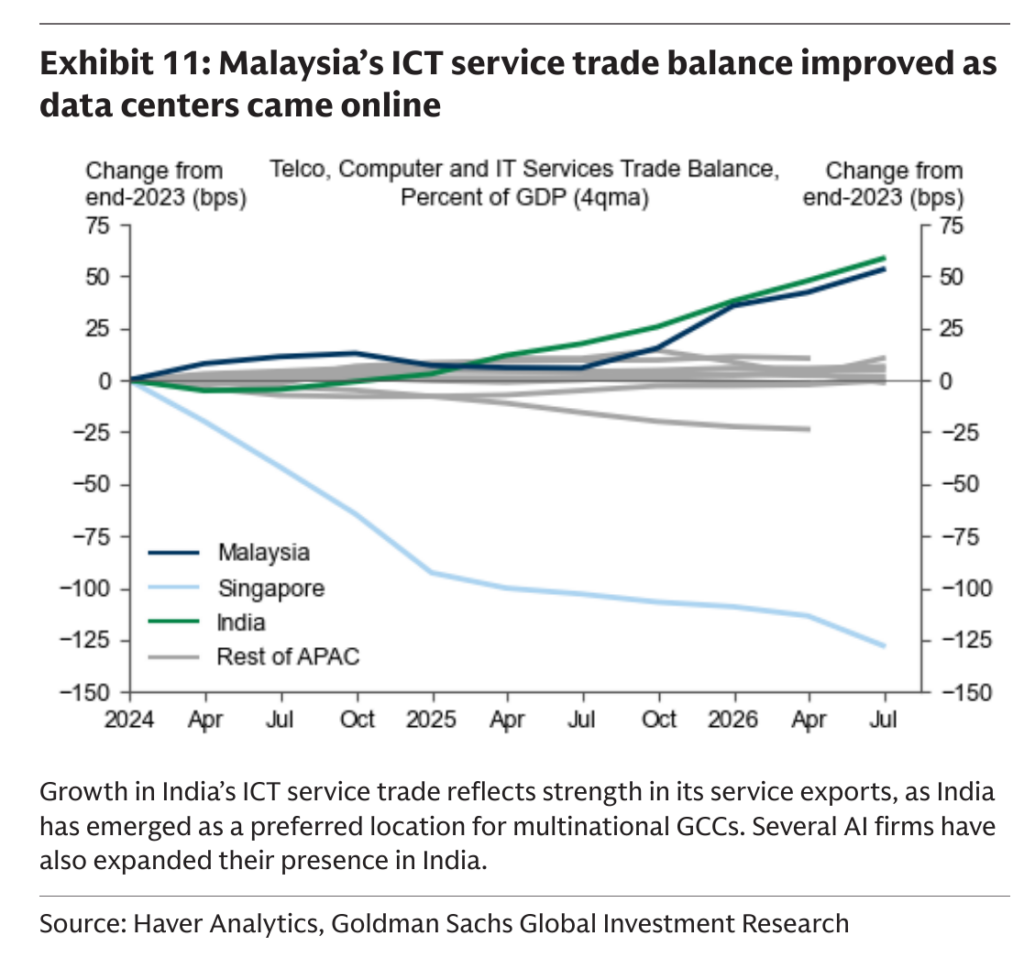
Aunque dos terceras partes de cada proyecto corresponden a equipos importados, los servicios digitales transformaron las cuentas externas del país. La balanza de servicios tecnológicos transitó desde un déficit de 20 puntos básicos hacia un superávit de 30 puntos básicos en un año, reflejando exportaciones remotas de computación.
Vulnerabilidad ante reversiones de gasto y descontrol regulatorio
Pese a que la tecnología aporta 3,4 puntos al crecimiento del 5,2% este año, solo 0,6 puntos proceden directamente de centros de datos. Sin embargo, los economistas de Goldman Sachs advirtieron sobre la fragilidad inherente a depender de este ciclo inversor:
«Este posicionamiento es inherentemente de doble filo. Si bien la región está altamente apalancada a la cadena de suministro de inteligencia artificial y ha logrado un crecimiento sólido, tal concentración deja a la región vulnerable a cualquier reversión en las inversiones.»
Tras aprobar inversiones por 95.000 millones de dólares desde 2021, el gobierno de Kuala Lumpur redacta una ley para exigir registros obligatorios de operadores y chips. Hasta ahora, cualquier empresa podía importar procesadores sin licencia previa, desconociendo las autoridades cuántos dispositivos operan en los 55 complejos activos.
El paralelismo histórico con las rebajas de calificación de 2025
En enero de 2025, las restricciones salientes de la administración anterior provocaron desplomes del 13% en YTL Power International Berhad (6742) y del 9% en Gamuda Berhad. JPMorgan recortó entonces sus recomendaciones sobre las constructoras locales, pero la derogación posterior de la norma duplicó el valor de Sunway Construction Group Berhad.
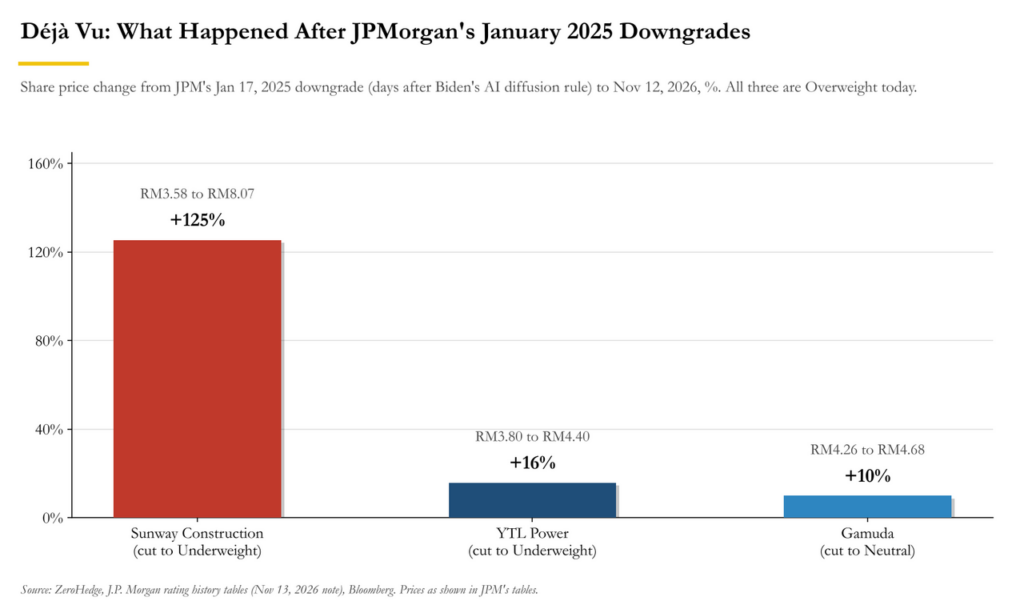
Esta vez el banco mantuvo sus calificaciones positivas mientras el mercado ejecutaba el castigo bursátil directamente. El jueves, YTL Power se hundió un 8,1% perdiendo más de 3.000 millones de ringgit, arrastrando a sus competidoras que aún cotizan con primas respecto a sus múltiplos históricos de diez años.
Exposición corporativa de los contratistas y el desvío de demanda
Con 14 de 24 paquetes energéticos aún sin adjudicar por valor de 24.800 millones de ringgit, cualquier demora golpearía las carteras de Gamuda y Sunway Construction. Pese a ello, JPMorgan defendió que los contratistas mantienen escasa exposición directa a operadores chinos:
«Si bien las implicaciones de las posibles medidas estadounidenses siguen sin estar claras, vemos una exposición directa relativamente baja para Gamuda y Sunway Construction, ya que la mayoría de sus clientes son hiperescaladores occidentales que desarrollan capacidad principalmente para su propio uso.»
El informe sostiene que contratos bancarios garantizados protegen a YTL Power y acuerdos de compra fija blindan a Tenaga Nasional Berhad, mientras NationGate Holdings Berhad eliminó ingresos por procesadores gráficos. Así, los precios objetivo proyectan potenciales alcistas de entre el 26% y el 64%.
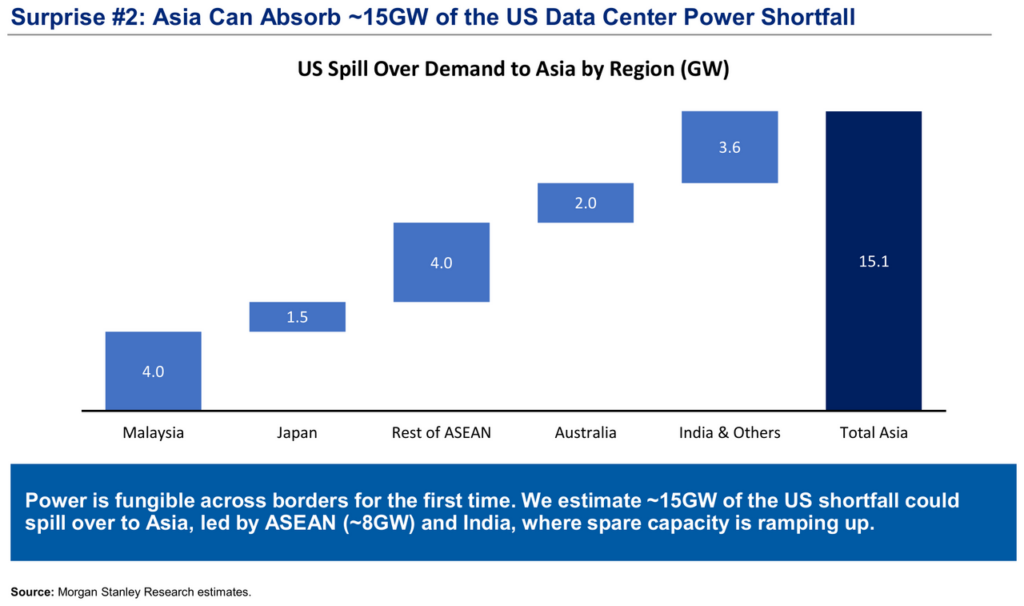
Simultáneamente, Morgan Stanley (MS) estimó antes del endurecimiento estatal estadounidense que 15 gigavatios de demanda eléctrica migrarían hacia Asia, absorbiendo Malasia el mayor tramo con 4 gigavatios. No obstante, el requisito de licencias individuales para cada chip amenaza con ralentizar drásticamente esta cartera sin construir.
FAQs
Washington busca controlar quién utiliza su tecnología estratégica, ya que un informe de JPMorgan reveló que operadores chinos vinculan 3,8 gigavatios en centros de datos, cerca del 25% de la capacidad proyectada en el país.
Las acciones de YTL Power se hundieron un 8,1% en una sola jornada, borrando más de 3.000 millones de ringgit en capitalización bursátil ante el temor de nuevas restricciones a los chips avanzados.
Aunque la construcción de centros de datos impulsa el crecimiento económico, los expertos advierten que una alta concentración e inversión en este sector deja a la región vulnerable ante cualquier reversión de gasto o restricción regulatoria.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.