PUNTOS IMPORTANTES:
- Daniel Muvdi sostiene que existe una contradicción entre unas acciones que descuentan crecimiento y unos bonos que reflejan inflación, déficit y un coste de capital más elevado.
- El analista considera que la fortaleza de los índices oculta un deterioro mucho mayor en el conjunto del mercado, especialmente entre las acciones que están lejos de sus máximos.
- El CEO de Bitfinanzas recomienda vigilar especialmente el CAPEX de las grandes compañías de inteligencia artificial porque una desaceleración del gasto podría poner en cuestión las expectativas de beneficios que sostienen sus valoraciones.
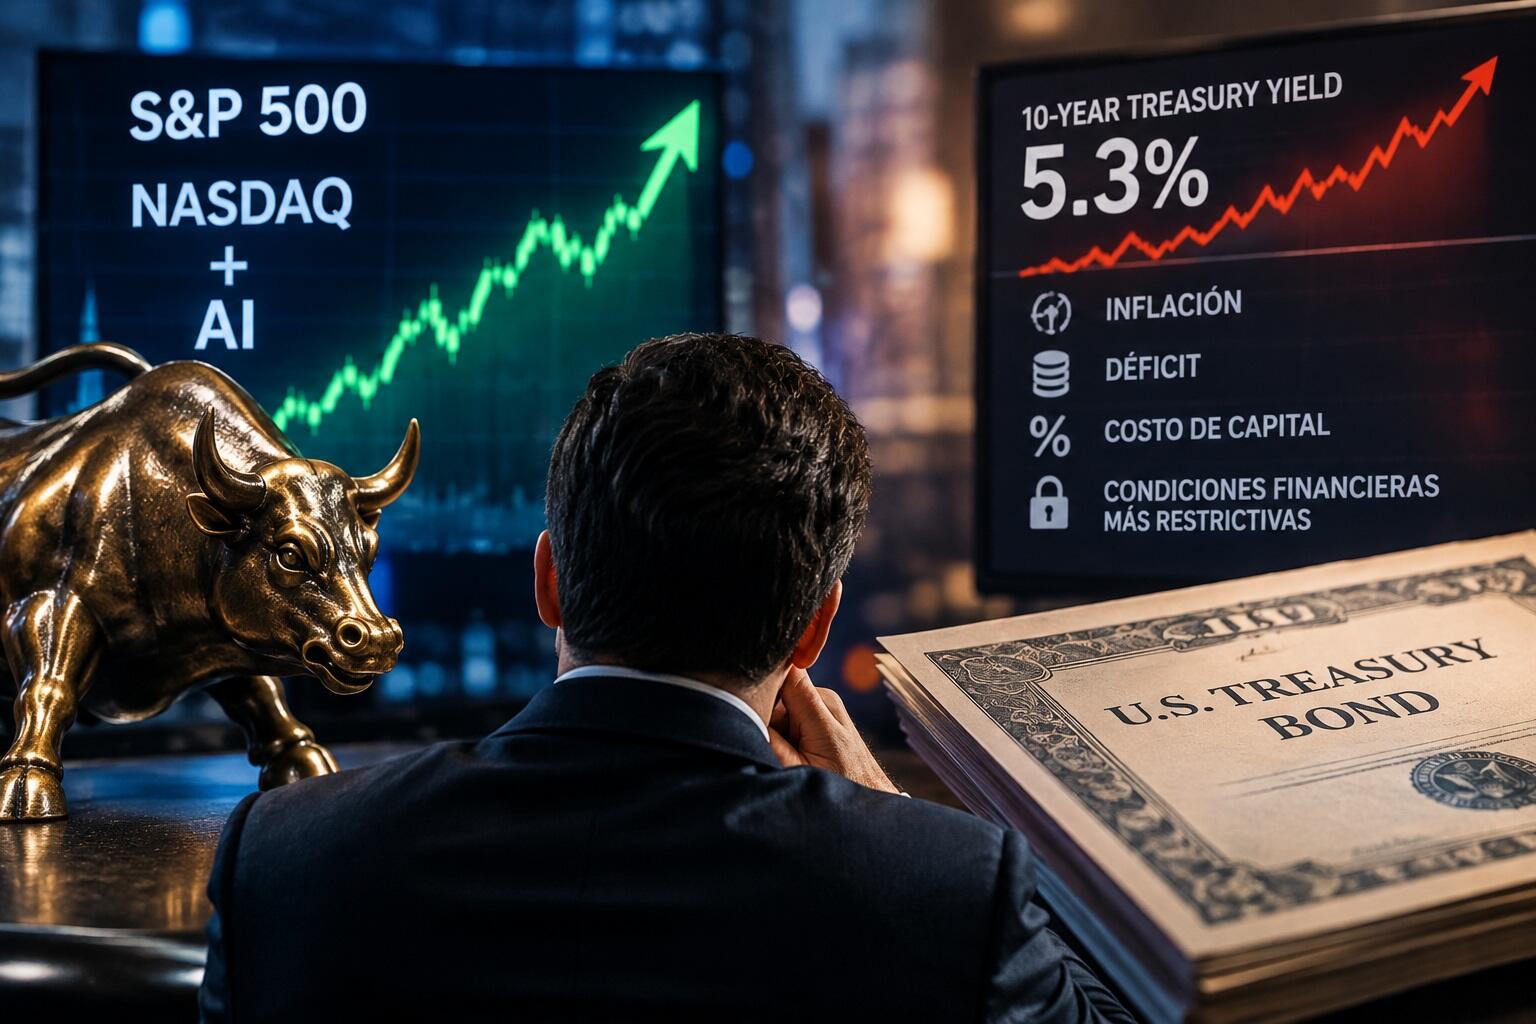
Los mercados estadounidenses están enviando dos mensajes que, según el CEO de Bitfinanzas Daniel Muvdi, difícilmente puedan convivir durante mucho tiempo. Mientras los principales índices bursátiles siguen cerca de máximos históricos, el mercado de bonos está llevando los rendimientos a niveles que reflejan una visión bastante menos optimista sobre la economía.

“Los índices suben y los rendimientos de los bonos también. Uno de los dos está mintiendo”, sostuvo Muvdi en su cuenta de X. Su argumento apunta a una diferencia cada vez más evidente entre lo que están descontando las acciones y lo que está reflejando la renta fija.
El S&P 500 y el Nasdaq volvieron a marcar máximos recientemente, impulsados en buena medida por las grandes compañías vinculadas a la inteligencia artificial. Al mismo tiempo, el rendimiento del bono del Tesoro estadounidense a 10 años llegó a superar el 5,3%, niveles que no se veían desde comienzos de siglo.

Para Muvdi, las acciones están descontando crecimiento, márgenes elevados y una economía capaz de soportar tipos de interés altos. Los bonos, en cambio, estarían incorporando inflación más persistente, déficit fiscales elevados, un costo de capital más caro y unas condiciones financieras más restrictivas.
“Los bonos por lo general terminan contando la verdadera historia”, afirmó.
Muvdi pone el foco en la burbuja de la inteligencia artificial
El segundo punto de su análisis es todavía más directo. Muvdi considera que existe desde hace tiempo un “crash silencioso” en el mercado, en el que los grandes índices esconden el deterioro que está sufriendo una parte mucho mayor del mercado.

Su tesis es que unas pocas acciones en fase de euforia están sosteniendo los índices mientras numerosas compañías acumulan fuertes caídas. De hecho, datos recientes muestran que alrededor del 54% de las acciones del Russell acumulan descensos superiores al 20% desde junio, pese a que el S&P 500 se mantiene cerca de máximos.
El inversor también cuestionó uno de los argumentos más utilizados para justificar las valoraciones de las grandes compañías de inteligencia artificial: sus ratios PEG, que relacionan el precio de una acción con el crecimiento esperado de sus beneficios.
Su advertencia apunta a que una eventual sobreproducción de infraestructura vinculada a la IA, una caída de precios y una ralentización del gasto corporativo podrían terminar presionando las expectativas de beneficios. Por eso, pidió prestar especial atención al CAPEX de las compañías durante los próximos resultados trimestrales.
La cuestión será comprobar si las enormes inversiones en centros de datos, chips y sistemas de inteligencia artificial continúan creciendo al ritmo que actualmente descuentan los mercados. Si las empresas empiezan a moderar ese gasto, el impacto podría trasladarse rápidamente a las previsiones de crecimiento de todo el sector.
Muvdi cerró su argumento con una advertencia que resume su postura: no busca “tener la razón”, sino que los inversores hagan los deberes y miren más allá de los grandes índices. En su opinión, el verdadero riesgo podría estar ocultándose debajo de una Bolsa que, a primera vista, todavía parece sólida.