El incremento en los rendimientos de la deuda soberana encarece las líneas de crédito en la economía estadounidense. Esta subida complica la administración de la deuda federal, que supera los 40 billones de dólares, ante la persistencia inflacionaria y una débil demanda en las subastas de bonos a cinco años.
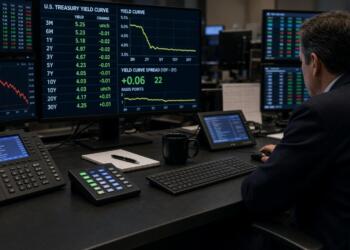
El rendimiento del bono a 10 años subió al 5,125% y alcanzó niveles no observados desde antes de la crisis financiera internacional. Por su parte, la tasa del título a dos años superó el 4,9% luego de sumarse la emisión de deuda de corporaciones tecnológicas.

Este encarecimiento del crédito presiona a los hogares, cuyo consumo representa el 70% de una economía valorada en 32 billones de dólares y acumula pasivos por casi 19 billones.
El economista de Allianz Trade North America, filial de Allianz SE (ALV), Dan North, analizó el impacto sobre el consumo:

«El consumidor es la parte más importante de la economía. Están pasando de rendimientos diminutos en los ahorros a rendimientos apenas un poco más grandes en los ahorros. Así que no creo que eso realmente ayude tanto al consumidor todavía. Pero seguro que aplasta a la vivienda, y tiene un impacto en todos esos préstamos de consumo personal, las tarjetas de crédito y demás».
Crédito hipotecario y consumo
Las tasas de las hipotecas a treinta años alcanzaron el 7,26%, según datos de Mortgage News Daily, mientras que la tasa preferencial bancaria se ubicó en el 7%. De hecho, el financiamiento para vehículos y préstamos comerciales se volvió más costoso para el sector productivo.
North describió la dinámica de la desaceleración económica:
«Se sube la tasa de fondos federales, y las tasas a corto plazo y efectivamente a lo largo de toda la curva suben. Si hace más difícil que alguien compre un automóvil, entonces hay menos demanda de automóviles y menos demanda de trabajadores automotrices, y la economía se desacelera. Eso es una especie de economía básica, pero así es como funciona».
Asimismo, los programas de recompra de bonos impulsados por el secretario del Tesoro, Scott Bessent, no lograron contener el avance de las tasas públicas. Las acciones de las entidades bancarias cayeron por el temor a una menor demanda de préstamos.

El modelo predictivo de la Reserva Federal de Atlanta estima un crecimiento económico del 5,1% para el tercer trimestre. Sin embargo, los inversionistas mantienen la cautela ante el impacto de las altas tasas de interés sobre el sector privado.
FAQs
El rendimiento del bono a diez años alcanzó el 5,125% impulsado por presiones inflacionarias persistentes, débiles subastas de deuda y expectativas de nuevos ajustes monetarios.
Las tasas hipotecarias a treinta años subieron al 7,26% y la tasa preferencial al 7%, encareciendo los créditos de consumo y desacelerando la compra de viviendas.
Las recompras oficiales no lograron estabilizar la deuda pública, provocando caídas en las acciones bancarias mientras los inversionistas temen un freno en la demanda crediticia.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.