PUNTOS IMPORTANTES:
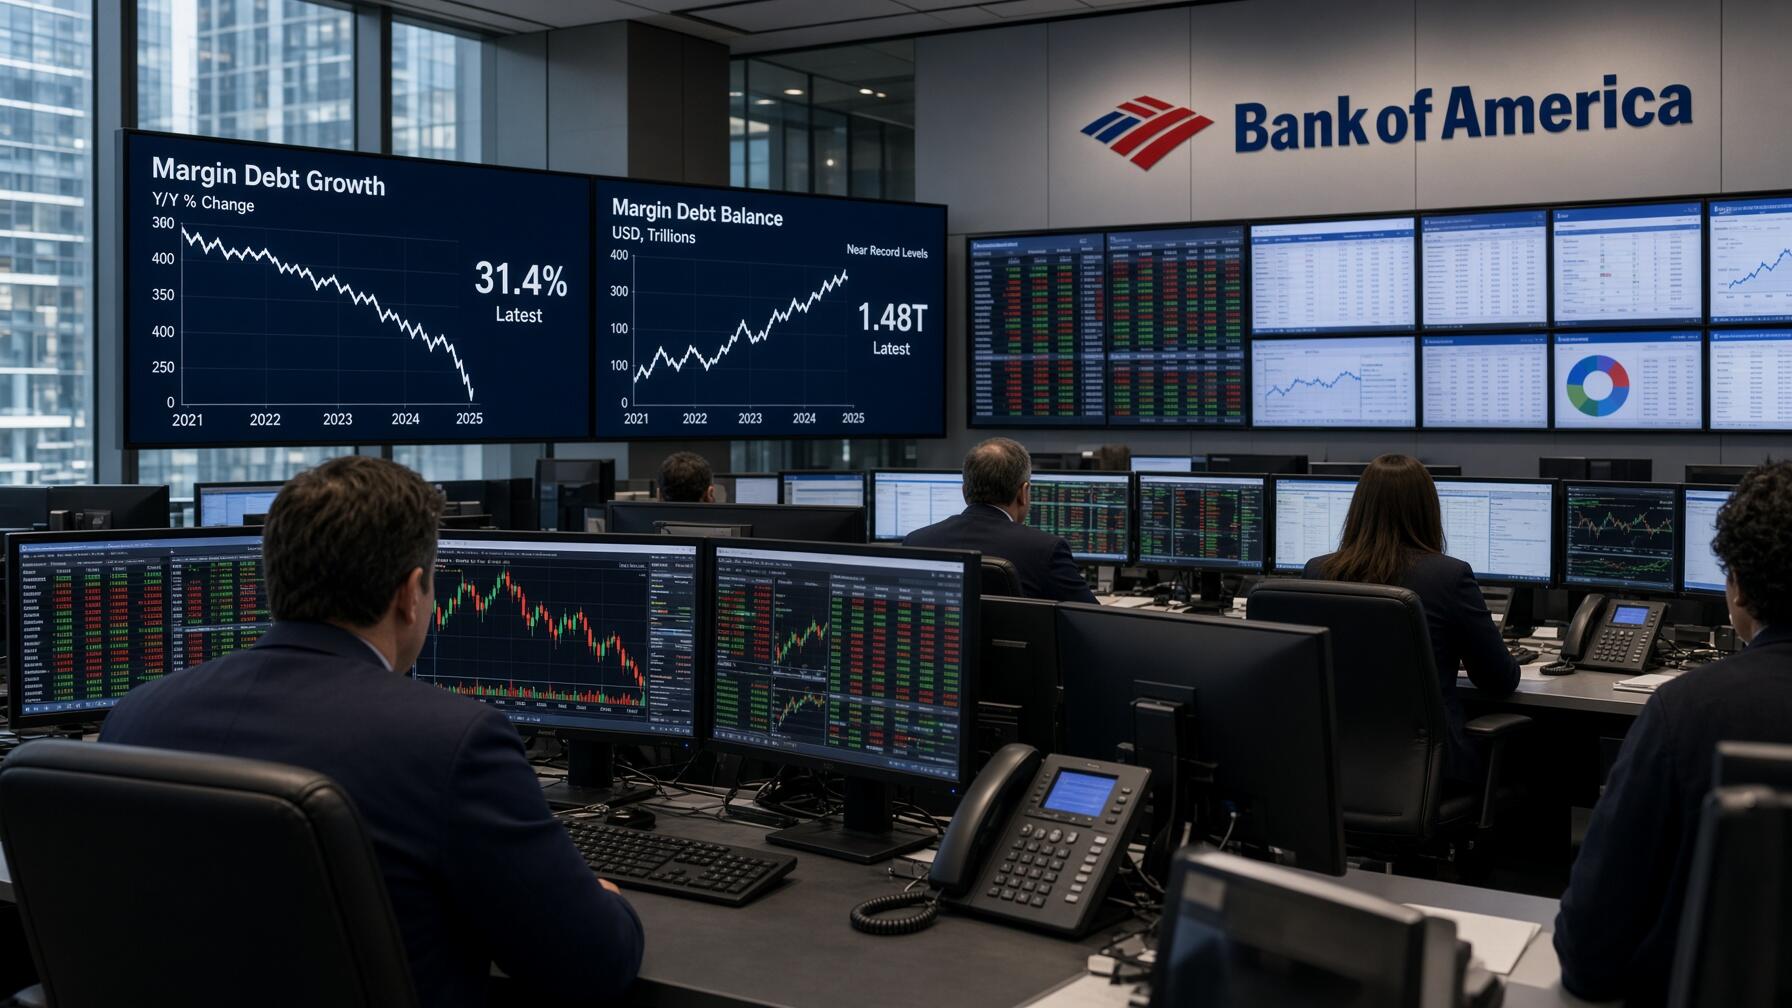
- El crecimiento anual de la deuda de margen cayó al 31,4% en septiembre tras alcanzar cotas extremas de apalancamiento.
- Estrategas de Bank of America advierten que los frenazos en el crédito especulativo suelen anticipar correcciones bursátiles severas.
- El saldo prestado sumó 1,48 billones de dólares cerca del récord histórico para elevar el riesgo de liquidaciones forzosas en bolsa.
La velocidad a la que los operadores solicitan dinero prestado para comprar acciones se ha enfriado de forma sustancial en Wall Street. Esta pérdida de dinamismo en el apalancamiento despierta crecientes temores entre los analistas, quienes advierten sobre el riesgo de enfrentar una inminente corrección bursátil.
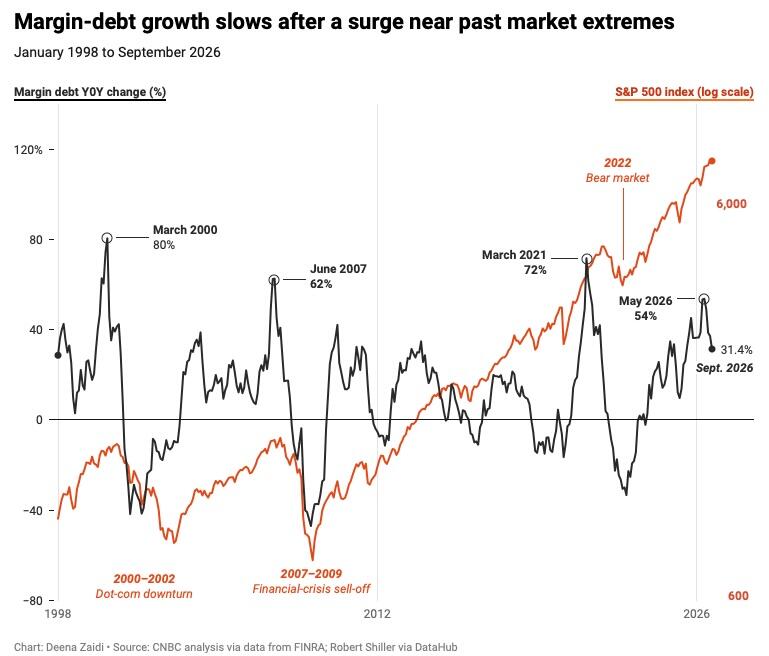
Registros recientes de la FINRA confirman que el crecimiento anual de la deuda de margen descendió al 31,4% en septiembre tras alcanzar el 53,7% en mayo. El estratega técnico de Bank of America (BAC), Paul Ciana, alertó el viernes que este frenazo suele anticipar techos históricos de mercado.

La tasa de expansión registrada en mayo de 2026 se posicionó como la cuarta más elevada desde 1998. Los tres precedentes más extremos se produjeron en 2000, 2007 y 2021, episodios históricos donde el recalentamiento crediticio culminó invariablemente en desatar severos colapsos bursátiles posteriores.
Durante los primeros meses de este año, el endeudamiento de los inversores crecía a un ritmo mucho más acelerado que la propia revalorización de las acciones. La comunidad financiera interpreta estos niveles extremos de apalancamiento como una señal contraria que suele marcar puntos de agotamiento alcista.


Volumen de deuda de margen y riesgo de liquidaciones forzosas
Parámetros de apalancamiento y máximos históricos
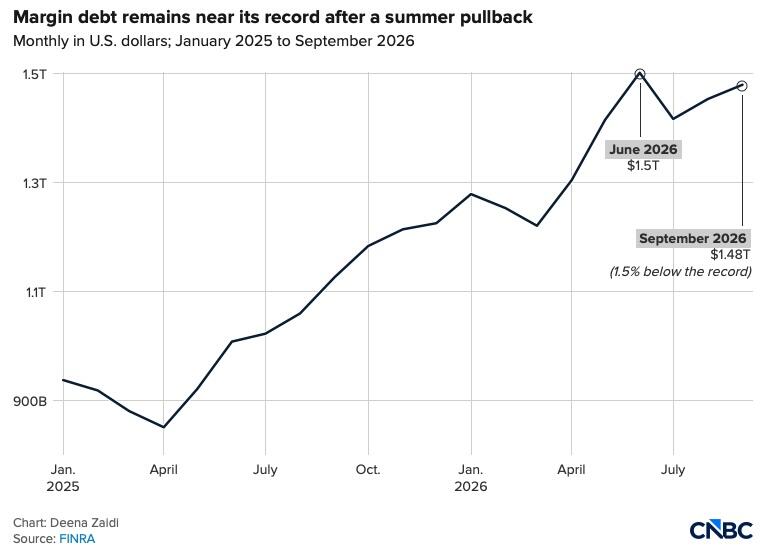
- Saldo total de deuda de margen: Se ubicó en 1,48 billones de dólares al cierre de septiembre.
- Récord histórico de endeudamiento: Tocó un pico de 1,5 billones de dólares en junio.
- Crecimiento anual desacelerado: Retrocedió desde el 53,7% hasta el 31,4%.
El saldo de la deuda apalancada se situó en 1,48 billones de dólares en septiembre, ubicándose un 1,5% por debajo del récord histórico de 1,5 billones de dólares alcanzado en junio. Pese a esta ligera moderación, el volumen permanece en cotas críticas para sostener la estabilidad financiera agregada.
El endeudamiento desmedido desencadena un peligroso efecto bola de nieve durante las fases correctivas de la bolsa. La caída en las cotizaciones activa automáticamente llamadas de margen y ventas forzosas de títulos, dinámicas mecánicas que terminan por acelerar las espirales bajistas de precios sin discriminación sectorial.
Los pequeños operadores suelen asumir el impacto más destructivo de estas liquidaciones. Casos representativos como el del inversor Hy Luu, quien refinanció su vivienda para captar 30.000 dólares y cubrir garantías en Tesla (TSLA) durante el retroceso de 2022, ilustran la necesidad de evitar ejecuciones patrimoniales forzadas.

Rotación hacia activos defensivos y divergencias históricas
La entidad bancaria detecta señales de alarma adicionales, como la ampliación de los diferenciales en bonos de alto rendimiento y una rotación defensiva hacia salud y consumo básico. Paradójicamente, esta entrada masiva de flujos institucionales empujó a estas industrias tradicionales a cotizar en niveles de riesgo de burbuja.
Los analistas de derivados de BofA alertaron el martes sobre la similitud con las fases finales de la burbuja puntocom al evaluar el recalentamiento del mercado:
«Estas dinámicas aportan evidencia adicional de que las bolsas continúan moviéndose hacia un estado semejante a una burbuja especulativa».
El alivio estacional de las elecciones legislativas
La tesis alcista sugiere que las elecciones legislativas estadounidenses de mitad de mandato podrían disipar la incertidumbre política y activar un rebote técnico de alivio. Históricamente, despejar el calendario electoral permite a los gestores de fondos reanudar la toma de riesgos en renta variable.
Paul Ciana defendió este patrón estacional al proyectar una recuperación bursátil temporal:
«Típicamente, los activos de riesgo como el S&P 500 rebotan tras las elecciones legislativas a menos que se materialicen riesgos bajistas más severos»
FAQs
El crecimiento anual de la deuda de margen se enfrió del 53,7% en mayo al 31,4% en septiembre, situando el saldo total en 1,48 billones de dólares. Este frenazo en el apalancamiento es interpretado por Bank of America como una señal de advertencia que históricamente precede a techos de mercado y correcciones bursátiles severas.
El recalentamiento crediticio registrado en 2026 comparte patrones similares con los picos observados en 2000, 2007 y 2021. Además, se suma una rotación defensiva hacia sectores tradicionales que ya cotizan en niveles de riesgo de burbuja, recordando a las fases finales de la crisis puntocom.
Un mercado altamente apalancado se expone a llamadas de margen y ventas forzosas que aceleran las espirales bajistas, afectando sobre todo a inversores minoristas. Como contrapartida, las elecciones legislativas de mitad de mandato podrían actuar como un catalizador estacional que disipe la incertidumbre y active un rebote temporal.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.