PUNTOS IMPORTANTES:
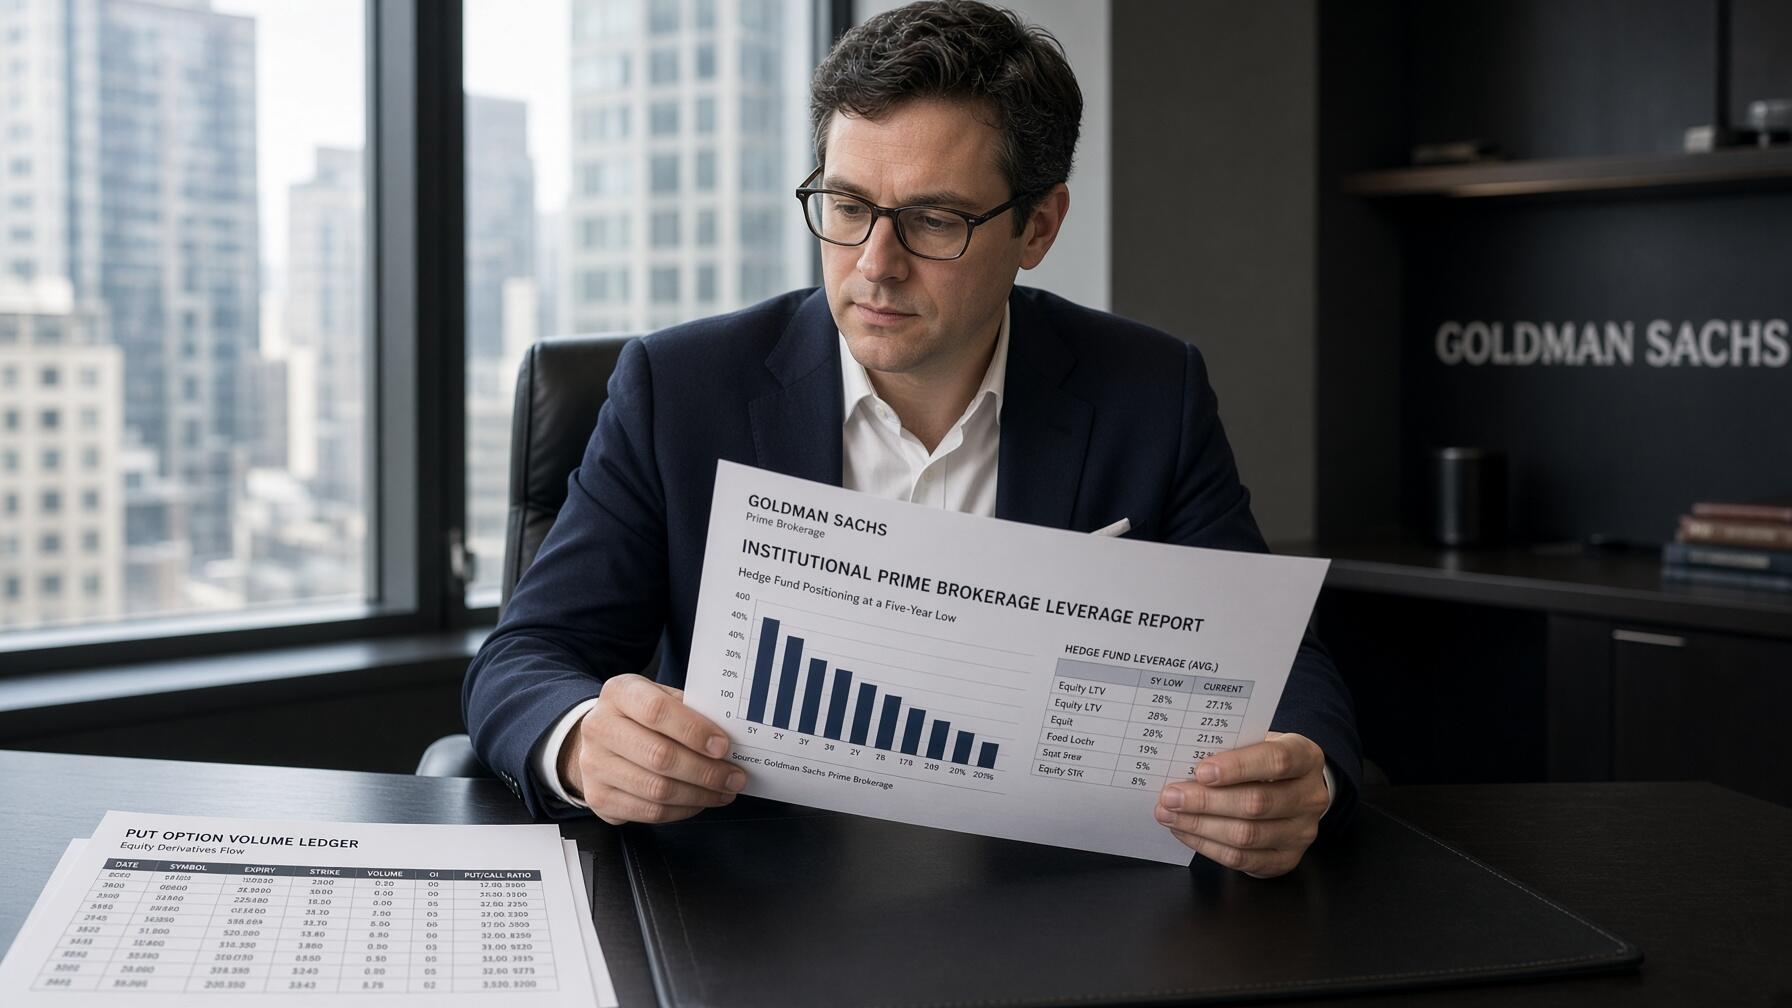
- Los fondos de cobertura redujeron drásticamente su apalancamiento neto hasta situarlo en mínimos históricos de cinco años en Wall Street.
- El mercado registró más de 11,2 millones de contratos put, superando el récord previo y evidenciando compras masivas de protección.
- Los analistas advierten que la sobreoferta de computación amenaza la rentabilidad del sector, frente a los 1,2 billones de dólares proyectados para 2027.
El repunte bursátil posterior a las elecciones intermedias se desvaneció por completo en apenas 24 horas de negociación en Wall Street. Rich Privorotsky, responsable en Goldman Sachs (GS), confirmó una masiva retirada institucional, registrando los fondos el mayor recorte de apalancamiento desde la crisis sanitaria.
En su análisis operativo matutino, el estratega de Goldman Sachs resumió la capitulación de carteras:
«Casi todo lo vinculado al gasto en inteligencia artificial se vendió, durando el repunte posterior a las elecciones apenas 24 horas tras comprender el mercado que no se puede ser pesimista en tecnología y optimista en la economía general.»
Dicho desfase matemático demostró la inviabilidad de celebrar la victoria demócrata en sectores tradicionales mientras se castigaba al motor de las ganancias corporativas. El mercado comenzó a cuestionar el rumbo macroeconómico global si la inversión tecnológica se paraliza, forzando un severo desapalancamiento técnico mediante liquidaciones apresuradas.
Volumen récord de opciones de venta y capitulación de fondos
Métricas de apalancamiento institucional y derivados
- Contratos de opciones de venta negociados: El mercado registró un récord histórico superior a 11,2 millones de puts.
- Apalancamiento neto de fondos de cobertura: La exposición cayó al 43,3%, situándose en el percentil cero a cinco años.
- Órdenes de venta algorítmica pendientes: Los modelos sistemáticos proyectan salidas adicionales por 25.000 millones de dólares.
Durante la violenta jornada del jueves, la liquidación de fondos cotizados apalancados y la pérdida de coberturas defensivas provocaron una aceleración de ventas sistemáticas. Al perforar el S&P 500 (SPX) sus soportes técnicos, las caídas de dos dígitos en semiconductores aceleraron las ventas forzadas institucionales sin encontrar compradores en las pantallas.

Al desencadenarse este desplome generalizado, los inversores demandaron coberturas defensivas de forma simultánea en los mercados de derivados. Las mesas de contratación registraron más de 11,2 millones de contratos put, superando el récord previo de 10,22 millones fijado en abril de 2025 y marcando el mayor volumen histórico.
Los registros de la mesa de corretaje institucional confirmaron la severidad del ajuste en las carteras de cobertura. El apalancamiento bruto se redujo 8,7 puntos hasta el 207,5%, mientras que el apalancamiento neto sufrió un fuerte recorte patrimonial al ceder 3,7 puntos, situándose en el 43,3%.
Mínimos de cinco años en apalancamiento y presión de los algoritmos
Bajo esta métrica histórica, el apalancamiento neto de los fondos se desplomó al percentil cero en un horizonte temporal de cinco años. Dicho indicador ajustado por volatilidad confirma un desposicionamiento institucional extremo, demostrando que los gestores profesionales poseen actualmente los niveles más reducidos de exposición bursátil de la década.

Semejante recorte del apalancamiento bruto solo encuentra paralelismo histórico con la purga de marzo de 2020. Las firmas tecnológicas dedicadas a la inversión alternativa anularon todas sus ganancias acumuladas en 2026, situando el pánico en niveles extremos.
Sin embargo, los modelos automáticos amenazan con prolongar la sangría operativa durante las próximas sesiones bursátiles. Privorotskyadvirtió que los algoritmos proyectan ventas adicionales por 25.000 millones de dólares en el S&P 500.
El debate entre la escasez energética y el exceso de capacidad de computación
Hasta la semana pasada, dos tesis bajistas contrapuestas dividían el análisis de los expertos sobre la inteligencia artificial. Mientras la mitad del mercado anticipaba que no habría suficiente energía para 2027, la otra mitad alertaba sobre un colapso inminente derivado de una saturación masiva de procesadores en la nube.
El estratega de Goldman Sachs desestimó el freno energético estructural ante las dudas del mercado:
«Me cuesta aceptar el argumento bajista a largo plazo sobre restricciones energéticas o retrasos políticos, porque si la demanda es real, la capacidad simplemente migrará hacia otros estados o fuentes alternativas.»
Como ejemplo de esta adaptabilidad geográfica, el estado de Misisipi respaldó en los tribunales un complejo de 2 gigavatios para xAI. Asimismo, la región captó más de 25.000 millones de dólares en inversiones de AWS de Amazon (AMZN), agilizando los permisos de infraestructurapara atraer a los grandes operadores.
Por el contrario, Privorotsky definió el riesgo bajista principal situándolo en la rápida optimización de modelos:
«La sobreoferta y no la energía sigue siendo el riesgo principal a medio plazo, ya que las optimizaciones y los modelos especializados están comprimiendo rápidamente los costes de inferencia por token.»
Esta compresión técnica plantea un dilema existencial entre la escasez del hardware y el retorno del capital invertido. Si la optimización abarata los costes con demasiada rapidez, los proveedores de infraestructura afrontarán una deuda corporativa impagable, habiendo sobredimensionado sus instalaciones para una escasez de procesadores que jamás llegará a materializarse.
Volatilidad en semiconductores, defensa y materias primas
Durante la apertura asiática del lunes, los fabricantes de chips rebotaron con alzas del 4,6% en TSMC (TSM) y del 9,8% en MediaTek. No obstante, dicho repunte dependió de medidas intervencionistas estatales, respaldado por la prohibición de ventas en corto y un fondo de estabilización taiwanés de 500.000 millones de dólares locales.
Wall Street, por su parte, operó condicionado por las revelaciones sobre la vida personal del CEO de Nvidia (NVDA), Jensen Huang. Aunque el incidente parece aislado, los analistas vigilan los resultados de CoreWeave y Nebius como el verdadero termómetro para medir la sobreoferta real de servidores.
Fuera del ámbito tecnológico, los valores del sector de la defensa sufrieron un severo castigo bursátil tras la victoria demócrata en el Capitolio. Sin embargo, los pronósticos asignan apenas un 10% de opciones a un alto el fuego en Ucrania, lo que asegura carteras de pedidos récord a largo plazo.
El mercado energético, paralelamente, inició la semana a la baja tras haber liquidado los inversores 6.600 millones de dólares en contratos sobre el Brent. No obstante, los analistas prevén que la prima de riesgo aumentará antes del fin de semana si las negociaciones con Irán encallan.
El informe de inflación y el escenario de consolidación lateral
En el plano técnico, los fabricantes de semiconductores como ASML (ASML) presentan condiciones de sobreventa tras situarse el Nasdaq por debajo de su media móvil de 200 días. Aunque los costes energéticos cedieron, la solidez del informe de empleo con 165.000 puestos creadospresiona a la Reserva Federal para sostener tasas de interés elevadas.
Este complejo escenario operativo sugiere que el mejor desenlace para las carteras consiste en una fase prolongada de consolidación lateral de precios. Este comportamiento acotado permitirá comprimir la volatilidad implícita antes de la publicación del dato de inflación, facilitando que la demanda sistemática reconstruya posiciones de forma ordenada.
Concluyendo su diagnóstico estratégico, los expertos advierten que un repunte por cierre de posiciones cortas no resolverá el problema de fondo de la industria. Si el coste de procesamiento colapsa más rápido que la demanda, el gasto de 1,2 billones previsto para 2027 destruirá el valor del capital, destapando pérdidas crediticias severas.
FAQs
El repunte postelectoral se desvaneció en apenas 24 horas, forzando a los fondos de cobertura a ejecutar su mayor desapalancamiento desde la crisis de marzo de 2020. Esta capitulación masiva redujo la exposición neta institucional al 43,3% y disparó la negociación de opciones de venta a un récord histórico de 11,2 millones de contratos.
El riesgo principal no radica en la escasez energética, sino en una sobreoferta de servidores provocada por la rápida optimización de los modelos que abarata los costes de procesamiento. Esta compresión técnica de precios amenaza con generar una deuda corporativa impagable para los proveedores que sobredimensionaron sus infraestructuras asumiendo una escasez de chips inexistente.
Los modelos automáticos proyectan ventas sistemáticas adicionales por 25.000 millones de dólares en el S&P 500 durante las próximas sesiones. El mejor desenlace para las carteras consiste en una fase prolongada de consolidación lateral que comprima la volatilidad antes del próximo dato de inflación, facilitando una reconstrucción ordenada de las posiciones.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.