PUNTOS IMPORTANTES:
- El estratega Michael Hartnett identifica dos señales críticas capaces de transformar una corrección ordenada en una venta forzada de activos.
- La deuda soberana acumula caídas del 4% en 2026, mientras el petróleo y la renta variable concentran los rendimientos positivos del ciclo.
- El banco central pierde margen de maniobra al coincidir la desinflación energética con rendimientos que continúan escalando en la renta fija.
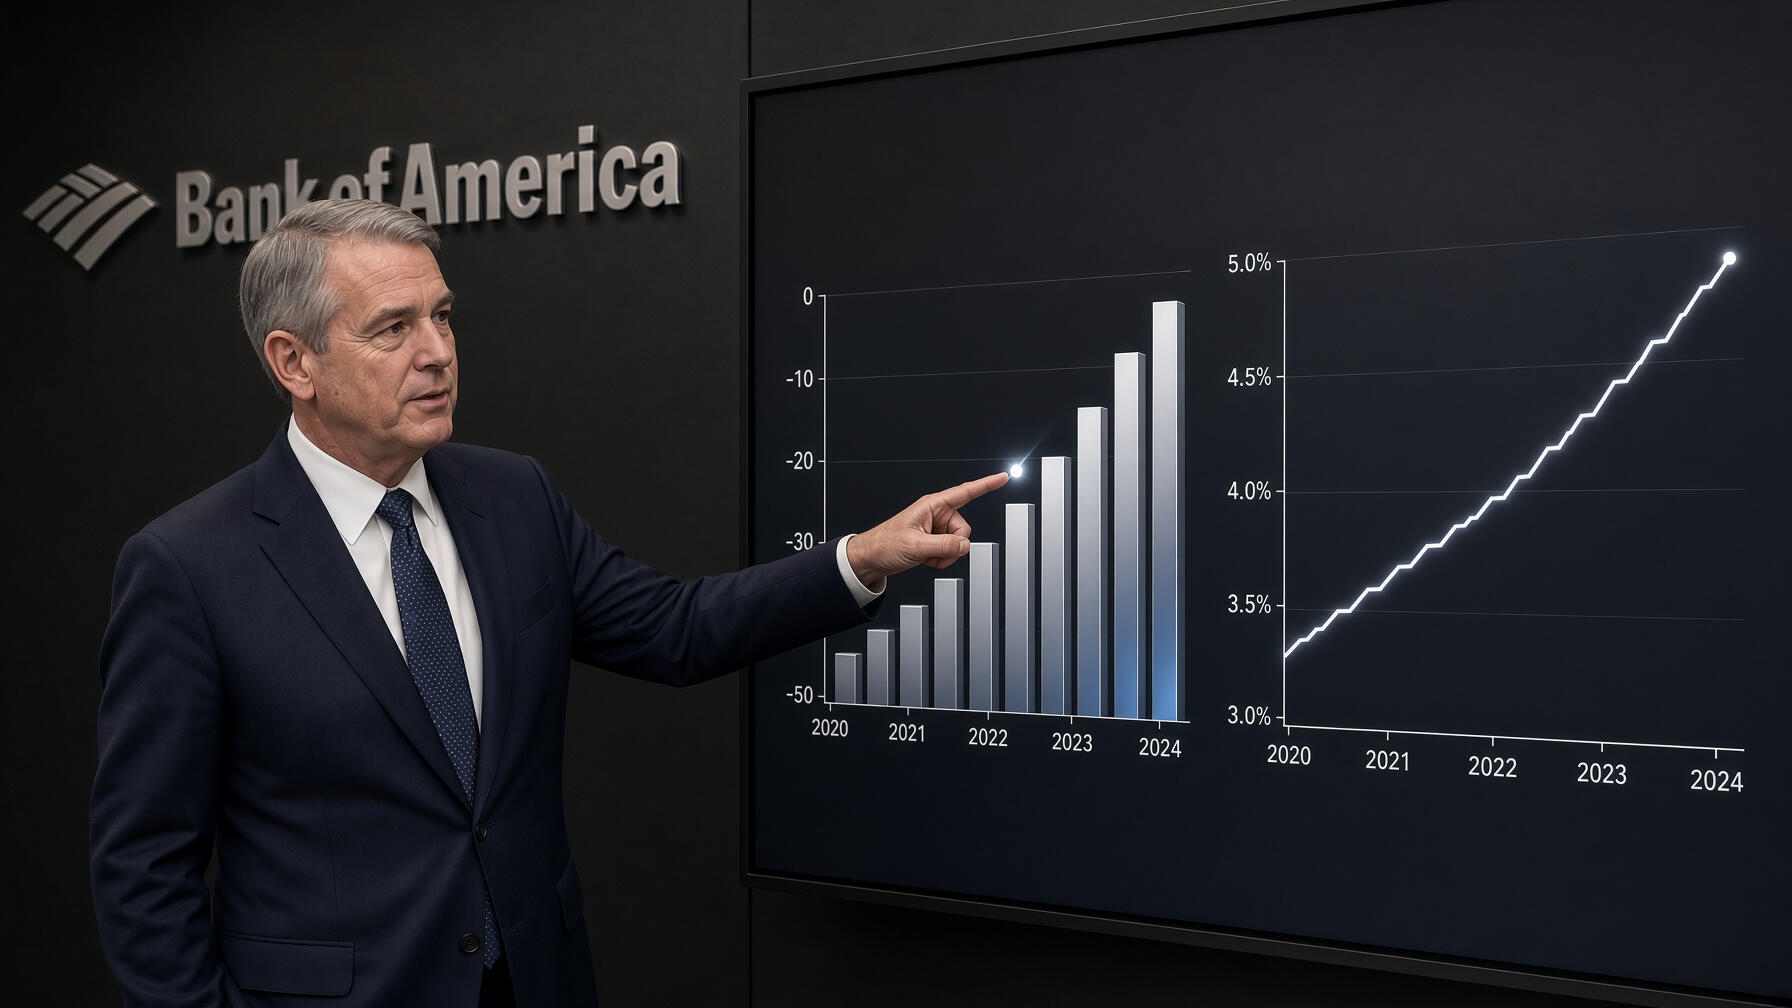
El mercado petrolero protagoniza la operativa más rentable del año, la renta variable global sostiene ganancias de doble dígito y la deuda pública ha dejado de funcionar como refugio. Bank of America (BAC) advierte que los bonos gubernamentales acumulan pérdidas del 4% en 2026, castigando a los inversores conservadores.
Incluso el Bitcoin (BTC) recuperó prácticamente todo el terreno cedido tras las correcciones iniciales a principios de año. El trasfondo revela que el mercado premia los activos vinculados al crecimiento nominal, penalizando a las carteras que asumieron una protección automática en la deuda cuando reapareció la volatilidad en las cotizaciones internacionales.

El informe semanal elaborado por Michael Hartnett, titulado China in a Bull Shop, analiza este cambio estructural. El estratega plantea que un acuerdo de paz con Irán ya no garantizará una reacción alcista generalizada, dado que un abaratamiento del crudo en diez dólares no frenará el alza de los bonos.
Frente a esta encrucijada, el analista sintetiza la divergencia geopolítica mediante una advertencia directa:


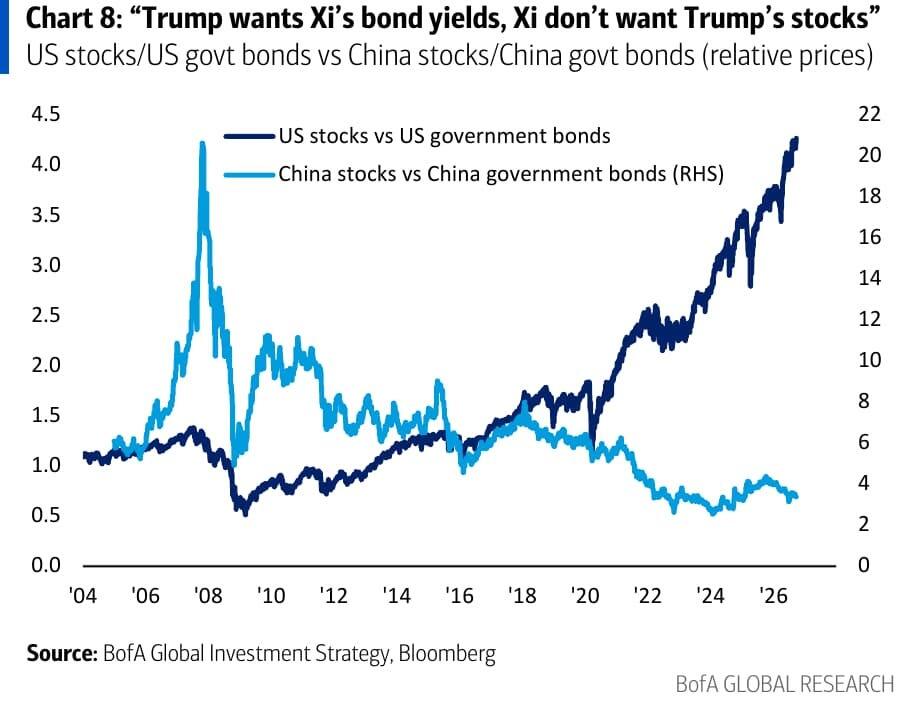
“Donald Trump desearía los rendimientos de los bonos de Xi Jinping, pero Xi no quiere la bolsa de Trump”
Esta frase resume los desequilibrios económicos que separan a ambas potencias.
El cambio de régimen macroeconómico en la década de 2020
Las diferencias reflejan modelos contrapuestos. Estados Unidos avanza sobrecalentado por el gasto fiscal, el crecimiento nominal y la inflación de activos; China intenta superar la crisis inmobiliaria de 2021 con rendimientos deprimidos por una persistente resaca deflacionaria. Ambos países desean lo que tiene el rival, pero ninguno aceptaría el coste de implementarlo.
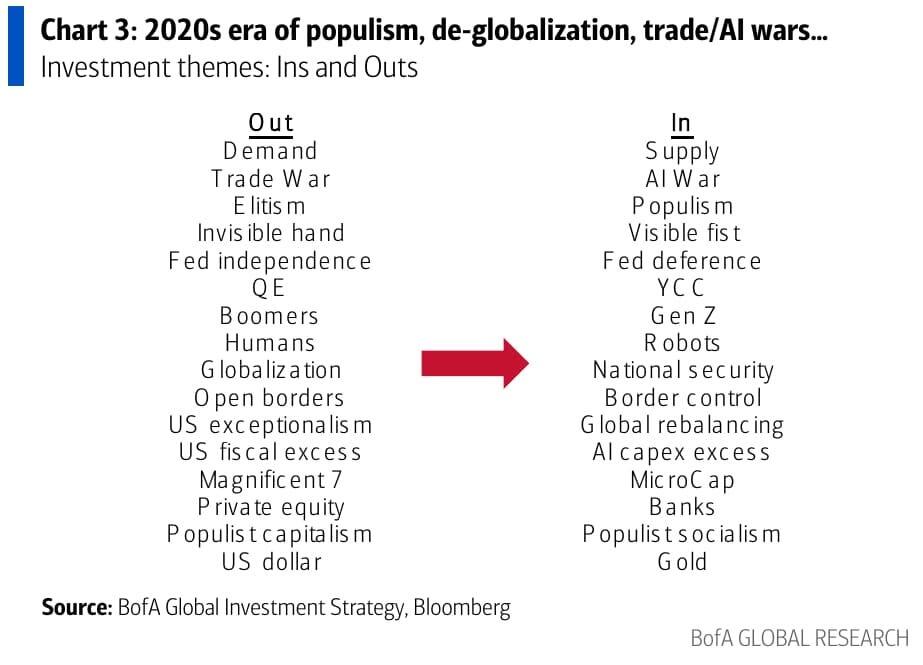
Bajo el marco analítico de Hartnett, los años 2020 consolidan una era de excesos presupuestarios, populismo político, desglobalización y disputas tecnológicas. La evidencia es elocuente: el PIB nominal estadounidense subió un 63% en seis años, mientras el precio del bono a 30 años se desplomó cerca del 60%.

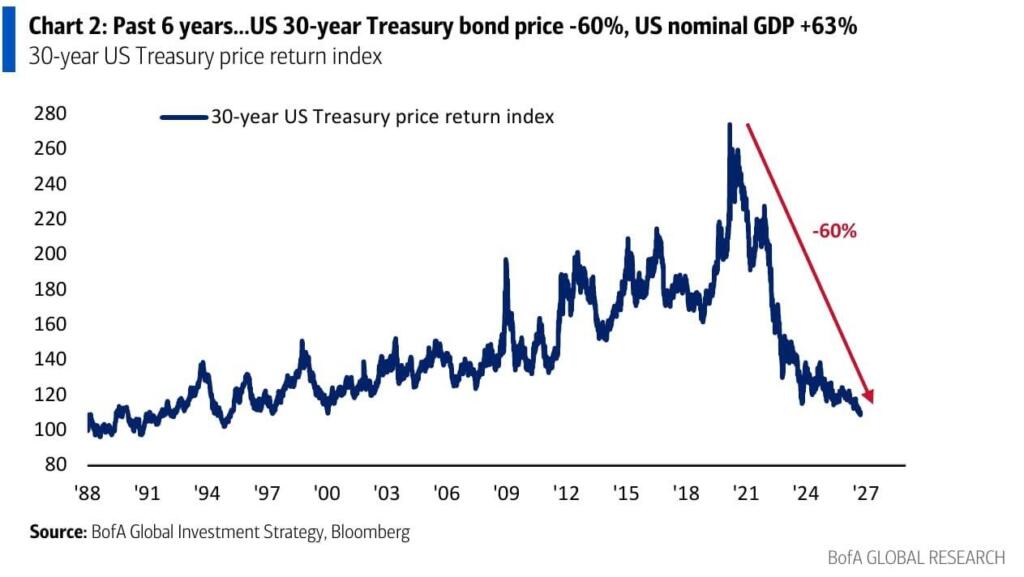
Ese comportamiento asemeja la deuda soberana a un título altamente especulativo. El problema de fondo no radica en sostener el crecimiento, sino en financiarlo, obligando a los inversores a exigir mayores primas. La conclusión del estratega es categórica:
“Nadie abandona la fiesta porque las bebidas sean caras; se van cuando alguien apaga las luces”
La rotación de ganadores y perdedores confirma este giro histórico. Quedan atrás la independencia de los bancos centrales, la globalización, las siete grandes tecnológicas y el dólar hegemónico; ganan terreno el control de la curva de rendimientos, el gasto masivo en procesadores, la banca tradicional, el oro y las materias primas tangibles.
De Jackson Hole a la resistencia de los gigantes tecnológicos
El equilibrio cambió tras el simposio de Jackson Hole celebrado el 24 de agosto. En lugar de ceder ante las presiones de la deuda, el presidente de la Reserva Federal, Kevin Warsh, adoptó una postura de endurecimiento monetario, provocando que el rendimiento del bono a 10 años repuntara 60 puntos básicos.
Con cerca de 60 alzas de tipos globales este año frente a 20 en 2025, los bancos centrales intentan recuperar credibilidad antes de que las expectativas inflacionarias se descontrolen. Pese a este endurecimiento crediticio, las acciones de los gigantes tecnológicos apenas retrocedieron, marcando máximos tras la última subida oficial.
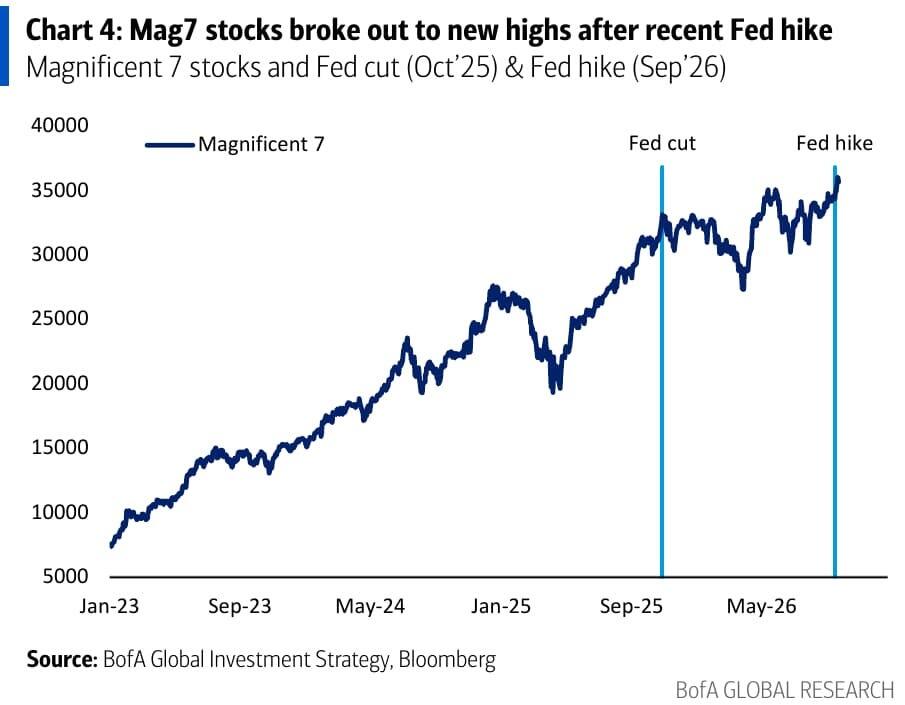
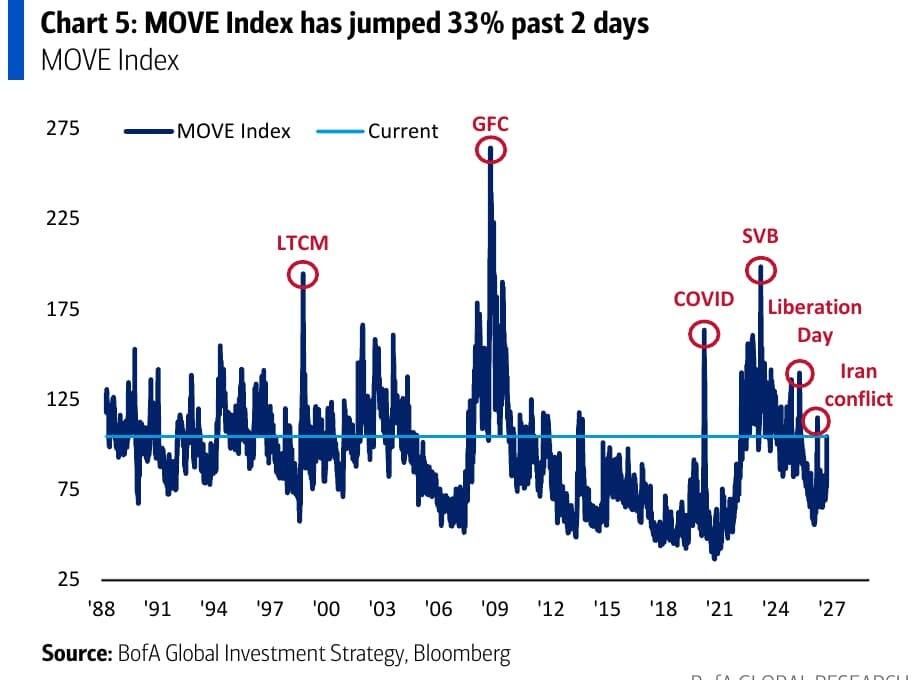
Ese desacople confirma que los inversores toleran una política más estricta si perciben estabilidad en los precios. Sin embargo, los shocks de volatilidad suelen manifestarse sin previo aviso cuando las garantías financieras del sistema se encarecen súbitamente, como refleja el índice MOVE, que rebotó un 35% en dos días.
Indicadores de riesgo sistémico y umbrales de liquidación
- Nivel crítico del índice de volatilidad: La señal de alarma técnica se activa con el indicador MOVE por encima de 125.
- Soporte del sector financiero internacional: El fondo cotizado IXG debe mantenerse sobre los 125 dólares.
- Entradas globales en renta variable: Las suscripciones en acciones se encaminan hacia 1,2 billones de dólares.
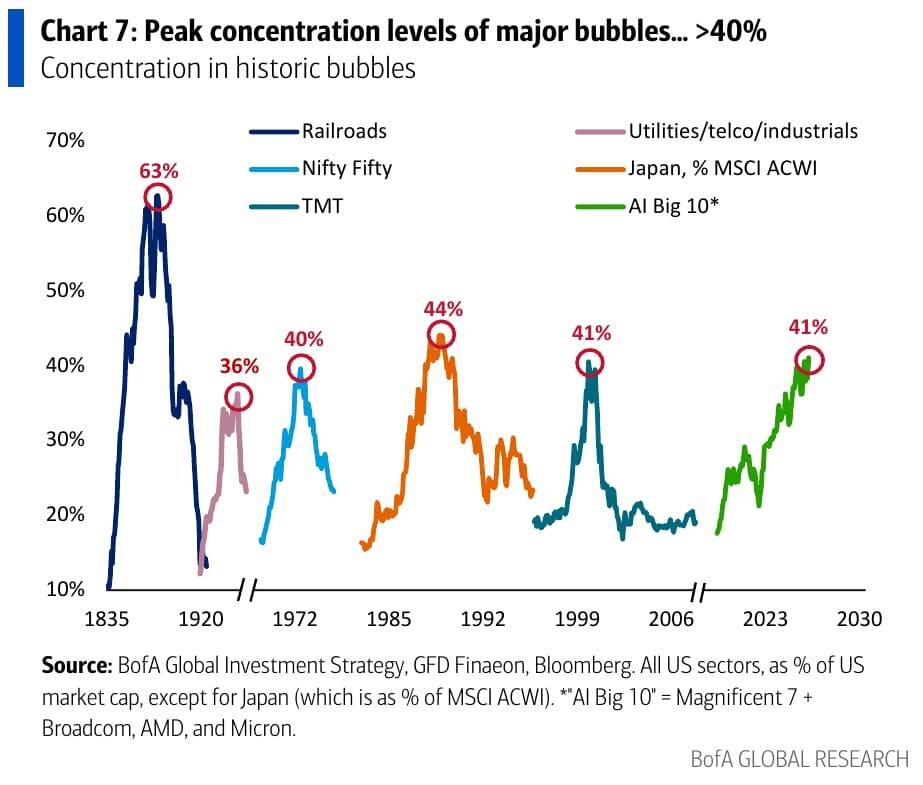
- Concentración de las diez grandes de la IA: El grupo acumula un 41% de la capitalización bursátil estadounidense.
Las dos cifras críticas para evitar una venta forzada
Frente a este entorno, Hartnett delimita los niveles de escape para los operadores de mercado. El desencadenante operativo exige vigilar dos condiciones simultáneas: que el fondo del sector financiero global IXG caiga bajo los 125 dólares y que el índice de volatilidad de deuda MOVE supere los 125 puntos.
Cruzadas ambas barreras, el ajuste dejará de ser una toma de beneficios ordenada para convertirse en un desapalancamiento forzado. Por esta razón, el estratega sugiere que el pánico oficial para topar los rendimientos ha comenzado, recordando que una bajada de 100 puntos básicos en tipos reportaría ganancias del 22% en el bono a 30 años.
El balance semanal de flujos constata compras de 17.300 millones de dólares en deuda, 11.600 millones en efectivo, 3.000 millones en criptomonedas y 2.300 millones en oro, frente a salidas de 10.200 millones en acciones. Sin embargo, la renta variable global mantiene un ritmo récord para captar 1,2 billones de dólares este año.
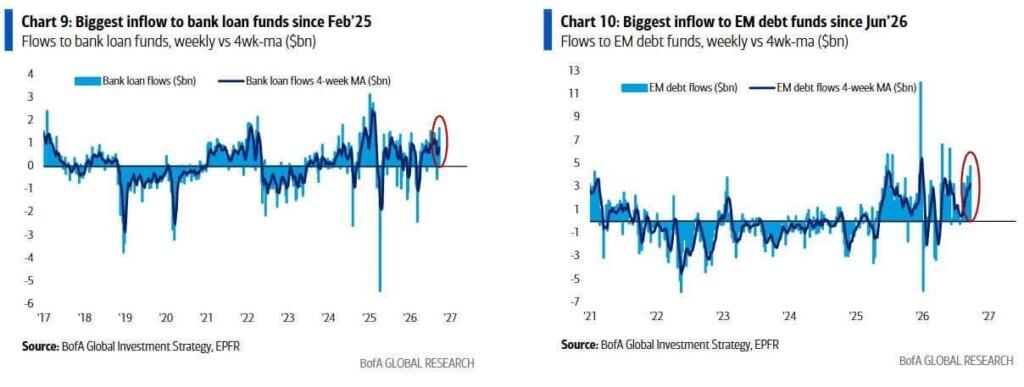
Las retiradas afectaron a las bolsas estadounidenses con salidas de 21.100 millones de dólares, mientras los fondos de préstamos bancarios captaron 1.700 millones y la deuda emergente absorbió 4.700 millones. El dinero institucional no busca refugios tradicionales sin rentabilidad, sino instrumentos a tipo flotante y con protección inflacionaria.
Los tres escenarios de mercado y el límite físico de la inteligencia artificial
El indicador de sentimiento de mercado se sitúa en 9,3 puntos, dentro de zona extrema de venta. El posicionamiento de los gestores roza el percentil cien, lo que describe un parqué saturado. Ante esta realidad, Bank of America plantea tres hojas de ruta alternativas para los próximos meses de cotización.
El escenario alcista asume el fin de la guerra en Irán, con el crudo cayendo a 80 dólares, moderando los costes energéticos y preservando el auge del software. En cambio, el escenario bajista prevé una victoria demócrata en el Senado y una disputa reñida por la gobernación de Texas entre Greg Abbott y Hinojosa.
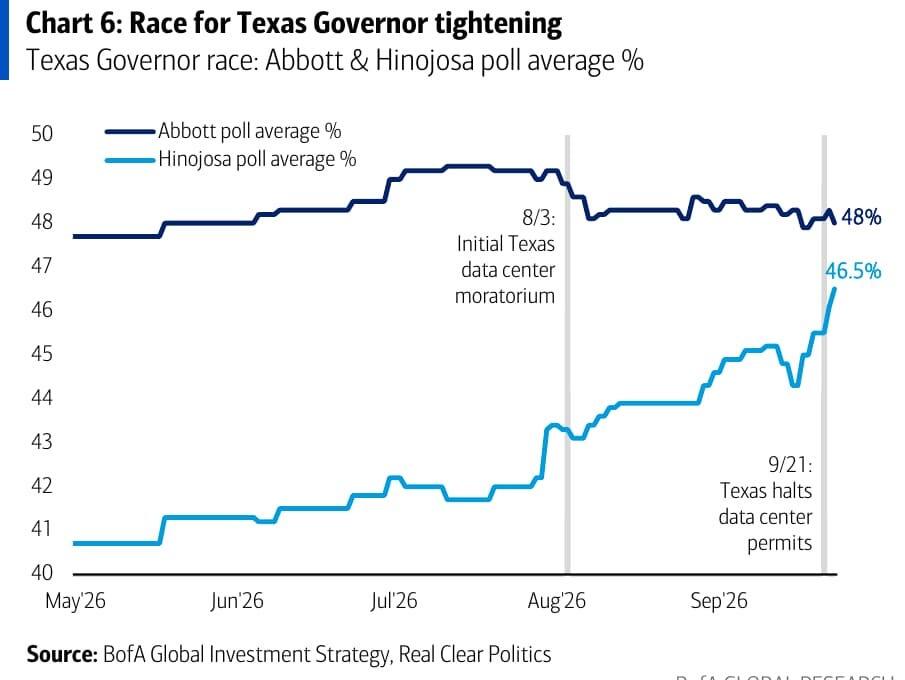
Ese pulso político cuestiona el consumo de agua y energía de los servidores. El verdadero obstáculo para las tecnológicas ya no reside únicamente en la rentabilidad del capital invertido, sino en las restricciones físicas y políticas de infraestructura, que comienzan a limitar la velocidad a la que pueden expandirse los centros de procesamiento.
Históricamente, los aumentos en el coste del capital han terminado pinchando las grandes burbujas: un alza de 200 puntos básicos terminó con el Nifty Fifty en 1973, 230 puntos hundieron a Japón en 1989 y 260 puntos liquidaron las puntocom en 2000. Actualmente, las diez mayores empresas tecnológicas representan el 41% de la capitalización bursátil.
El escenario base proyecta un envilecimiento ordenado de la moneda. Las autoridades aumentarán la presión para topar rendimientos y abaratar la energía, debilitando el valor del dólar e impulsando al oro y los activos alternativos. Con elecciones en Brasil, comicios en Israel, la reunión de la Fed y la cumbre del G20 en Miami, la volatilidad pondrá a prueba las carteras antes de cerrar el año.
FAQs
La deuda soberana estadounidense acumula pérdidas del 4% en 2026 y el precio del bono a 30 años se desplomó un 60% en seis años, debido a que el gasto fiscal desmedido disparó el PIB nominal un 63%. Por consiguiente, los títulos públicos dejaron de operar como un refugio seguro, por lo que el mercado premia ahora a las materias primas tangibles y penaliza a las carteras de renta fija tradicional.
Michael Hartnett advierte que la toma de beneficios actual se convertirá en una liquidación forzosa, siempre que el fondo financiero global IXG caiga bajo los 125 dólares y el índice de volatilidad de bonos MOVE supere los 125 puntos. Asimismo, el indicador de sentimiento se sitúa en un extremo de venta de 9,3 puntos, ya que el posicionamiento de los gestores institucionales roza una saturación del percentil cien.
Las diez mayores empresas tecnológicas concentran un récord del 41% de la capitalización bursátil en Wall Street, emulando de este modo los excesos previos al estallido de las burbujas de 1973, 1989 y 2000. En consecuencia, el obstáculo principal para sostener estas valoraciones reside en las restricciones físicas y políticas de suministro eléctrico y agua, las cuales comienzan a limitar la expansión operativa de los centros de datos.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.