PUNTOS IMPORTANTES:
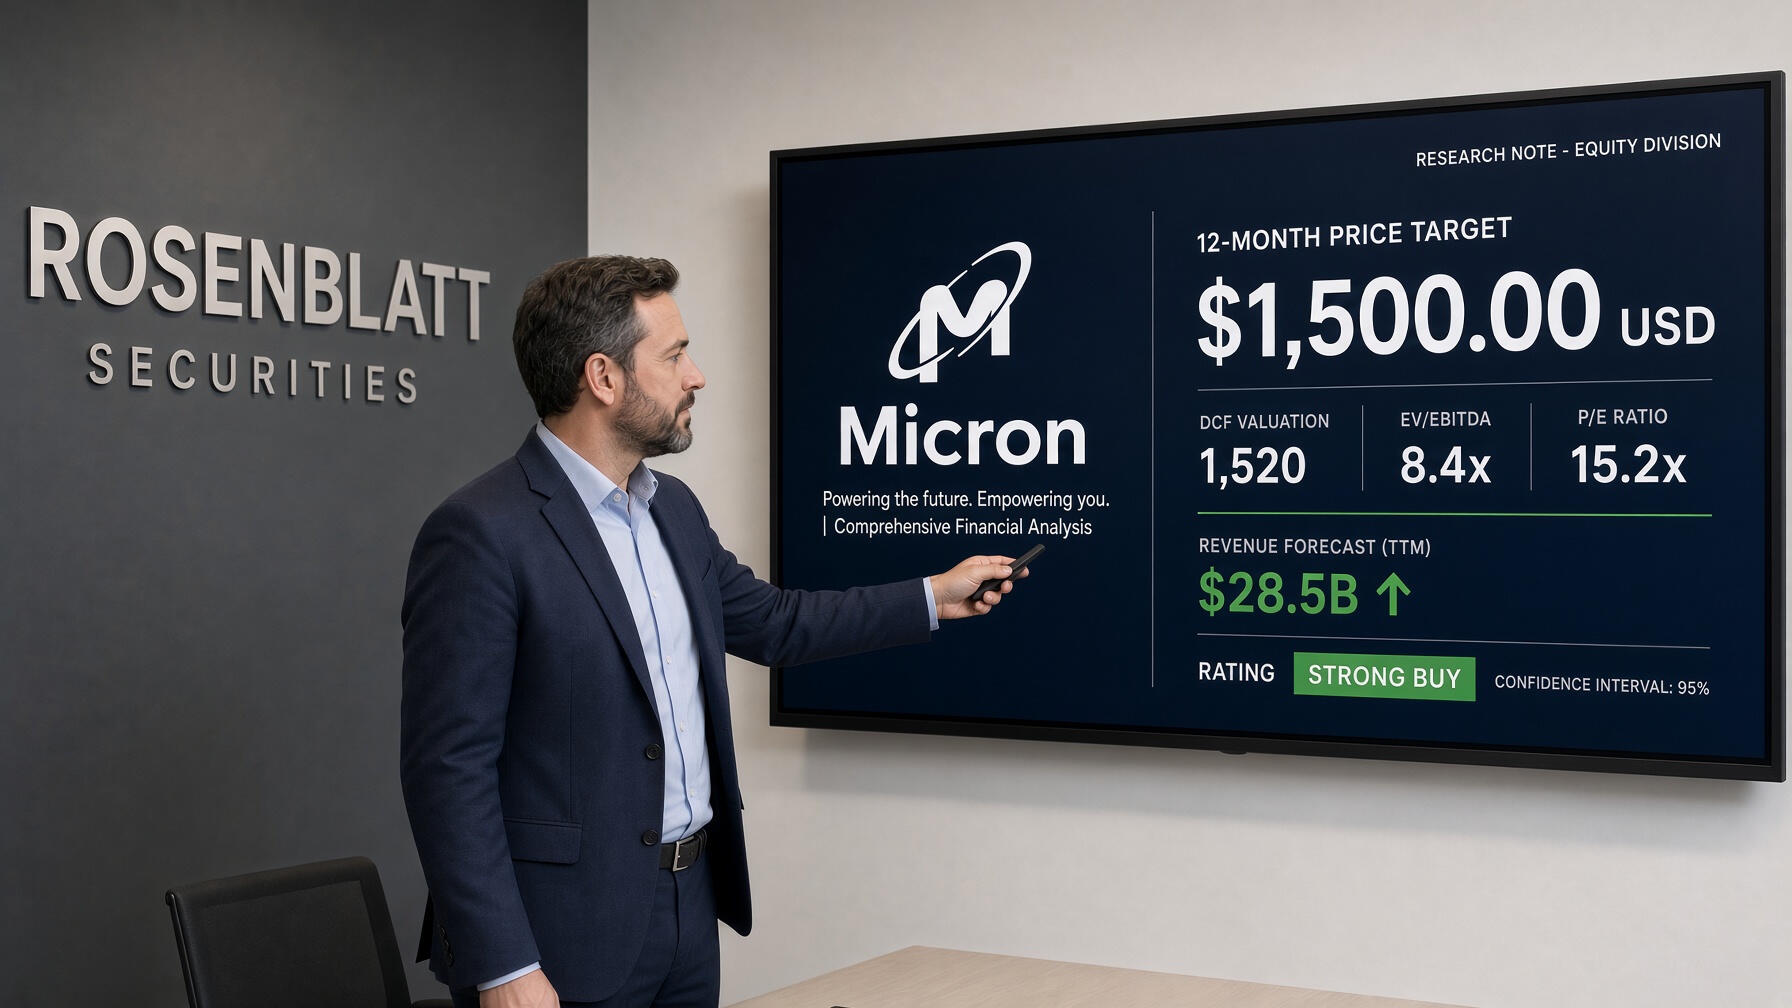
- La firma de inversión Rosenblatt reitera su recomendación de compra para Micron con un precio objetivo de 1.500 dólares.
- Los acuerdos comerciales estratégicos blindarán el 40% del suministro de memorias dinámicas durante los próximos tres a cinco años.
- El repunte del 10% en precios de venta respaldará un margen bruto histórico del 86% antes de reactivar recompras de acciones.
Kevin Cassidy, analista sénior de Rosenblatt, reiteró su recomendación de “Comprar” sobre las acciones de Micron Technology (MU) el pasado 23 de septiembre de 2026. La firma financiera mantuvo su ambicioso precio objetivo en 1.500 dólares, ratificando su confianza en el fabricante de chips de memoria.
Dicho respaldo analítico se produjo a una semana de presentar sus resultados trimestrales el 30 de septiembre. El especialista identificó catalizadores operativos inmediatos que reforzarán la trayectoria financiera del negocio, destacando nuevos contratos comerciales a largo plazo, el encarecimiento de los componentes de almacenamiento y futuros programas de recompras.

A juicio de Rosenblatt, la cotización bursátil continúa barata debido al temor infundado de que la entrada de nueva capacidad productiva reduzca los beneficios futuros. Por el contrario, los centros de computación de inteligencia artificial demandarán volúmenes crecientes de memorias DRAM y NAND para sostener el procesamiento de datos.
La firma de análisis prevé la firma de nuevos acuerdos estratégicos que cubrirán hasta el 40% de la producción en los próximos tres a cinco años. Hasta la fecha, la tecnológica ha sellado 16 contratos vinculantes, asegurando cerca del 20% de su volumen de DRAM y un tercio de NAND.


Estos compromisos comerciales superan a los acuerdos convencionales de ciclos anteriores al incorporar precios mínimos garantizados y depósitos bancarios de clientes. Asimismo, Cassidy descartó que las empresas reduzcan especificaciones técnicas por falta de interés, atribuyendo estos ajustes a la escasez física de componentes en el mercado internacional.
Repunte de precios en memoria y proyección de márgenes al 86%
Métricas financieras y proyecciones de balance para Micron
- Precio objetivo fijado por Rosenblatt: La firma proyecta un valor de 1.500 dólares por acción.
- Previsión de facturación anual: El modelo analítico calcula ingresos por 56.500 millones de dólares.
- Margen bruto proyectado: Las estimaciones sitúan la rentabilidad operativa en un 86%.
- Aumento intertrimestral de precios: Las tarifas de memoria DRAM y NAND repuntarán un 10%.
El precio medio de venta actuará como el motor fundamental del balance financiero. Rosenblatt proyecta que los valores de intercambio para DRAM y NAND aumentarán un 10% intertrimestral en el periodo de noviembre, impulsando los márgenes brutos hasta un 86% sobre una facturación estimada de 56.500 millones de dólares.
En cuanto a la retribución al accionista, las limitaciones regulatorias para recomprar acciones propias expirarán el próximo mes de diciembre. Cassidy prevé que la cúpula corporativa anuncie una ampliación de recompras durante el ejercicio fiscal 2027, aprovechando la sólida generación de caja libre para respaldar el precio del título.

Si las tarifas de memoria superan los pronósticos actuales, la rentabilidad corporativa ofrecerá un potencial alcista extraordinario para los inversores. La combinación de contratos protegidos y demanda ininterrumpida de servidores blinda la posición competitiva del fabricante, convirtiendo cualquier debilidad transitoria en una oportunidad táctica de entrada patrimonial.
FAQs
La firma Rosenblatt reiteró su recomendación de compra y mantuvo un ambicioso precio objetivo de 1.500 dólares para las acciones de Micron, debido a que considera infundados los temores de sobrecapacidad fabril en el mercado. Por consiguiente, la entidad financiera anticipa un ciclo alcista duradero antes de sus resultados trimestrales, ya que los centros de datos continuarán demandando volúmenes masivos de memoria avanzada para inteligencia artificial.
La tecnológica ha suscrito 16 acuerdos comerciales vinculantes que incorporan precios mínimos garantizados y depósitos bancarios de clientes, por lo que asegura el 20% de su DRAM y un tercio de su producción de NAND. Asimismo, los analistas prevén que estos contratos estratégicos cubrirán hasta el 40% de la oferta en los próximos tres a cinco años, blindando de este modo los ingresos corporativos frente a la ciclicidad histórica del sector.
Las tarifas de venta de memorias repuntarán un 10% intertrimestral, por lo cual impulsarán los márgenes brutos de la compañía hasta un 86% sobre una facturación anual estimada de 56.500 millones de dólares. En consecuencia, la directiva ampliará sus programas de recompra de títulos propios durante el ejercicio fiscal 2027, puesto que las restricciones regulatorias para readquirir participaciones expiran el próximo mes de diciembre.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.