PUNTOS IMPORTANTES:
- Scott Bessent defiende un crecimiento del 3% del PIB para estabilizar la deuda pública de Estados Unidos en 2026.
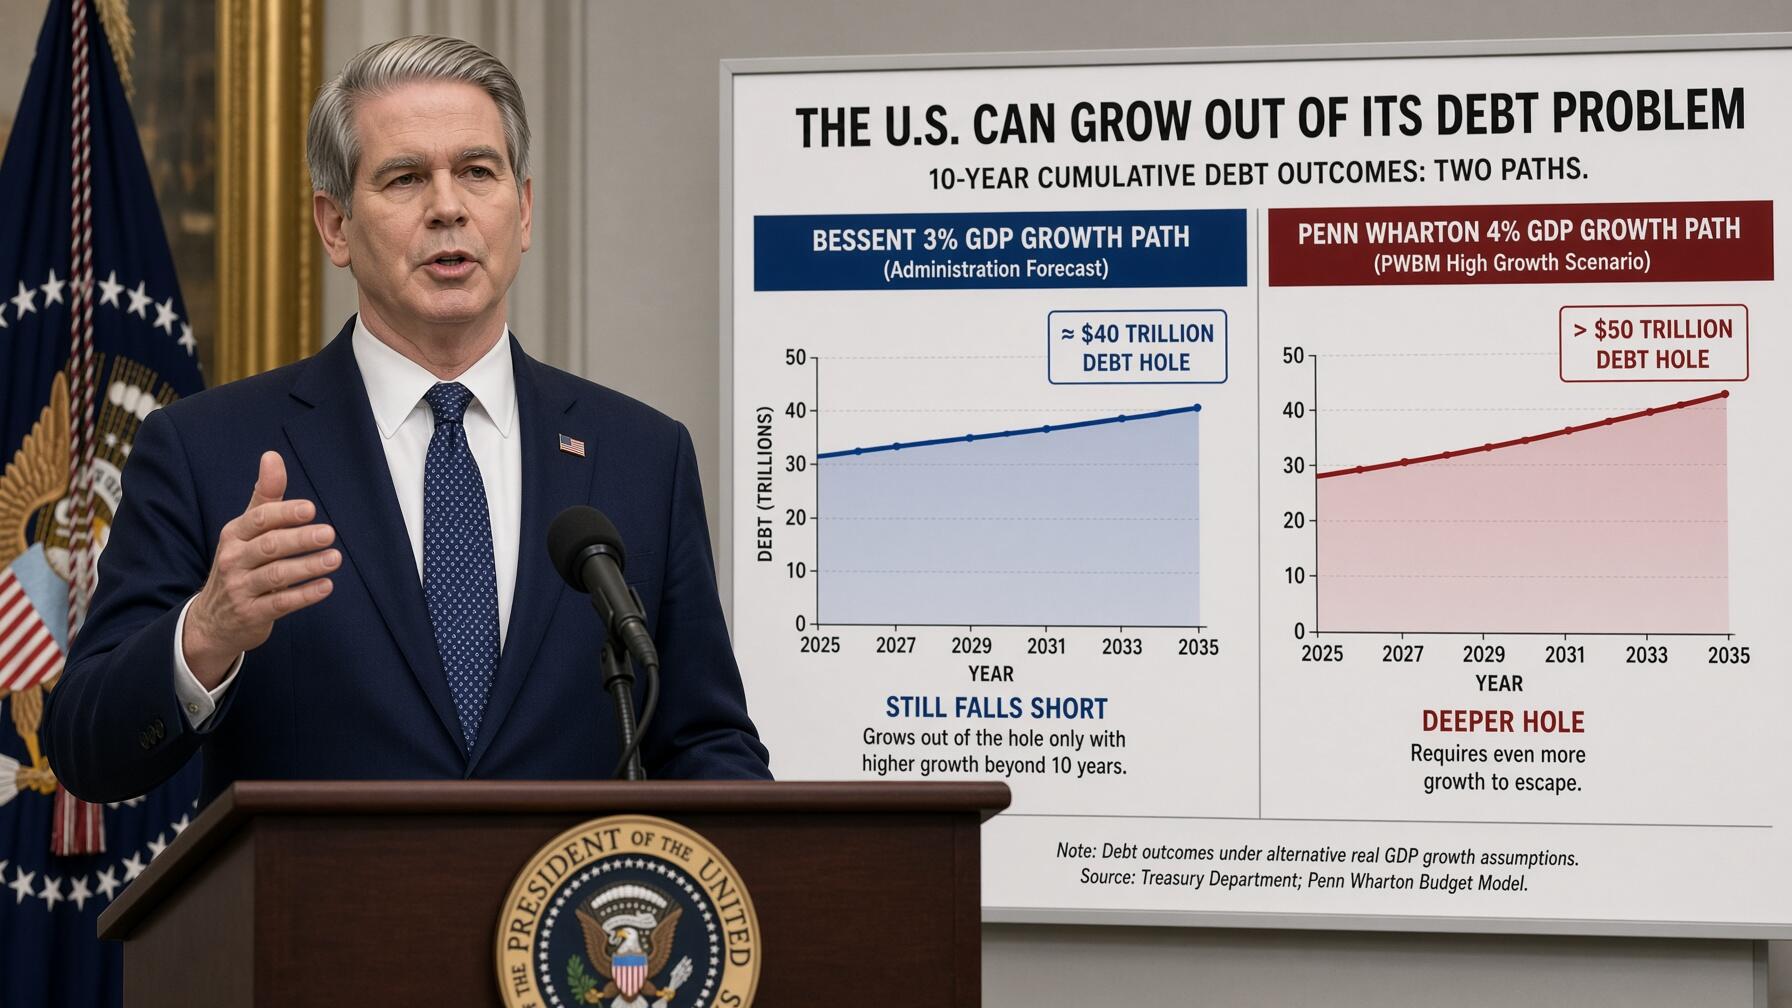
- El Modelo Presupuestario de Penn Wharton calcula que se requiere un 4% anual durante diez años para frenar el endeudamiento.
- La deuda federal supera los 40 billones de dólares con un déficit presupuestario estructural que ronda el 6% del PIB.
El panorama de la deuda pública de Estados Unidos resulta complejo, planteando el dilema de cómo superar el ajuste financiero que se avecina.
Una vía exige decisiones difíciles que los legisladores han evitado durante décadas: mayores impuestos y menor gasto público. Otra alternativa suena más atractiva: el crecimiento económico, bajo la premisa de que un mayor volumen de pasivos importará menos si la economía se expande a un ritmo superior.

Esa es la tesis que el secretario del Departamento del Tesoro, Scott Bessent, y miembros de la administración han defendido conforme el país supera registros históricos de endeudamiento, con la deuda en manos del público alcanzando el 100% del producto interior bruto (PIB) y el pasivo bruto superando los 40 billones de dólares. El funcionario delineó un escenario donde el Estado se beneficia de la expansión impulsada por la inteligencia artificial, la relocalización industrial y los recortes tributarios.
“Con un crecimiento del 3%, saldremos de esto creciendo. Superaremos este conflicto, y la economía subyacente es muy sólida y se está acelerando”
Afirmó Scott Bessent en la Universidad Metodista del Sur (SMU), argumentando que la economía se dirigía hacia esa meta antes de que el conflicto con Irán alterara los flujos energéticos
Las matemáticas del crecimiento del 3% y los límites históricos del PIB
En la práctica presupuestaria, el secretario y el presidente Donald Trump se apoyan en el argumento del crecimiento para justificar el balance fiscal, mientras la administración promueve medidas que incrementarán los déficits, como cheques de 5.000 dólares tras las elecciones y un aumento del gasto militar, medidas que conviven con mayores aranceles y recortes de personal federal.

Las proyecciones del Modelo Presupuestario de Penn Wharton calculan que un crecimiento medio de entre el 3,5% y el 4% durante una década estabilizaría la relación deuda/PIB, aunque alcanzar y sostener esa tasa representa una tarea compleja.
“Nos ocuparemos de los 40 billones a lo largo del tiempo a través del crecimiento. Estamos creciendo a un ritmo más rápido que nunca”
Declaró Donald Trump en televisión.
Sin embargo, la expansión estadounidense se ha moderado en las últimas décadas: durante el actual mandato, la economía ha crecido a una tasa anual del 1,9%. En términos interanuales, la última vez que el PIB superó el 3% fue en 2023, habiendo rebasado esa cifra solo cinco veces en los últimos 20 años, sin registrarse un crecimiento sostenido del 3% desde la década de 1990.
En aquel periodo, el país se benefició de ganancias de productividad derivadas de la informática y del pico laboral de la generación del baby boom, reduciéndose la deuda del 48% del PIB en 1995 al 32% en 2001.

Métricas de deuda pública federal y proyecciones de crecimiento
- Volumen de deuda bruta nacional: El pasivo total superó la cota de 40 billones de dólares.
- Déficit presupuestario anual: El desbalance del gobierno federal se sitúa en el 6% del PIB.
- Crecimiento estimado por Penn Wharton: Se requiere un avance del 3,5% al 4% anual para estabilizar la deuda.
- Proyección de ratio de deuda para 2030: Las estimaciones prevén que superará el récord histórico del 106% del PIB.
Restricciones demográficas de la fuerza laboral y aumento en el coste de la deuda
Bajo este contexto, la ratio deuda/PIB se encamina a superar el récord histórico de la posguerra del 106% para 2030 debido a una brecha estructural donde el déficit anual ronda el 6% del PIB. Economistas de Goldman Sachs (GS) advierten que un mayor coste del servicio de la deuda presionará a la Reserva Federal para mantener tipos demasiado bajos, alimentando la inflación.
A diferencia de los años noventa, acelerar el crecimiento depende exclusivamente de la productividad debido al envejecimiento poblacional, factor que limita la disponibilidad de mano de obra.
La Oficina de Presupuesto del Congreso (CBO) estima que la población de 25 a 64 años crecerá un 3% en la próxima década (0,3% anual), frente al avance del 1,1% anual registrado en la década de 1990.
“Se necesita una combinación de reformas legislativas y tener suerte con el crecimiento para controlar la deuda, y ahora mismo no tenemos ninguna de las dos cosas”
Señaló el analista de Piper Sandler (PIPR), Don Schneider.
Alcanzar un crecimiento real sostenido del 3% generaría una economía un 34% mayor en diez años en lugar del 20% proyectado por la CBO.
Añadir un 0,5% anual de productividad elevaría el crecimiento al 2,4%, pero unos tipos de interés más altos incrementarían los costes del servicio de la deuda, consumiendo más de un tercio de los ingresos adicionales, situando el pasivo en el 109% del PIB en diez años, aún en trayectoria ascendente.
Simulaciones de productividad por IA y la necesidad de reformas estructurales
Una fuente potencial de dinamismo radica en la difusión de la inteligencia artificial. Una simulación de adopción rápida del Laboratorio Presupuestario de Yale sitúa el crecimiento por encima del 2%, aunque la ratio de deuda sobre el PIB continuaría aumentando hacia 2035.
Estructuralmente, el modelo se apoya en encuestas que evalúan aumentos de productividad si la tecnología asume tareas complejas de oficina hacia 2030. El economista de la Universidad de Virginia, Basil Halperin, advirtió que una mayor productividad eleva la demanda de inversión y empuja las tasas de interés al alza.
Si los beneficios de la computación se concentran en el capital y no en el trabajo, la recaudación fiscal será menor por la menor tributación de las rentas empresariales, advirtiendo el profesor de la Universidad de Harvard, Douglas Elmendorf, que disrupciones laborales exigirían mayores ayudas estatales.
Aunque el gobierno defiende su agenda desreguladora, diversos economistas sostienen que las tensiones comerciales y la guerra con Irán restan tracción a la actividad económica.
Paralelamente, la contención del déficit exige elevar ingresos o reducir gastos, partidas de difícil aprobación política.
“Los componentes que realmente impulsan el déficit en los próximos 10 y 30 años son la Seguridad Social y Medicare. El crecimiento por sí solo sin reformar estos programas no será suficiente”
Explicó el profesor de finanzas de la Universidad de Stanford, Joshua Rauh.
Aunque el ejecutivo descarta recortes en pensiones y sanidad de mayores, el Congreso aplicó ajustes previos en Medicaid y asistencia alimentaria.
En el plano tributario, los aranceles sufrieron cuestionamientos legales y las rebajas fiscales mantuvieron inalterada la trayectoria del endeudamiento.
El economista del Centro de Investigación Económica y Política, Dean Baker, concluyó recordando que las promesas de solucionar desbalances fiscales exclusivamente mediante rebajas impositivas han sido desmentidas por los ciclos históricos previos.
FAQs
La administración sostiene que un crecimiento económico sostenido del 3% permitirá estabilizar el endeudamiento, ya que modelos presupuestarios calculan que se requiere entre un 3,5% y un 4% anual para equilibrar el pasivo. Sin embargo, este objetivo resulta poco viable históricamente, puesto que la economía estadounidense ha crecido a una media reciente del 1,9% y el envejecimiento poblacional frena la fuerza laboral a solo un 0,3% anual.
Las simulaciones de adopción tecnológica sitúan la expansión económica por encima del 2%, a pesar de lo cual la ratio de deuda sobre el PIB superará el récord histórico del 106% para 2030. Por consiguiente, la fuerte demanda de capital tecnológico elevará las tasas de interés, por lo que el encarecimiento del servicio de la deuda absorberá más de un tercio de los ingresos fiscales extraordinarios.
El déficit federal persistente del 6% del PIB está impulsado directamente por el gasto obligatorio en los programas de Seguridad Social y Medicare, debido a las presiones demográficas de la población de la tercera edad. En consecuencia, los especialistas concluyen que el dinamismo comercial no bastará para sanear las cuentas públicas sin aplicar de este modo reformas de fondo a las prestaciones sociales o ajustes tributarios.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.