PUNTOS IMPORTANTES:
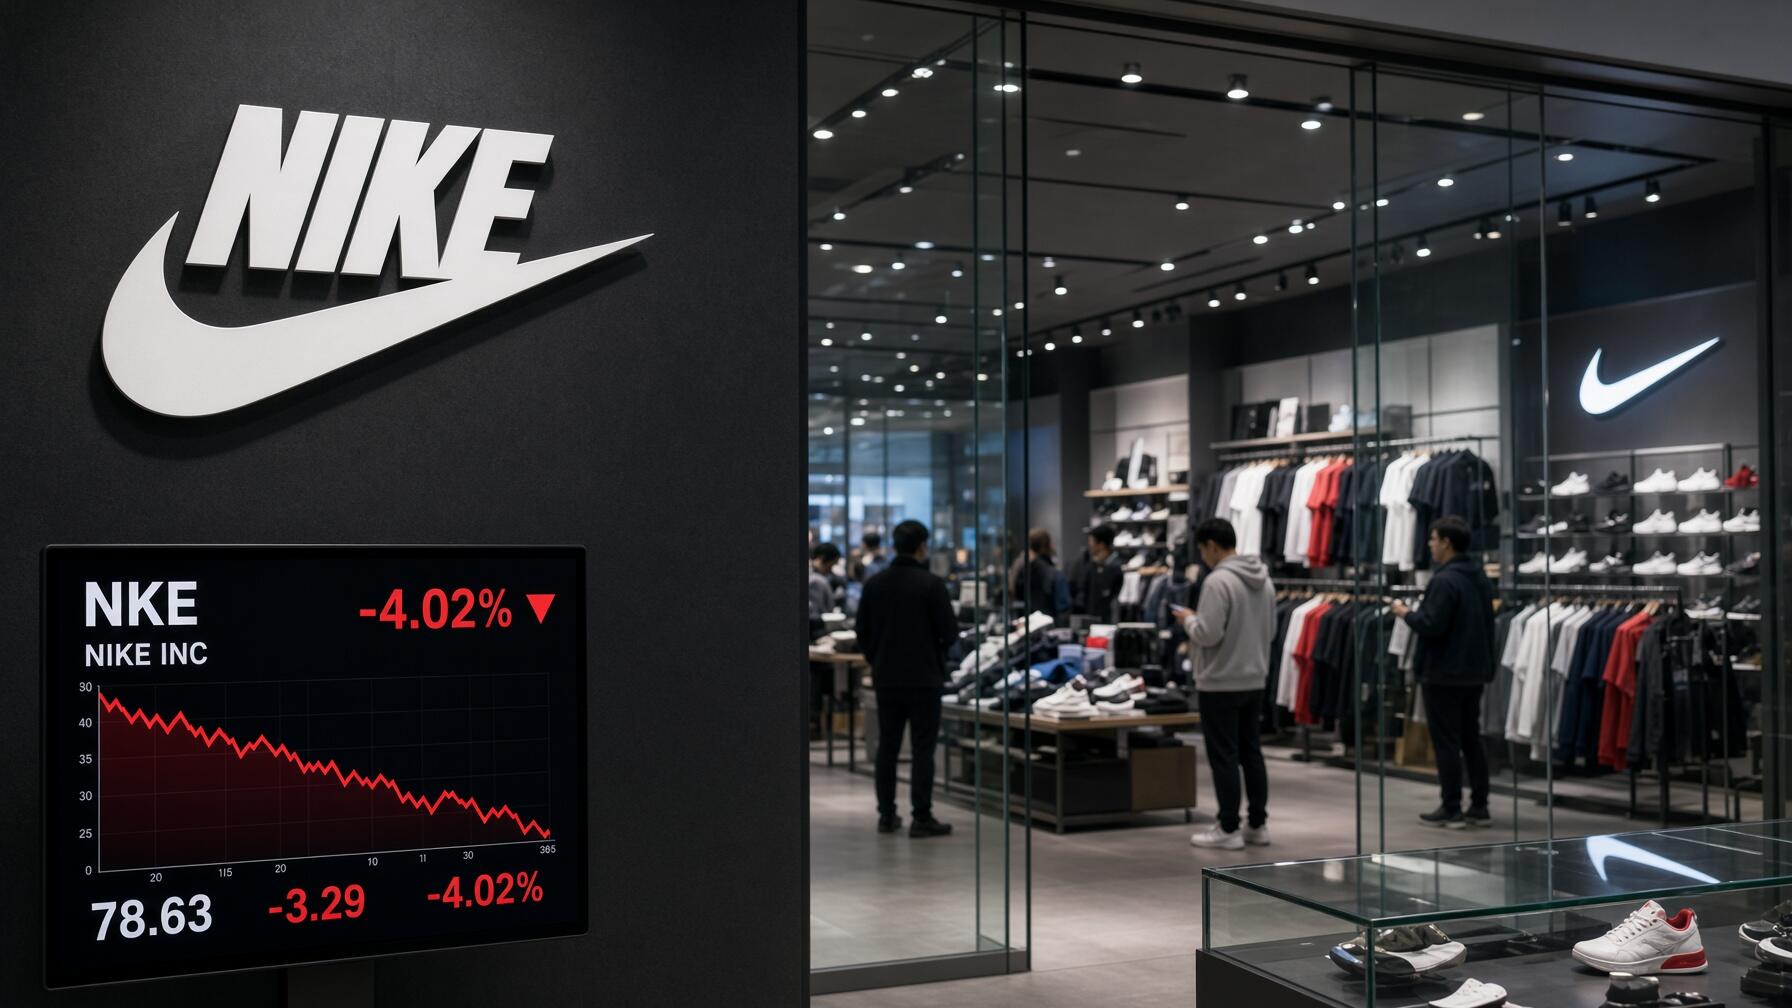
- Las acciones de Nike ceden un 4% en bolsa tras registrar ingresos por 11.210 millones de dólares, por debajo de lo previsto.
- La facturación en China sufre un desplome del 26%, mientras la compañía prevé caídas continuas en sus ventas anuales para 2027.
- El beneficio por acción superó pronósticos al situarse en 48 centavos, pero la cotización acumula pérdidas del 40% este año.
Nike Inc. (NKE) presentó este jueves los resultados de su primer trimestre fiscal, superando las estimaciones de beneficio de Wall Street pero incumpliendo los pronósticos de ingresos. Tras la publicación del balance, los títulos de la compañía retrocedieron cerca de un 4% en operaciones extendidas.
El fabricante de calzado deportivo empeoró sus previsiones financieras anuales, advirtiendo que la facturación descenderá en un porcentaje cercano a los dos dígitos bajos durante el ejercicio fiscal 2027. Dicha guía comercial confirmó la debilidad de la demanda global, enfriando el optimismo de los inversores.

Según los datos recopilados por LSEG, el beneficio por acción alcanzó 48 centavos frente a los 43 centavos esperados, mientras que los ingresos sumaron 11.210 millones de dólares, por debajo de los 11.320 millones proyectados. La ganancia neta descendió un 2% hasta 712 millones de dólares.
En el desglose geográfico, la facturación global retrocedió un 4%, penalizada principalmente por el colapso continuado de las ventas en territorio asiático. Los ingresos procedentes del mercado de China se hundieron un 26% interanual, confirmando que los consumidores locales recortan gastos o eligen marcas nacionales competidoras.

Resistencia en Norteamérica y el impacto del plan de reestructuración
Indicadores trimestrales y balance financiero de Nike
- Beneficio por acción reportado: La cifra se situó en 48 centavos frente a 43 esperados.
- Ingresos consolidados del trimestre: La facturación sumó 11.210 millones de dólares.
- Desplome de ventas en China: La contracción comercial en el país asiático alcanzó el 26%.
- Margen bruto operativo obtenido: La rentabilidad industrial ascendió al 42,8%.
Norteamérica amortiguó parcialmente el retroceso al aportar ingresos por 5.130 millones de dólares, superando levemente los 5.110 millones previstos por StreetAccount. Asimismo, el margen bruto avanzó hasta situarse en el 42,8%, batiendo el pronóstico del 42,4% gracias a una estricta disciplina en los costes industriales.
Ese rendimiento dispar convive con el plan de reestructuración interna que la multinacional ejecuta por etapas para revitalizar sus líneas comerciales. Los compradores enfrentan una severa pérdida de poder adquisitivo, provocando que la inflación acumulada y la incertidumbre geopolítica frenen el consumo de productos discrecionales.
En lo que va de año, las acciones de Nike acumulan una caída superior al 40%, reflejando la desconfianza del mercado sobre la velocidad de su recuperación operativa. De no estabilizarse el volumen de ventas en territorio chino, la empresa afrontará dificultades añadidas para recuperar sus cotizaciones históricas.

Relacionado: Earnings
FAQs
Nike reportó un beneficio por acción de 48 centavos frente a los 43 centavos esperados pero incumplió en ingresos con 11.210 millones de dólares, por lo que sus títulos retrocedieron cerca de un 4% en las operaciones electrónicas. Por consiguiente, la compañía empeoró sus previsiones financieras anuales, debido a que anticipa una caída de ingresos de dos dígitos bajos durante el ejercicio fiscal 2027 ante el enfriamiento de la demanda global.
Los ingresos procedentes del mercado chino se hundieron un 26% interanual, ya que los consumidores locales recortaron gastos en bienes discrecionales o migraron hacia marcas nacionales competidoras. En contraste, la división de Norteamérica aportó estabilidad al facturar 5.130 millones de dólares, superando de este modo las proyecciones iniciales del consenso analítico de Wall Street.
El margen bruto operativo avanzó hasta el 42,8% y superó las previsiones de Wall Street, puesto que la multinacional aplicó una estricta disciplina de costes dentro de su plan de reestructuración. Sin embargo, las acciones de la compañía acumulan una pérdida superior al 40% en 2026, evidenciando por lo tanto las persistentes dudas del mercado sobre el ritmo de su recuperación comercial.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.