PUNTOS IMPORTANTES:
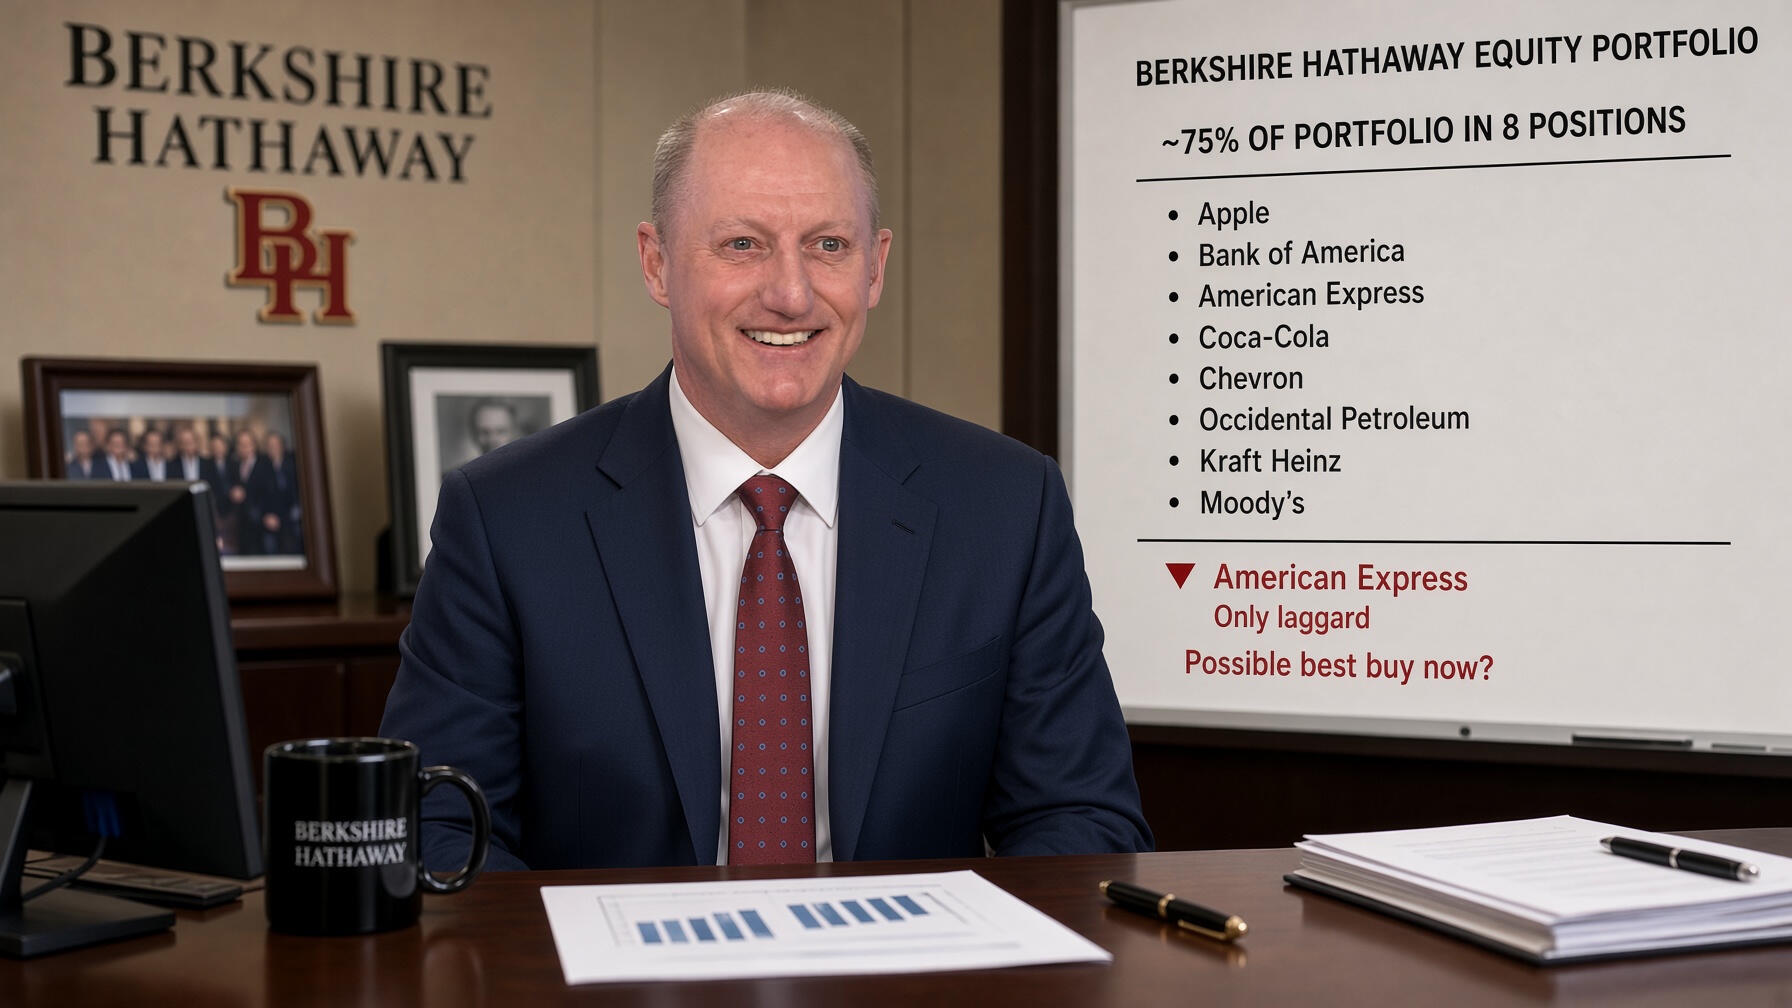
- El conglomerado Berkshire Hathaway mantiene una alta concentración patrimonial al colocar el 75% de sus inversiones en ocho compañías.
- Las acciones de American Express quedan rezagadas frente al mercado tras generar un rendimiento total inferior al 1% anual.
- La compresión de márgenes corporativos abarata el múltiplo de valoración de la financiera hasta 19,7 veces sus beneficios reportados.
Greg Abel, CEO de Berkshire Hathaway, ejecutó una reestructuración profunda de la cartera en su primer año de gestión. La firma redujo participaciones secundarias, elevó a Alphabet (GOOGL) entre sus cinco mayores activos e identificó compañías con ventajas estructurales para capitalizar rendimientos durante décadas.
Junto a la matriz tecnológica, corporaciones como Apple (AAPL), American Express (AXP), Coca-Cola (KO) y Moody’s (MCO) sostienen esta arquitectura financiera. La estrategia valida la filosofía de inversión histórica de Warren Buffett, que prioriza posiciones de alta convicción en negocios excepcionales en lugar de sobre-diversificar en activos mediocres.

Dicha política concentra el 75% de un portafolio de 365.200 millones de dólares en solo ocho corporaciones, incluyendo Bank of America (BAC), Chevron (CVX), Occidental Petroleum (OXY) y Mitsubishi. Con excepción de la firma de tarjetas, todas superaron la rentabilidad del mercado durante el último ejercicio operativo.
Frente al sólido avance de sus pares institucionales, American Express quedó rezagada respecto al índice de referencia bursátil. Sin embargo, analistas de Wall Street sugieren que este comportamiento divergente convierte a la entidad crediticia en una de las mejores oportunidades de compra del conglomerado para carteras de valor.

Resultados operativos y el coste de retención de clientes
Parámetros financieros y múltiplos de American Express
- Concentración del portafolio institucional: Las ocho mayores posiciones acumulan el 75% de los activos bursátiles.
- Crecimiento de beneficio por acción: La financiera registró un incremento del 14% en su beneficio diluido.
- Coste anual de membresía premium: La tarjeta de gama alta aplica una tarifa de 895 dólares anuales.
- Múltiplo de cotización sobre beneficios: Los títulos cotizan a un ratio de 19,7 veces sus ganancias reportadas.
American Express batió al índice de referencia durante cinco ejercicios consecutivos antes de entrar en 2026, elevando las exigencias de rendimiento operativo. En el primer semestre, los ingresos y el beneficio neto avanzaron a doble dígito, impulsando las ganancias por acción un 14% mediante recompras del 3% del capital.
Ajustado por variaciones cambiarias, el gasto promedio de los titulares marcó un récord de tres años, motivando a la directiva a proyectar un crecimiento de ingresos del 10% para 2026. Pese a estas cifras, el título generó un retorno plano inferior al 1%, castigado por los costes de retención.
Dinámica de recompensas y compresión en los márgenes
Durante el ejercicio fiscal 2025, la empresa destinó a programas de fidelización el doble de lo recaudado por tarifas. Un titular de tarjeta dorada abona 325 dólares anuales mientras recibe 650 dólares en beneficios, un déficit comercial que la compañía compensa mediante comisiones a comerciantes e intereses crediticios.

Sin embargo, los gastos operativos consolidados crecieron un 12% en el segundo trimestre de 2026, rebasando el avance de ingresos del 10%. Aunque las ventas y el beneficio por acción tocaron techos históricos, el margen bruto descendió a su nivel más bajo en una década de operaciones continuas.
Parte de este estrechamiento respondió al relanzamiento de sus tarjetas de categoría platino con cuotas anuales de 895 dólares y bonificaciones extraordinarias. En su reporte regulatorio, la entidad detalló que el gasto publicitario avanzó un 6%, reforzando la captación de clientes de altos ingresos y solvencia contrastada.
Modelo de negocio integral y horizonte de valoración a largo plazo
A diferencia de Visa (V) y Mastercard (MA), que operan exclusivamente como redes de procesamiento, la firma asume de forma simultánea el rol de emisor y el riesgo crediticio. Este modelo híbrido exige equilibrar el volumen de comisiones con la solvencia del cliente, atrayendo a generaciones jóvenes con elevado valor vitalicio.
Bajo el contexto macroeconómico, los operadores temen una desaceleración en el gasto discrecional o impactos derivados de la inteligencia artificial sobre salarios corporativos elevados. No obstante, tales riesgos aún no deterioran los balances, manteniendo el ecosistema operativo blindado frente a contracciones del consumo de bienes suntuarios.
Aunque la entidad muestra mayor exposición cíclica que las pasarelas de pago puras, su cotización a 19,7 veces beneficios ofrece un margen de seguridad amplio. La fortaleza competitiva del modelo y su descuento relativo consolidan a la compañía crediticia como la alternativa más atractiva dentro del portafolio institucional.
FAQs
Greg Abel concentró el 75% del portafolio de 365.200 millones de dólares de Berkshire en solo ocho corporaciones, por lo que elevó a Alphabet entre sus cinco mayores activos junto a Apple, Coca-Cola y Moody’s. Por consiguiente, esta reestructuración operativa valida la filosofía histórica de Warren Buffett de concentrar capital en empresas excepcionales, reduciendo de este modo las participaciones secundarias menos rentables.
La cotización de American Express permaneció estancada con un avance inferior al 1% en 2026, debido a que sus gastos operativos crecieron un 12% y comprimieron su margen bruto a mínimos de una década. Asimismo, la financiera destinó a programas de fidelización y recompensas el doble de lo recaudado por cuotas anuales, a pesar de que el gasto de los titulares y el beneficio por acción tocaron techos históricos.
La entidad crediticia cotiza a un múltiplo moderado de 19,7 veces beneficios, ya que ofrece un amplio margen de seguridad respaldado por un incremento del 14% en sus ganancias diluidas por acción. En consecuencia, los analistas de Wall Street consideran que este castigo temporal la sitúa como la opción más atractiva del conglomerado, puesto que su modelo de negocio integrado continúa captando titulares de alta solvencia financiera.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.