PUNTOS IMPORTANTES:
- Los fondos de cobertura acumulan 2 billones de dólares en bonos del Tesoro y asumen una cuota récord del 7% del mercado.
- La Reserva Federal de Nueva York investiga si el uso intensivo de apalancamiento introduce nuevos riesgos sistémicos en la deuda soberana.
- La retirada de los fondos de pensiones deja un vacío operativo mientras el rendimiento del bono a 10 años alcanza el 5%.
La inquietud por la guerra en Irán, el repunte inflacionario y el endeudamiento público descontrolado impulsaron las ventas recientes de deuda estadounidense. Sin embargo, los fondos de cobertura introducen un factor desestabilizador adicional como una fuerza dominante dentro del mercado de renta fija soberana.
Durante décadas, el gobierno dependió de inversores institucionales conservadores que compraban y mantenían títulos soberanos a largo plazo. En la actualidad, los fondos de pensiones abandonan las compras continuas para buscar mayores rendimientos en activos alternativos, cediendo terreno a operadores especulativos de alta velocidad.

La Oficina de Investigación Financiera del Departamento del Tesoro calcula que estas entidades acumulaban cerca de 2 billones de dólares en deuda a principios de año. La cifra duplica sus posiciones de hace cinco años y consolida una cuota histórica del 7% del mercado.
Según Molly Brooks, estratega de análisis en TD Securities (TD), gran parte de esta exposición proviene del arbitraje entre el bono físico y los contratos de futuros. Esta operativa financiera, conocida como basis trade, utiliza un fuerte apalancamiento para rentabilizar pequeñas discrepancias de cotización entre ambos instrumentos.

Supervisión del banco central sobre el apalancamiento y el arbitraje
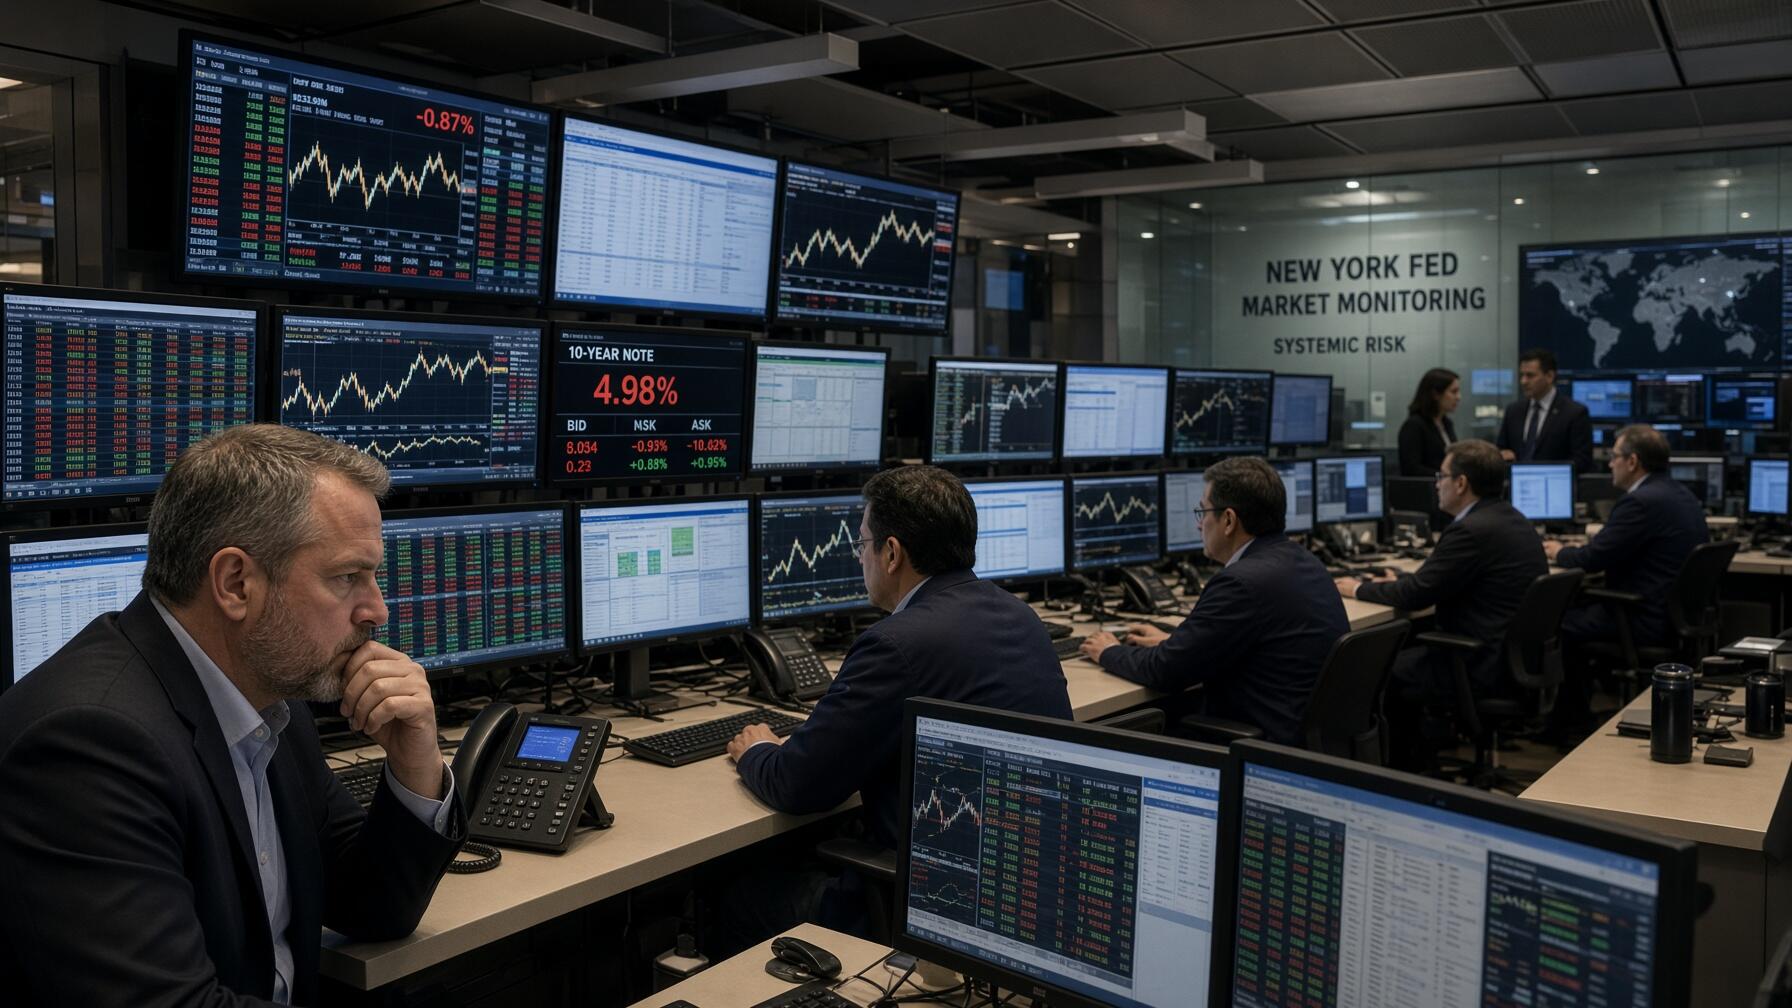
La Reserva Federal de Nueva York evalúa si esta metamorfosis genera vulnerabilidades en un mercado donde se negocian 1,2 billones de dólares al día. Durante las últimas semanas, analistas del banco central interrogan a operadores institucionales para cuantificar el impacto estructural de estas carteras especulativas.
Indicadores de exposición y rentabilidad en la deuda soberana
- Posiciones en manos especulativas: Las carteras alternativas retienen 2 billones de dólares en deuda pública estadounidense.
- Rendimiento del bono a diez años: La rentabilidad del título de referencia alcanzó una cota de tensión del 5%.
- Volumen transaccional diario: El mercado secundario de títulos gubernamentales liquida operaciones por 1,2 billones de dólares.
- Asignación en planes de retiro estadounidenses: La tenencia de renta fija retrocedió desde el 40% histórico hasta un rango del 10% al 15%.
Frente a estas advertencias, el rendimiento del bono del Tesoro a 10 años tocó el 5%, penetrando en un umbral peligroso para la renta variable. Paralelamente, el título a 30 años roza máximos de 19 años, dificultando el acceso al crédito para corporaciones y familias.
Aunque el secretario del Tesoro, Scott Bessent, intentó recomprar miles de millones en deuda a largo plazo, la medida fracasó en calmar las ventas. La escalada en los rendimientos eleva los costes de financiación pública y complica el panorama financiero del gobierno de Donald Trump.

Desinversión de los fondos de pensiones y rotación de carteras
Dicho encarecimiento coincide con la retirada de los planes de jubilación tradicionales. En Estados Unidos, estas entidades redujeron sus tenencias de deuda desde cerca del 40% hasta un nivel de entre el 10% y el 15%, según datos del Centro de Investigación de Política Económica.
En las economías avanzadas de Europa, la exposición a bonos cayó del 35% observado a principios de siglo hasta el 20%. La imposibilidad de cubrir compromisos de pago futuros obliga a los gestores institucionales a rotar capital hacia deuda privada, proyectos de infraestructura y activos inmobiliarios comerciales.
David Zee, especialista de renta fija en la firma de asesoría Callan, sintetiza este cambio estructural:
“El panorama ha cambiado. Ese dólar marginal que habría ido a deuda gubernamental ahora busca otras oportunidades”
Sus clientes reducen drásticamente sus mandatos activos a una décima parte frente a dos años atrás.
A diferencia de hace tres décadas, cuando una cartera con 80% de renta fija generaba rendimientos del 7,5%, los planes actuales deben asumir el doble de riesgo. Desde Keyridge Asset Management, el gestor Jack Delany sentencia:
“Los bonos ya no son suficientes; debemos replantear la diversificación holísticamente”
Similar repliegue ejecutan grandes patrimonios en Dinamarca, Países Bajos y Australia. El fondo soberano de Noruega, el mayor del mundo con 2 billones de dólares, propuso reducir sus asignaciones en deuda pública estadounidense para canalizar liquidez hacia valores respaldados por hipotecas y activos de mayor rentabilidad.
Operativas de arbitraje y firmas de gestión múltiple
Sin embargo, los fondos de cobertura adoptan una trayectoria inversa y multiplican sus posiciones en bonos del Tesoro. Para los reguladores, esta mayor presencia representa una incógnita compleja, dado que las estrategias de valor relativo y los mandatos cuantitativos emplean elevados ratios de endeudamiento para multiplicar sus ganancias marginales.
Tanto el Fondo Monetario Internacional como bancos centrales extranjeros investigan la expansión de firmas de gestión múltiple como Millennium, Point72 y Citadel. Estas entidades contratan equipos especializados para ejecutar apuestas simultáneas al alza y a la baja, aumentando la fragilidad estructural ante eventos inesperados de liquidez.
Esta dependencia financiera preocupa a los emisores gubernamentales. Bob Treue, gestor de Barnegat Fund, describe la encrucijada fiscal:
“China posee menos títulos, Japón posee menos títulos y Bessent está preocupado de que Estados Unidos pague demasiado caro”
Estas firmas exigen primas de rentabilidad superiores para absorber nuevas emisiones.
Liquidez de mercado frente al riesgo del déficit fiscal
En los mercados internacionales, el Banco Central Europeo constató que los operadores alternativos acaparan más del 50% de la negociación de deuda soberana. En Japón, estos agentes representan el 60% de las operaciones al contado y el 90% en futuros, acaparando los volúmenes diarios con solo el 10% de los títulos.
Pese a los riesgos evidentes, parte del mercado reconoce sus beneficios operativos. Robert Tipp, responsable de renta fija global en PGIM, división de Prudential (PRU), afirma que estas firmas aportan una liquidez indispensable al actuar como contraparte en coberturas de tipos y facilitar la absorción en las subastas primarias.
No obstante, el banco central advierte que los inversores cortoplacistas podrían amplificar episodios de pánico si desmantelan sus posiciones apalancadas de forma precipitada. El debate converge en la disciplina presupuestaria, con un déficit fiscal estadounidense proyectado en el 6%del PIB, lo que acelera una sobreoferta de papel difícil de digerir.
Ranjiv Mann, gestor líder de renta fija en Allianz Global Investors, resume la raíz del conflicto financiero: “La gran pregunta para los mercados es la postura fiscal; es demasiado expansiva”. Sin contención en el gasto público, la volatilidad amenaza con dominar las carteras de inversión en los próximos trimestres.
FAQs
Los fondos de cobertura acumulan cerca de 2 billones de dólares en deuda soberana estadounidense, por lo que duplicaron sus posiciones en cinco años hasta controlar una cuota récord del 7% del mercado. Por consiguiente, los reguladores financieros vigilan esta concentración, debido a que gran parte del capital opera mediante estrategias de arbitraje altamente apalancadas entre el bono físico y los contratos de futuros.
Los fondos de retiro redujeron su exposición a deuda pública desde el 40% histórico hasta una horquilla de entre el 10% y el 15%, ya que los rendimientos tradicionales resultaron insuficientes para cubrir sus obligaciones de pago con los jubilados. Asimismo, grandes planes de pensiones globales y el fondo soberano de Noruega rotaron su capital hacia el crédito privado y las infraestructuras, dejando de este modo al Estado sin sus inversores conservadores de largo plazo.
La rentabilidad del bono del Tesoro a 10 años alcanzó el 5% y el título a 30 años rozó máximos de casi dos décadas, a pesar de los intentos oficiales del Departamento del Tesoro por recomprar deuda en el mercado. En consecuencia, la Reserva Federal advierte que un cierre abrupto de estas posiciones especulativas desencadenará graves problemas de liquidez, puesto que un déficit público del 6% del PIB sobrecarga continuamente la capacidad de absorción del sistema.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.