PUNTOS IMPORTANTES:
- El capital foráneo prioriza las acciones corporativas sobre los bonos del Tesoro al registrar entradas equivalentes al 2,8% del PIB.
- La deuda pública estadounidense sobrepasa los 40 billones de dólares, debilitando el estatus de refugio financiero libre de riesgo.
- Los fondos institucionales reducen tenencias de deuda pública mientras el rendimiento del título a 10 años supera el nivel del 5%.
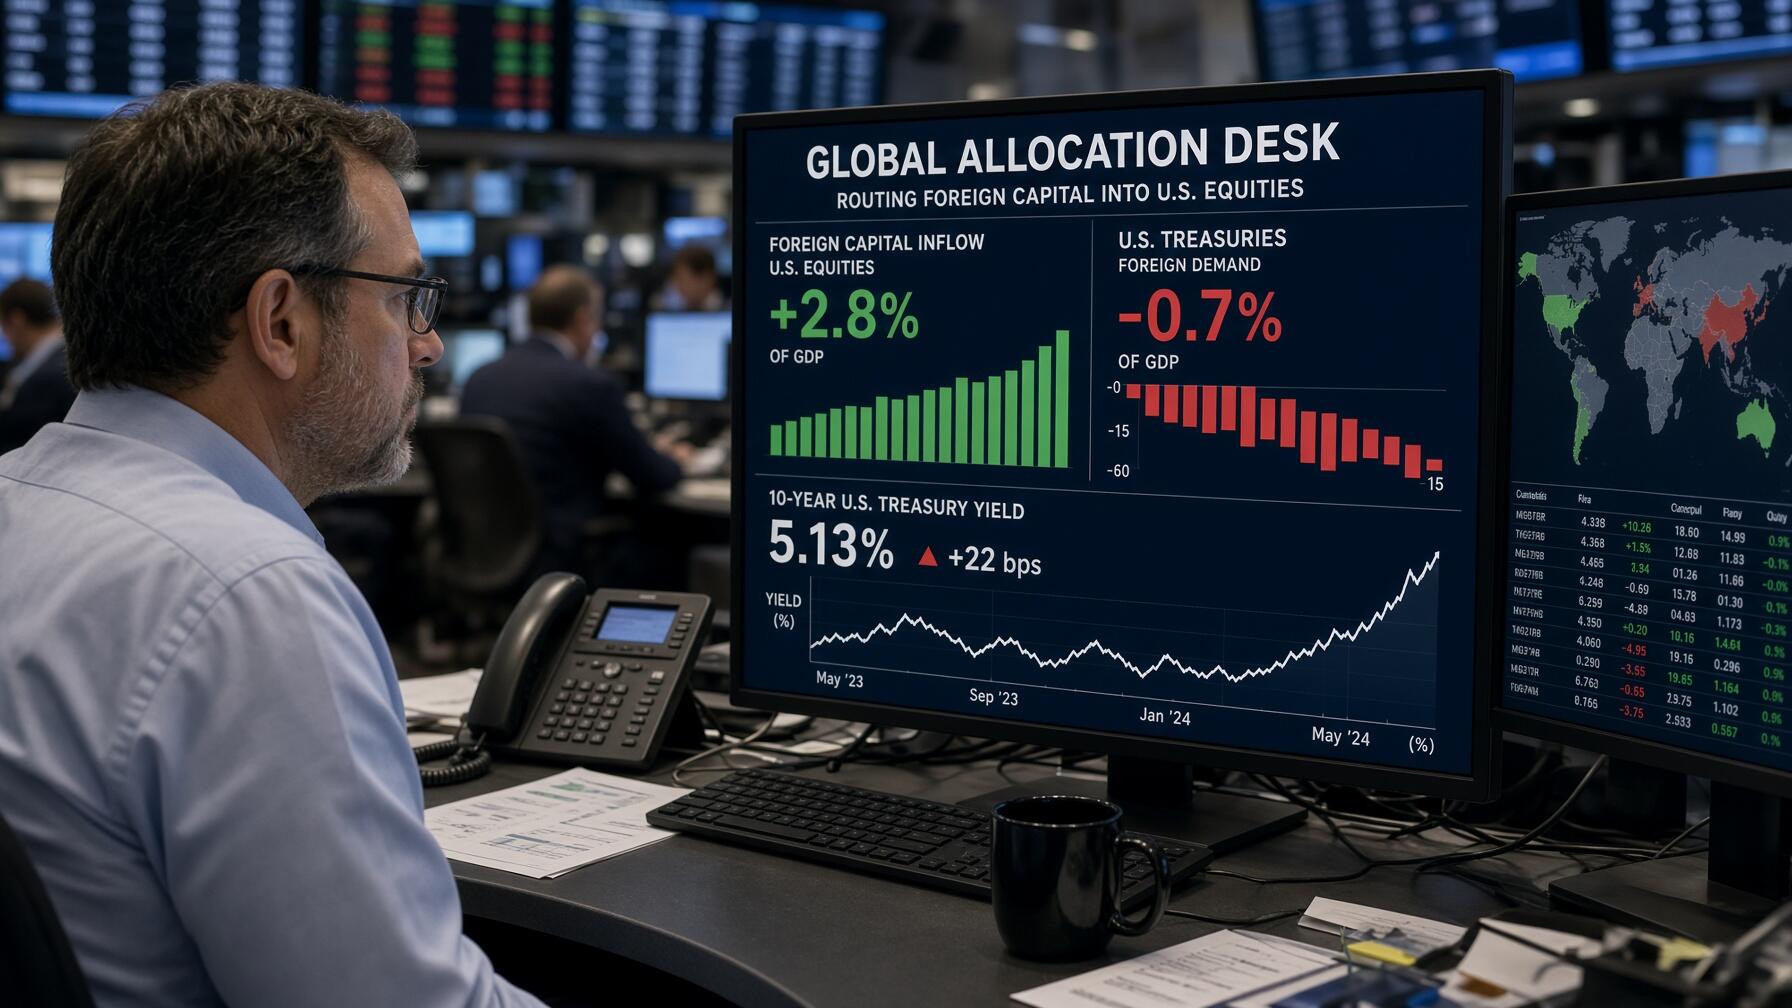
Durante los 12 meses concluidos en junio, los flujos de inversores internacionales hacia la renta variable estadounidense alcanzaron el 2,8% del PIB. Dicha cifra superó el 2% registrado por los bonos del Tesoro, consolidando una rotación financiera sin precedentes durante el presente siglo XXI.
Dicho cambio estructural excluye únicamente las fases extraordinarias posteriores a la crisis de 2008 y la pandemia. Con una deuda federal superior a 40 billones de dólares, la etiqueta de activo libre de riesgo comienza a erosionarse rápidamente, impulsando al capital exterior hacia el sector tecnológico privado.

Deutsche Bank (DBK) fundamentó este comportamiento analizando las estadísticas oficiales del Departamento del Tesoro. Los registros constatan que los inversores foráneos prefirieron las acciones antes que los títulos públicos, revirtiendo una pauta histórica donde la deuda soberana siempre actuó como el principal sumidero de liquidez externa.
Al valorar esta discrepancia, George Saravelos, responsable de análisis cambiario en la firma alemana, definió el fenómeno como “una transformación masiva”. El estratega remarcó que el balance corporativo privado experimenta una sólida expansión financiera, mientras que las cuentas públicas del gobierno federal continúan deteriorándose de forma acelerada.

Auge del sector privado frente al deterioro fiscal del Tesoro
Métricas de captación foránea y rendimiento de la deuda
- Entradas hacia renta variable: Las compras internacionales de acciones promediaron un 2,8% del PIB.
- Asignación hacia deuda soberana: La absorción de títulos del Tesoro se limitó al 2% del PIB.
- Endeudamiento público acumulado: La deuda federal de Estados Unidos sobrepasó los 40 billones de dólares.
- Rentabilidad del bono a treinta años: El tipo soberano a largo plazo avanzó desde el 4,83% hasta el 5,32%.
En el ámbito empresarial, el índice de referencia bursátil acumula un avance del 12% este año, encaminándose hacia su cuarto ejercicio con ganancias de doble dígito. Los beneficios netos del segundo trimestre aumentaron un 52%, manteniendo un sólido crecimiento del 34% tras excluir partidas extraordinarias en Amazon (AMZN) y Alphabet (GOOGL).
Por el contrario, las finanzas públicas transitan una senda opuesta marcada por el déficit presupuestario crónico y dudas sobre la Reserva Federal. Estas presiones desataron una corrección profunda en bonos, provocando que el rendimiento del papel a 10 años perforara intradía la barrera crítica del 5% el día 14.
Rebalanceo en grandes patrimonios y reconfiguración del dólar
James Turner, director de renta fija en BlackRock, sentenció que los títulos gubernamentales “ya no están tan libres de riesgo como antes”. El encarecimiento del plazo a 30 años, que trepó al 5,32%, confirma las exigencias de mayores primas para financiar el gasto desmedido de Washington.

Ante este reajuste, el fondo soberano de Noruega, con 2,3 billones de dólares bajo gestión, propuso desinvertir 80.000 millones de dólares en deuda del Tesoro. Los gestores planean recolocar este capital en valores respaldados por hipotecas, buscando aislar sus carteras frente al endeudamiento público estadounidense.
En el mercado de divisas, esta rotación altera la fórmula histórica del billete verde. Según Saravelos, el dólar muestra una correlación más directa con las compras bursátiles que con la renta fija, apreciándose cuando aumenta el apetito por riesgo y convirtiendo a las acciones en el activo predilecto internacional.
Dicho comportamiento subvierte el manual tradicional de aversión al riesgo, donde la turbulencia macroeconómica impulsaba la compra defensiva de bonos soberanos. Para Deutsche Bank, los activos estadounidenses se transformaron en un activo de riesgo preferido antes que un refugio seguro, desplazando el centro de gravedad financiero.
Riesgos de contagio entre la deuda soberana y la renta variable
Sin embargo, analistas independientes advierten que el avance descontrolado de los tipos soberanos terminará por asfixiar a las empresas. Michiel Plakman, director de renta variable en Robeco, sintetiza esta interconexión:
“Cuando hay un problema en el mercado de bonos, suele haber dificultades en acciones de forma inevitable”
Pese al anuncio oficial de recompras de deuda por 6.000 millones de dólares, el Tesoro fracasó en disipar el descontento de los operadores. La expectativa de nuevos paquetes de estímulo fiscal amplifica la oferta de papel gubernamental, manteniendo primas de rentabilidad elevadas que amenazan con desestabilizar a las bolsas.
Mientras la productividad tecnológica continúe compensando el déficit soberano, la preferencia internacional por acciones podrá sostenerse en el tiempo. No obstante, si el rendimiento de la renta fija perfora niveles intolerables para las valoraciones corporativas, este ciclo inversor podría experimentar un giro bajista súbito.
FAQs
Las compras internacionales de acciones estadounidenses alcanzaron el 2,8% del PIB frente al 2% absorbido por los bonos del Tesoro, por lo que se consolidó una rotación financiera sin precedentes en el presente siglo. Por consiguiente, los grandes inversores foráneos prefirieron los sólidos balances del sector tecnológico privado, debido a que la deuda soberana sobrepasó los 40 billones de dólares y deterioró la confianza en las cuentas públicas.
Gestoras como BlackRock advierten que los títulos gubernamentales han dejado de operar como un activo estrictamente libre de riesgo, ya que el mercado exige primas superiores tras escalar el bono a 30 años hasta el 5,32%. Asimismo, el fondo soberano de Noruega propuso desinvertir 80.000 millones de dólares en deuda estadounidense para canalizar liquidez hacia cédulas hipotecarias, buscando de este modo blindar sus activos frente al déficit de Washington.
El billete verde se aprecia ahora cuando aumenta el apetito por activos de riesgo en lugar de operar como valor refugio, puesto que los inversores internacionales utilizan la renta variable como el principal sumidero de liquidez externa. Sin embargo, los analistas alertan de que la permanencia del rendimiento del bono a 10 años en la cota del 5% terminará por asfixiar la financiación de las empresas, provocando en consecuencia una corrección bajista en las valoraciones bursátiles.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.