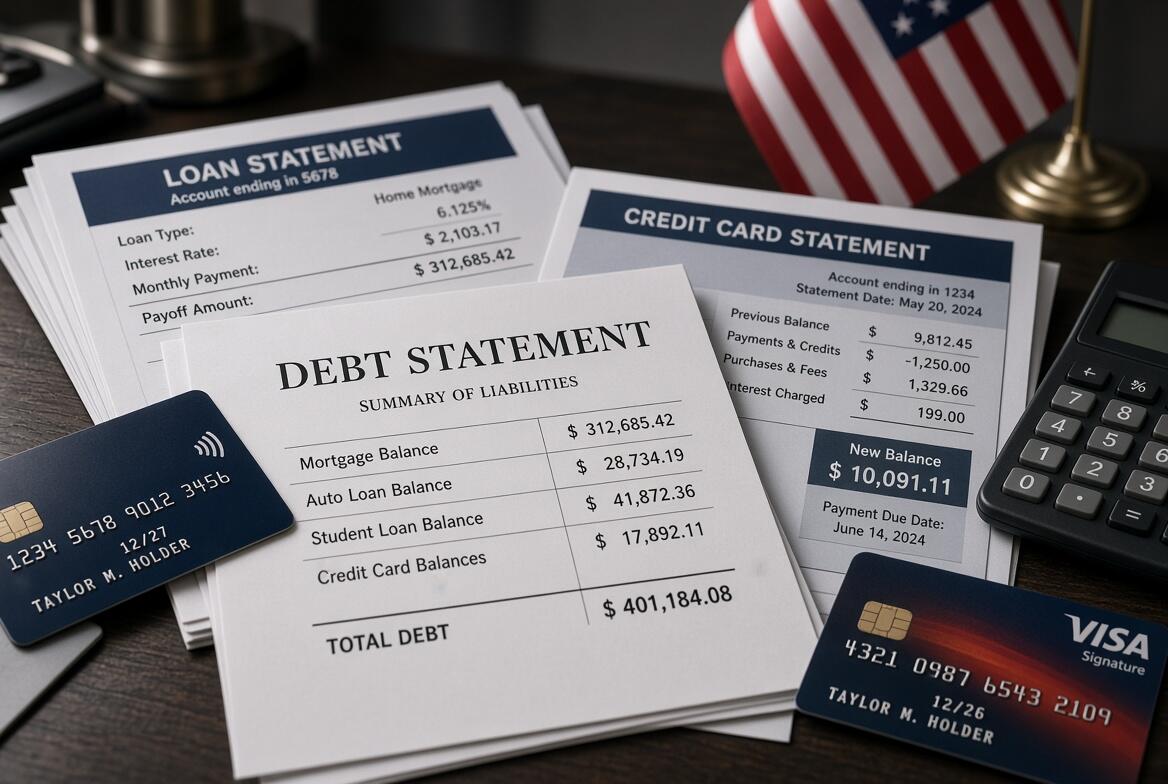
La capacidad de las familias estadounidenses para cumplir con sus deudas se deterioró en los últimos tres años, según informó la Reserva Federal este viernes. Los investigadores del banco central concluyeron en la Encuesta de Finanzas del Consumidor que los retrasos en los pagos alcanzaron niveles no observados desde 2010.
El informe oficial destacó el empeoramiento de las obligaciones crediticias:

«Las familias tenían más probabilidades de estar atrasadas en sus obligaciones financieras que en cualquier otro momento desde la encuesta de 2010».
La proporción de hogares con demoras en sus cuotas subió del 12% registrado en 2022 a casi el 20% a finales de 2025. De hecho, los atrasos de dos meses o más aumentaron del 5% al 8% en el mismo período.
Asimismo, la porción de familias cuya carga financiera supera el 40% de sus ingresos subió al 8,6% frente al 6,5% de 2022, anotando su nivel más alto desde 2013. Un sondeo complementario de la Reserva Federal de Nueva York confirmó que los ciudadanos perciben un deterioro continuo en sus finanzas personales.

Disparidades de ingresos y patrimonio
El ingreso familiar mediano real creció un 7%, aunque el ingreso promedio general cayó un 6% debido a menores ganancias de capital en los sectores de mayores recursos.
El banco central detalló la evolución distributiva entre los distintos segmentos:
«Las familias en los extremos inferiores de las distribuciones de ingresos y patrimonio neto vieron modestos aumentos en el ingreso mediano y medio, mientras que las familias en los extremos superiores vieron caídas […] Estos patrones indican que la desigualdad de ingresos disminuyó ligeramente entre encuestas».
Asimismo, el organismo señaló excepciones relevantes en las métricas de ingresos:

«Las excepciones al patrón general de un aumento en el ingreso mediano fueron para las familias negras no hispanas, las familias asiáticas y las familias hacia la parte superior de las distribuciones habituales de ingresos y patrimonio neto […] Para estas familias, tanto el ingreso mediano como el medio cayeron».
Por su parte, la riqueza promedio ajustada por inflación subió un 7% hasta los 1,24 millones de dólares, mientras que la mediana patrimonial avanzó apenas un 2% hasta los 215.900 dólares. El documento calificó este ritmo de acumulación como «mucho más lento» que el periodo entre 2019 y 2022.
Los hogares ubicados en el cuartil inferior sufrieron una caída del 6% en su riqueza mediana. Por lo tanto, los inversionistas siguen con cautela estos desequilibrios financieros ante el riesgo de un debilitamiento en el consumo privado.
FAQs
La porción de familias con retrasos en sus cuotas crediticias trepó a casi el 20%, marcando su nivel más elevado desde las secuelas de 2010.
Las familias cuya carga de pagos supera el 40% de sus entradas totales escalaron al 8,6%, registrando la cota más alta observada desde 2013.
La riqueza mediana avanzó solo un 2% mientras el cuartil inferior retrocedió un 6%, generando dudas entre los inversionistas sobre la fortaleza del consumo.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.