PUNTOS IMPORTANTES:
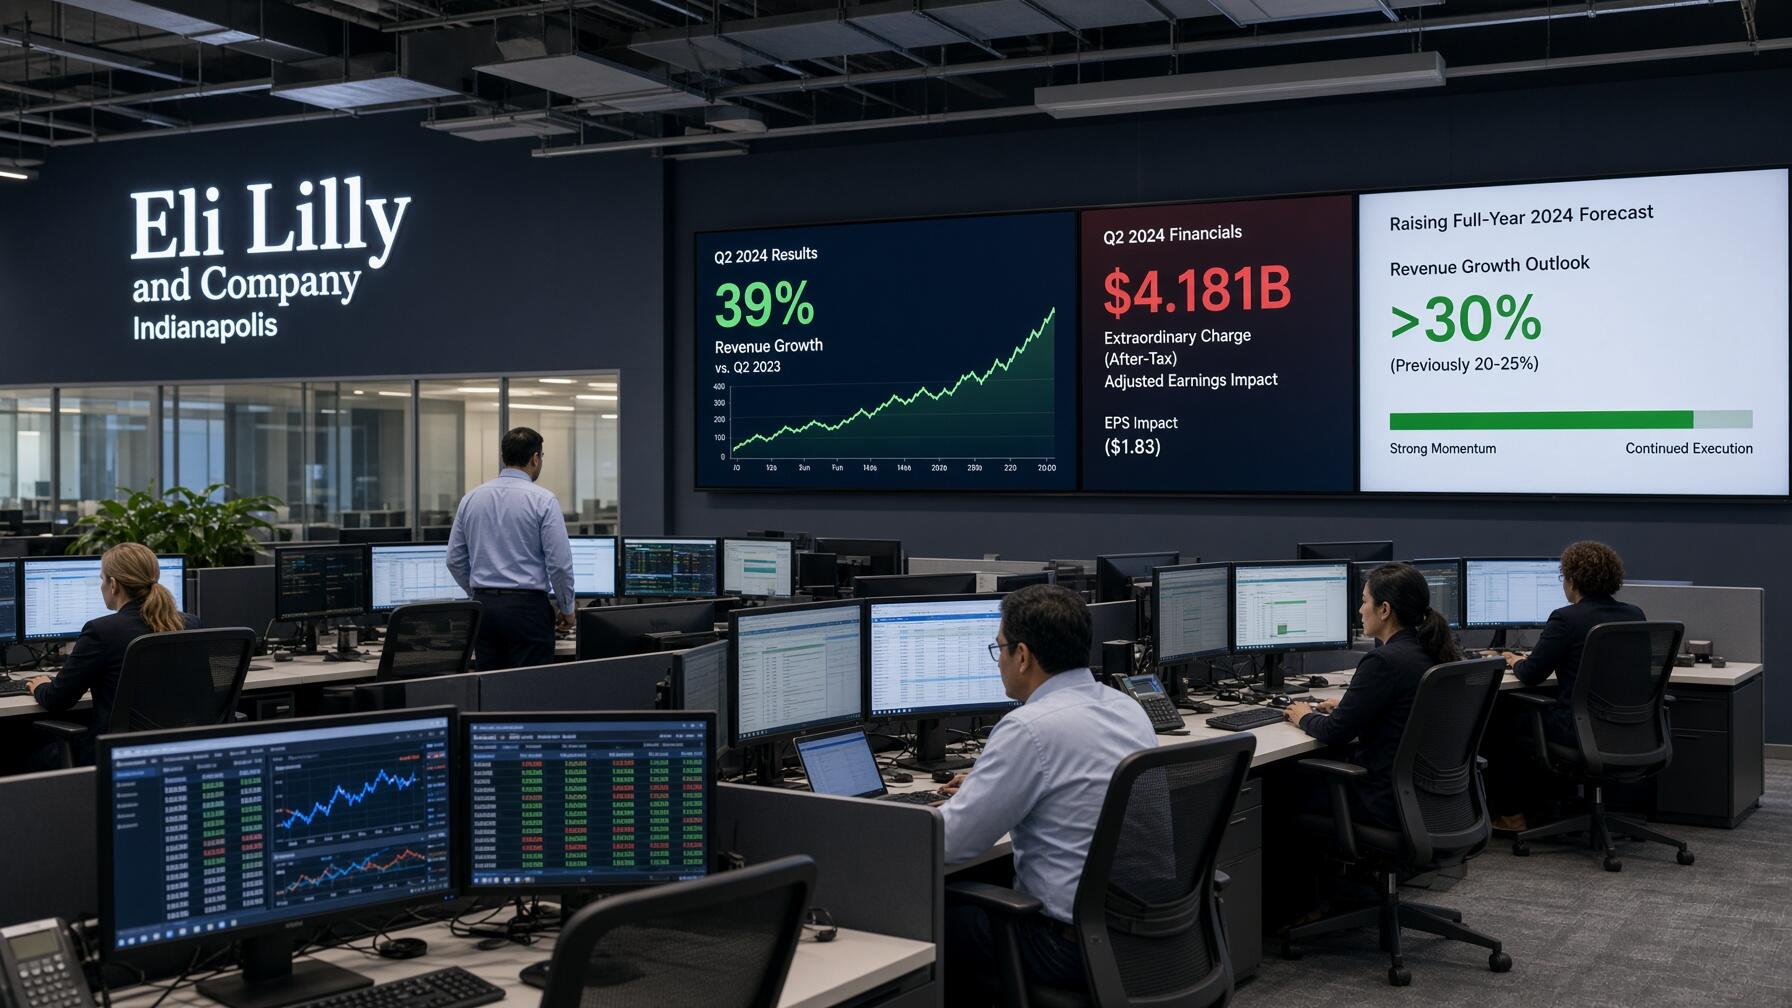
- Los Resultados Eli Lilly alcanzaron una facturación de 24.397 millones de dólares, logrando acelerar el crecimiento interanual en 39%gracias al impulso comercial.
- La farmacéutica estadounidense decidió elevar las previsiones anuales de ingresos hasta 92.000 millones de dólares, respaldada por el auge de Mounjaro y Zepbound.
- Un impacto extraordinario de 4.181 millones de dólares en investigación adquirida forzó a reducir el rango proyectado de beneficio por acción a 36,00 dólares.
La compañía farmacéutica Eli Lilly (LLY) presentó los resultados financieros del tercer trimestre de 2026, periodo en el que logró alcanzar ingresos totales consolidados de 24.397 millones de dólares. La cifra representa una expansión interanual del 39%, superando las proyecciones previas del mercado financiero.
En el renglón de rentabilidad, la corporación consiguió impulsar las ganancias netas mediante un beneficio por acción reportado bajo normas GAAP de 7,22 dólares, equivalente a un avance del 16% frente a los 6,21 dólares precedentes. En términos ajustados no-GAAP, el BPA subió 7%hasta 7,48 dólares.

El comportamiento comercial del periodo respondió al dinamismo de sus tratamientos contra la diabetes y la obesidad. Este avance permitió a la directiva mejorar la perspectiva anual de ventas, a pesar de que diversos gastos extraordinarios en investigación presionaron los resultados finales durante la segunda mitad del año.
Desempeño comercial por segmentos y terapias metabólicas
Métricas comerciales destacadas del trimestre
- Ingresos de Mounjaro: Facturó 10.723 millones de dólares con un avance de 64,6% interanual.
- Ventas de Zepbound: Alcanzó 5.352 millones de dólares registrando una expansión de 49,2%.
- Desempeño de Kisunla: Creció 175,7% para totalizar 193 millones de dólares en el periodo.
El medicamento Mounjaro lideró las ventas con 10.723 millones de dólares, marcando un alza del 64,6%, con ingresos internacionales por 5.700 millones de dólares que avanzaron 93%. Por su parte, Zepbound sumó 5.352 millones de dólares, permitiendo acelerar la penetración comercial en Estados Unidos con un aumento del 48%.

En otras áreas terapéuticas, Jaypirca aportó 228 millones de dólares con un crecimiento del 59,4%, mientras que Ebglyss alcanzó 202 millones de dólares, avanzando 59,1%. A su vez, Omvoh facturó 114 millones de dólares, logrando expandir su presencia clínica gracias a un incremento interanual del 75,4%.
El portafolio incorporó ingresos de Foundayo por 184 millones de dólares e Inluriyo con 73 millones de dólares. En conjunto, las áreas de Inmunología, Oncología y Neurociencia consiguieron duplicar sus ventas operativas al crecer 100% frente al tercer trimestre de 2025 en productos determinantes.
A nivel internacional, la facturación creció 47% hasta 9.300 millones de dólares. El alza del 76% en volumen permitió mitigar la erosión tarifariadel 29% en precios realizados fuera de Estados Unidos, tras incluir a Mounjaro en el reembolso oficial de China.

Estructura de costos y presiones sobre la rentabilidad neta
El margen bruto reportado bajo normas GAAP alcanzó 83,9%, reflejando una mejora de 1,0 puntos porcentuales. En la medición no-GAAP, este indicador llegó a 84,4%, lo que permitió sostener la rentabilidad operativa con un avance de 0,8 puntos porcentuales respecto al año previo.
Los desembolsos en investigación y desarrollo aumentaron 23% hasta 4.247 millones de dólares. Paralelamente, los costos de comercialización y administración crecieron 14% a 3.100 millones de dólares, impulsados por la necesidad corporativa de financiar intensas campañas promocionales destinadas al respaldo de terapias comerciales recientemente lanzadas y programas en desarrollo.
Los precios realizados disminuyeron 15% en los mercados globales por ajustes en Zepbound dentro de Estados Unidos y concesiones comerciales externas. Además, los gastos por intereses netos sumaron 316 millones de dólares, obligando a la tesorería a absorber un mayor costo financiero frente a los 114 millones de dólares previos.
El elemento más gravoso fueron los cargos por IPR&D adquirido, que saltaron a 4.181 millones de dólares frente a 656 millones de dólares en Q3 2025. Este gasto generó un impacto de 4,57 dólares por acción, mientras la tasa tributaria no-GAAP escaló a 24,0%, obligando a comprimir los beneficios netos.
Avances regulatorios en cartera clínica y adquisiciones corporativas
En el frente regulatorio, la FDA autorizó Mounjaro para la reducción del riesgo cardiovascular en diabetes tipo 2 e incorporó Onswik como insulina semanal. La agencia también avaló Inluriyo en combinación con Verzenio para cáncer mamario y aprobó ampliar las aplicaciones oncológicasde Jaypirca en leucemia.
En investigación clínica, el candidato retatrutide entregó resultados de Fase 3 favorables frente a Ozempic 2 mg en diabetes, mientras Ebglyssdemostró eficacia en dermatitis de manos y pies. La firma prevé iniciar nuevos estudios clínicos de Fase 3 para EloraTZP durante el cuarto trimestre de 2026.
La estrategia corporativa incluyó compras para robustecer la cartera biofarmacéutica, cerrando en el trimestre la compra de AtaiBeckley para atender la depresión resistente. Posteriormente, tras finalizar el trimestre, completó la adquisición de Merida Biosciences con el fin de desarrollar soluciones avanzadas para enfermedades autoinmunes y alérgicas.
En infraestructura, la compañía inició la edificación de complejos manufactureros en Richmond y Houston. Estas obras forman parte de un programa destinado a expandir la capacidad productiva con diez plantas en Estados Unidos desde 2020, enfocadas en la elaboración de tratamientos contra el cáncer de nueva generación.
Actualización de la guía anual y perspectiva bursátil
Con estos fundamentos, la dirección decidió elevar la previsión anual de facturación hacia 91.000 a 92.000 millones de dólares, frente a los 85.000 a 87.000 millones de dólares previos. El margen de desempeño proyectado también subió al rango de 52,0% a 52,5%.
No obstante, los cargos extraordinarios obligaron a reducir el beneficio proyectado para el cierre del año fiscal. La guía de BPA pasó a una horquilla de 35,00 a 36,00 dólares por acción frente a los 35,50 a 36,50 dólares previos, mientras la tasa impositiva subirá a 19% a 20%.
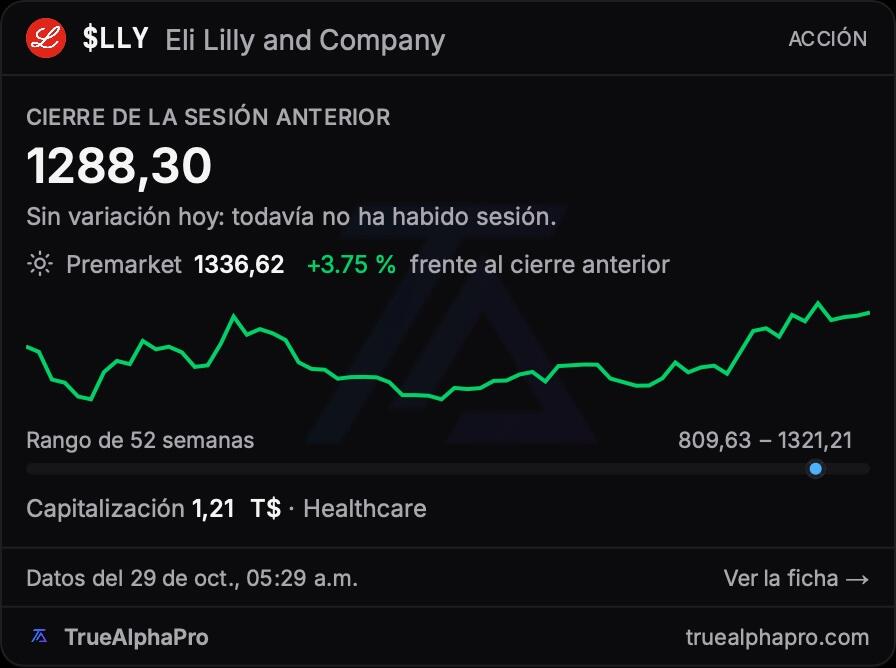
En Wall Street, los operadores asimilaron el balance analizando la pugna entre la aceleración comercial y la erosión temporal de rentabilidad. La reacción en el mercado bursátil reflejó cómo los inversores prefieren ponderar el dinamismo operativo por encima de los cargos contables generados por las adquisiciones recientes.
El desempeño global sitúa a la farmacéutica en una posición competitiva ventajosa dentro del segmento terapéutico de mayor crecimiento. La capacidad para preservar el liderazgo sectorial dependerá de la ejecución fabril y del sostenimiento de las tasas de suministro de cara a los próximos trimestres de operaciones.
FAQs
La farmacéutica alcanzó unos ingresos consolidados de 24.397 millones de dólares (un 39% más interanual) y un beneficio por acción GAAP de 7,22 dólares. Este sólido desempeño comercial estuvo impulsado principalmente por el éxito de sus tratamientos metabólicos como Mounjaro y Zepbound.
La rentabilidad se vio afectada por un fuerte incremento en los cargos por investigación y desarrollo (4.247 millones de dólares) y, sobre todo, por los costos de adquisiciones corporativas y IPR&D, que sumaron 4.181 millones y restaron 4,57 dólares por acción.
La dirección elevó su guía de ingresos anuales a un rango de 91.000 a 92.000 millones de dólares gracias al impulso comercial. Sin embargo, ajustó ligeramente la previsión de beneficio por acción (BPA) a una horquilla de 35,00 a 36,00 dólares debido a los cargos extraordinarios asumidos.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.