PUNTOS IMPORTANTES:
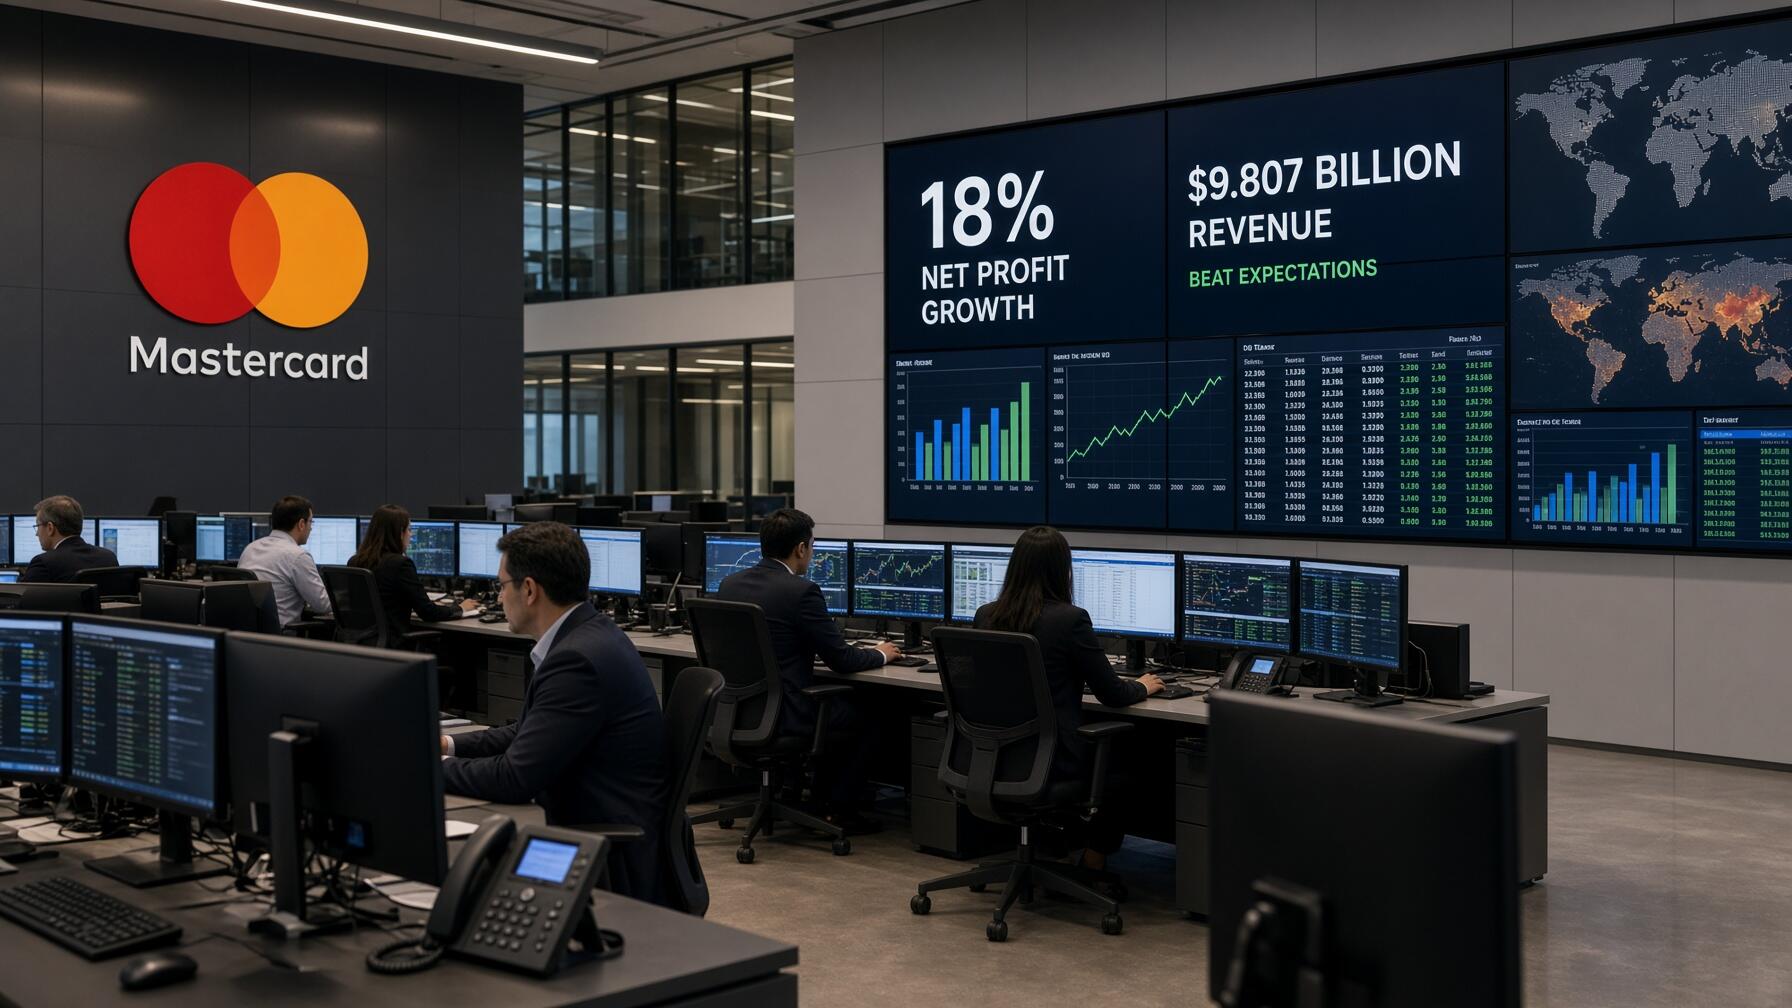
- Los Resultados Mastercard reportaron ingresos netos por 9.807 millones de dólares, permitiendo superar las estimaciones financieras del mercado tras crecer un 14%.
- La empresa logró impulsar el beneficio neto un 18% hasta 4.600 millones de dólares, con una ganancia ajustada por acción de 5,31 dólares.
- El volumen transfronterizo avanzó 11%, compensando el impacto de absorber mayores incentivos comerciales en su red global durante el trimestre.
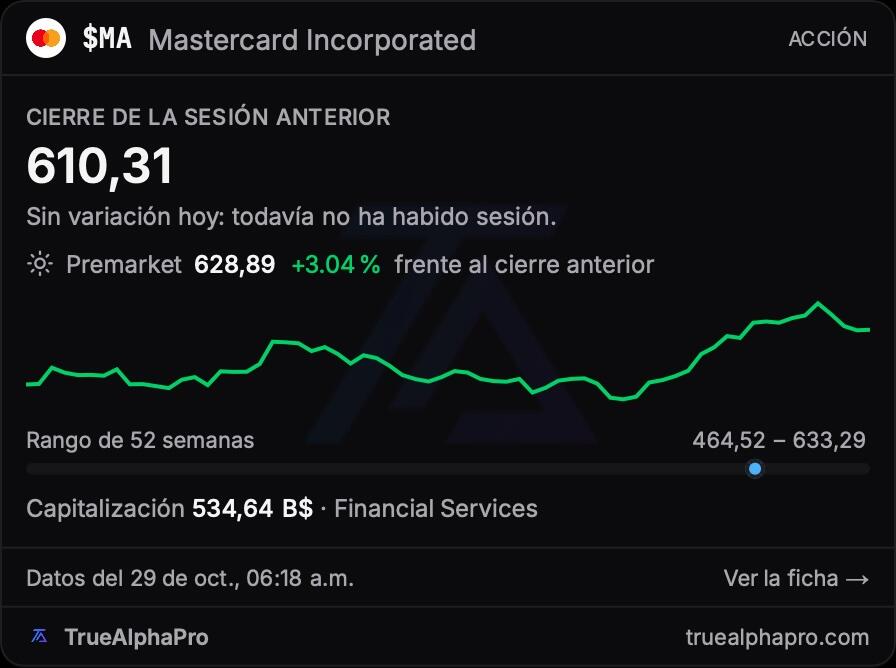
La corporación financiera Mastercard (MA) presentó sus cuentas correspondientes al tercer trimestre de 2026, periodo en el que logró rebasar los pronósticos consensuados de Wall Street. La compañía registró una facturación neta de 9.807 millones de dólares, cifra que supera las expectativas de 9.661,98 millones de dólares.
El BPA diluido de la compañía se situó en 5,28 dólares, registrando un avance del 22% frente a los 4,34 dólares de hace un año. Por su parte, el BPA diluido ajustado alcanzó 5,31 dólares, permitiendo superar el consenso proyectado de 5,17 dólares tras crecer un 21%.

La ganancia neta consolidada alcanzó 4.600 millones de dólares, lo que supuso consolidar un sólido avance del 18% en comparación interanual. El desempeño global estuvo respaldado por la resistencia del gasto de los consumidores y un incremento del 14% en los ingresos tanto reportados como en moneda neutral.
Crecimiento segmental y dinamismo en los volúmenes de procesamiento
Métricas operativas destacadas del trimestre
- Volumen bruto procesado: Totalizó 3,0 billones de dólares con un alza del 7% en moneda local.
- Expansión transfronteriza: Creció un 11% interanual impulsada por la actividad en viajes internacionales.
- Soluciones de valor añadido: Facturación de la división avanzó un 19% frente al año anterior.
La división de Red de pagos experimentó un avance del 11% respecto al año previo. Paralelamente, el área de Servicios y soluciones de valor añadido logró liderar la diversificación corporativa al expandirse un 19%, impulsada por la adopción de herramientas analíticas, soluciones de ciberseguridad y prevención de fraudes.

La plataforma procesó un volumen bruto de 3,0 billones de dólares, logrando sostener el ritmo transaccional con un incremento del 7% en moneda local. Las transacciones conmutadas aumentaron 9%, mientras que el volumen de compras reflejó un crecimiento simétrico del 9% en términos cambiarios constantes.
La movilidad turística y el comercio exterior impulsaron el volumen transfronterizo en 11%. Por otra parte, la red alcanzó 3.800 millones de tarjetas emitidas al 30 de septiembre de 2026 bajo los sellos Mastercard y Maestro, permitiendo ampliar la cobertura global de medios de pago en circulación.
Evolución de márgenes operativos e impacto de incentivos comerciales
En el terreno operativo, el beneficio de explotación creció 16% hasta 5.900 millones de dólares, frente a los 5.100 millones de dólaresprecedentes. El margen operativo reportado avanzó 0,9 puntos porcentuales hasta 59,8%, mientras que en su variante ajustada logró mejorar la eficiencia operativa alcanzando un 60,5%.

El beneficio neto ajustado escaló 17% para situarse en 4.700 millones de dólares, superando los 4.000 millones de dólares del periodo previo. Esta ganancia se vio favorecida al reducir la carga impositiva efectiva, cuya tasa disminuyó a 19,4% en comparación con el 21,5% registrado un año antes.
Sin embargo, los descuentos e incentivos de la red aumentaron 18%, superando el ritmo de ingresos y presionando la facturación neta. Este repunte, ligado a renovaciones de contratos e indicadores comerciales, coincidió con un alza del 11% en gastos operativos totales, obligando a vigilar los desembolsos administrativos corporativos.
Los costos financieros aumentaron sensiblemente: el gasto por intereses trepó a 250 millones de dólares frente a 186 millones de dólaresprevios. Otros gastos empeoraron en 59 millones de dólares y la empresa debió asumir un cargo extraordinario previo a impuestos por 74 millones de dólares en litigios mercantiles.
Innovación tecnológica y retorno de capital a los accionistas
En el ámbito de la innovación de pagos, el CEO Michael Miebach detalló la estrategia para desarrollar el comercio automatizado mediante el avance de soluciones de Agentic Commerce y la integración de la Plataforma Global de Dinero con BVNK, apuntando a consolidar nuevas rutas de liquidación monetaria digital.
La política de asignación de capital mantuvo una elevada retribución hacia los tenedores de títulos. Durante el tercer trimestre de 2026, la sociedad mercantil ejecutó compras para recomprar acciones en circulación por 3.000 millones de dólares, equivalentes a 5,3 millones de títulos, y distribuyó dividendos por 763 millones de dólares.
La actividad compradora prosiguió tras el cierre del trimestre fiscal. Hasta el 26 de octubre de 2026, la firma adquirió 1,1 millones de acciones adicionales por 600 millones de dólares, lo que permitió preservar fondos de recompra autorizados por un importe remanente de 4.900 millones de dólares.
En el frente legal, el cargo de 74 millones de dólares derivó de los acuerdos alcanzados con aquellos comerciantes que optaron por autoexcluirse del litigio colectivo en Estados Unidos. Esta resolución permitió a la dirección mitigar la incertidumbre jurídica derivada de las disputas históricas por comisiones de procesamiento.
Ausencia de guía financiera oficial y sentimiento de los mercados
A diferencia de otros gigantes corporativos, el reporte financiero de la compañía no incluyó proyecciones formales para los periodos venideros. La dirección optó por omitir la guía financiera en el documento oficial, reservando habitualmente comentarios sobre la trayectoria futura de facturación para la conferencia telefónica con analistas e inversores.
En Wall Street, los participantes del mercado valoraron positivamente la capacidad de la red para superar las previsiones tanto en ingresos como en beneficio por acción. La consistencia del volumen transaccional permitió reforzar la confianza inversora, contrarrestando el encarecimiento de los intereses derivados de la deuda pendiente acumulada.
Los analistas del sector destacaron que la aceleración de los servicios de valor añadido ayuda a compensar la presión que los incentivos de red ejercen sobre los márgenes brutos. La firma demostró solvencia para proteger los márgenes operativos por encima del 60% en un entorno de moderación inflacionaria.
Con un volumen de compras robusto y una sólida liquidez, la compañía cierra el periodo consolidando su liderazgo en la infraestructura de pagos global. La entidad continúa demostrando una elevada capacidad para generar retornos de capital sostenibles y absorber fluctuaciones financieras a través de su plataforma tecnológica diversificada.
FAQs
Mastercard superó las expectativas de Wall Street con una facturación neta de 9.807 millones de dólares y un beneficio por acción ajustado de 5,31 dólares. El beneficio neto consolidado creció un 18% hasta los 4.600 millones de dólares, impulsado por la resistencia del gasto de los consumidores.
El volumen bruto procesado alcanzó los 3,0 billones de dólares (un 7% más en moneda local) y las transacciones transfronterizas crecieron un 11%. Destacó especialmente la división de servicios de valor añadido, que se expandió un 19% frente al año anterior.
La firma mantuvo una fuerte retribución a los accionistas mediante 3.000 millones de dólares en recompras de acciones y 763 millones en dividendos. Asimismo, asumió un cargo legal extraordinario de 74 millones de dólares para cerrar acuerdos con comerciantes excluidos de litigios pasados por comisiones.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.