PUNTOS IMPORTANTES:
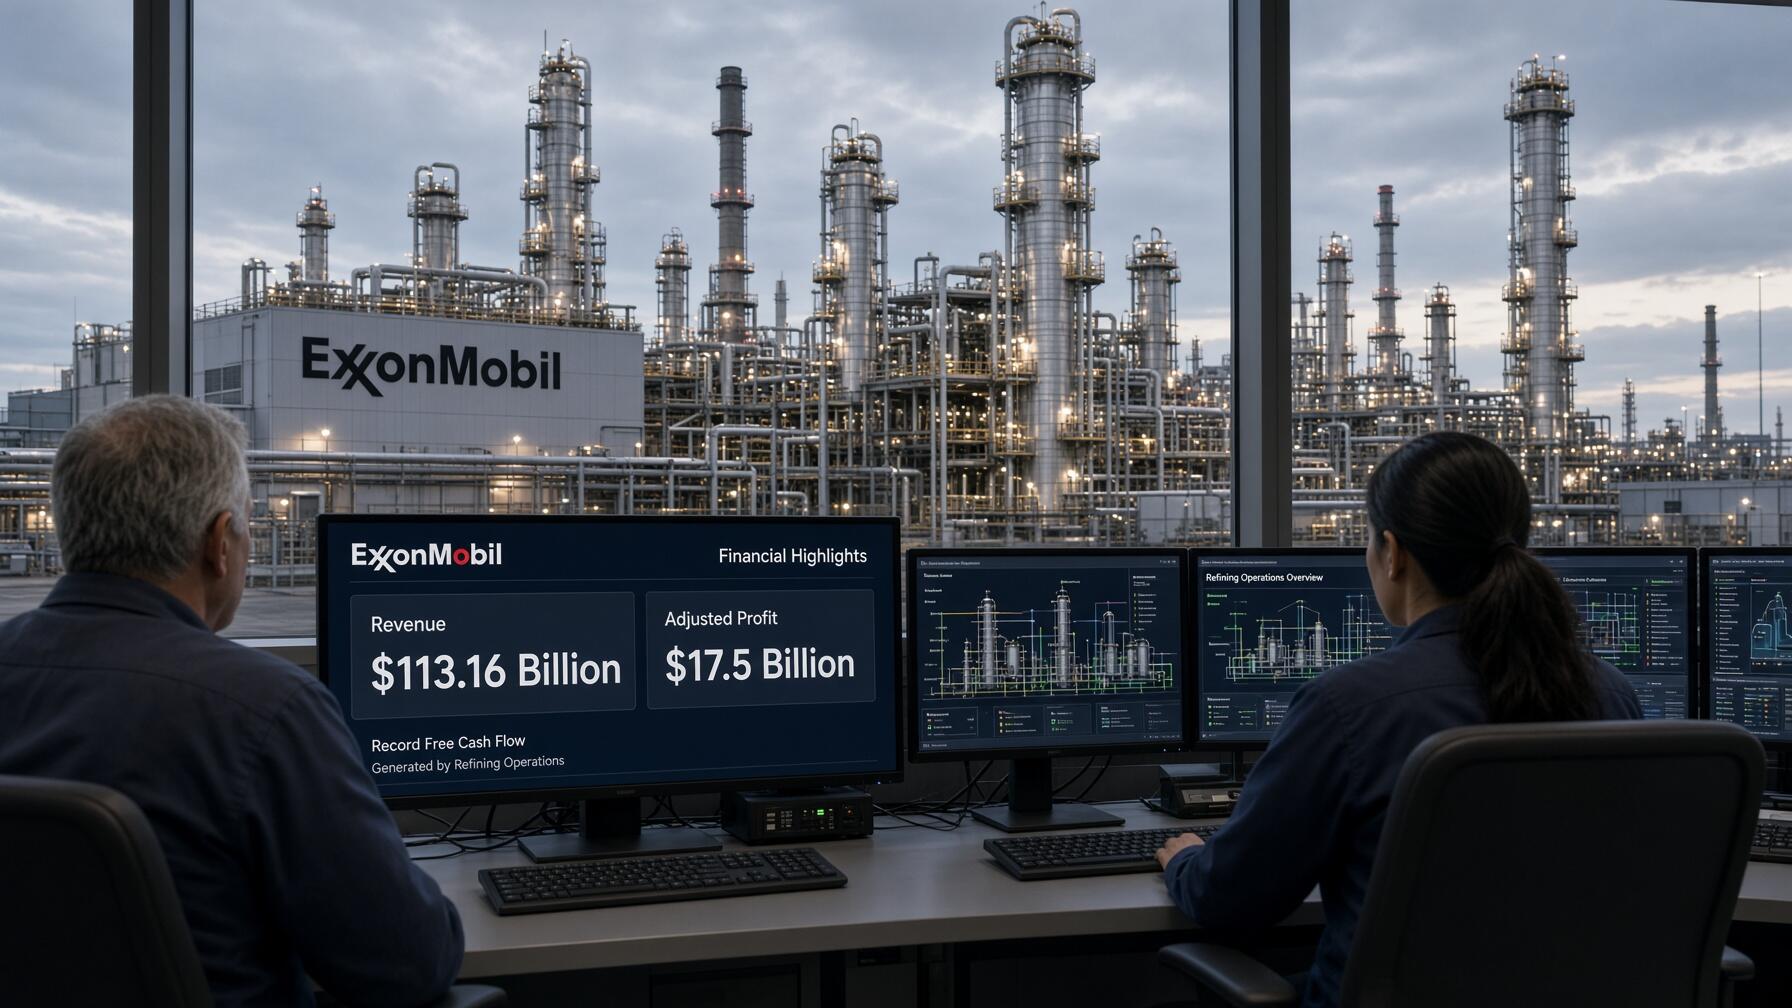
- Los Resultados de ExxonMobil alcanzaron una facturación de 113.160 millones de dólares, logrando superar las estimaciones financierasdel mercado bursátil en 7,9%.
- La petrolera estadounidense logró impulsar el beneficio ajustado hasta 17.505 millones de dólares, alcanzando una ganancia por acción de 4,23 dólares.
- El negocio de refinación compensó las presiones tarifarias, permitiendo generar un flujo libre de caja histórico por 19.100 millones de dólares.
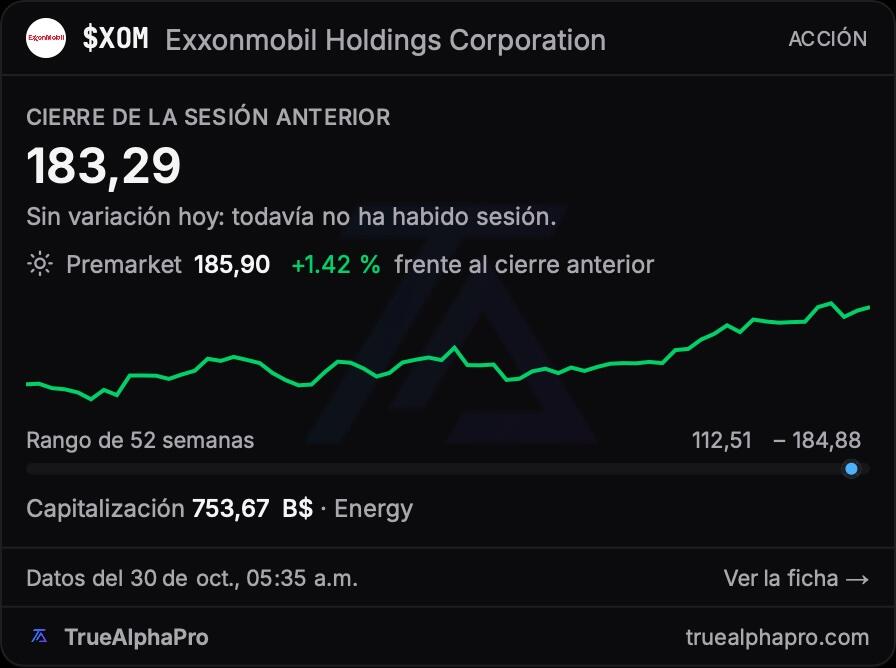
La corporación petrolera ExxonMobil (XOM) presentó los estados financieros del tercer trimestre de 2026, logrando superar las estimaciones financieras del mercado bursátil. La compañía alcanzó una facturación neta de 113.160 millones de dólares, rebasando el consenso analítico previo fijado en 104.890 millones de dólares con un alza del 7,9%.
En el terreno del beneficio, la firma reportó un BPA ajustado de 4,23 dólares, logrando batir las previsiones analíticas de 4,12 dólares en 2,7%. La cifra representó un aumento de 0,71 dólares frente al trimestre anterior, mientras que el BPA básico se situó en 3,72 dólares.

La ganancia neta reportada totalizó 15.413 millones de dólares, permitiendo acelerar el beneficio consolidado en 888 millones de dólaresrespecto al periodo precedente. Paralelamente, el beneficio ajustado trepó a 17.505 millones de dólares, marcando una expansión secuencial de 2.825 millones de dólares en comparación con el segundo trimestre.
Desempeño productivo y desglose de operaciones comerciales
Métricas operativas destacadas del trimestre
- Beneficio de Energy Products: Alcanzó 9.053 millones de dólares con un alza de 120,9%.
- Producción de Upstream: Promedió 4.496 mil barriles diarios equivalentes de crudo.
- Flujo de caja libre: Generó 19,1 mil millones de dólares durante el trimestre.
El área de Energy Products exhibió un avance sobresaliente al disparar su rendimiento operativo un 120,9% interanual hasta 9.053 millones de dólares. En ventas de volumen físico, la división comercializó 5.753 mil barriles diarios, lo que implicó un aumento del 1,0% respecto al mismo trimestre del año previo.

Por su parte, el negocio de Specialty Products logró elevar las ganancias operativas un 32,4% interanual para aportar 1.283 millones de dólares en beneficio ajustado. Sin embargo, su volumen comercializado sufrió un leve repliegue, alcanzando 1.737 mil toneladas, cifra que representó una disminución interanual del 2,6%.
En petroquímica, las ventas de Chemical Products totalizaron 4.888 mil toneladas, logrando expandir el volumen comercial en 9,3% frente al año anterior. Este crecimiento en productos de alto valor ayudó a contrarrestar parcialmente la caída generalizada de precios y márgenes sufrida en los mercados de derivados industriales.
Presiones en el negocio de extracción y márgenes químicos
La división de extracción Upstream registró un beneficio ajustado de 7.308 millones de dólares, lo que supuso enfrentar un retroceso operativo del 20,5% interanual. El resultado también reflejó una desmejora frente a los 9.189 millones de dólares contabilizados durante el segundo trimestre del año fiscal.

El repliegue en extracción obedeció a menores precios y al impacto acelerado de asignaciones en Guyana. La extracción cayó a 4.496 mil barriles equivalentes diarios, bajando frente a 4.514 mil barriles diarios del segundo trimestre y 0,4% interanual, obligando a moderar los niveles extractivos.
En Chemical Products, las ganancias ajustadas cayeron a 725 millones de dólares, sufriendo una contracción del 40,3% frente al año anterior y retrocediendo desde 1.214 millones de dólares del trimestre precedente. Este deterioro forzó a la administración a absorber una compresión tarifaria debido a márgenes más estrechos.
Como contrapunto favorable, la utilización de refinerías alcanzó un récord internacional, excluyendo Oriente Medio. Este dinamismo permitió a la corporación petrolera alcanzar rendimientos operativos históricos en la elaboración global de diésel, consolidando simultáneamente marcas máximas de volumen distribuido para este combustible en el mercado de Norteamérica.
Expansión en gas licuado y proyectos de transición ambiental
En el negocio de gas natural licuado, la multinacional asumió la operación directa de Papua LNG y acordó elevar su participación comercial al 34% en Papua. Asimismo, convino incrementar hasta el 50% su tenencia en Rovuma, Mozambique, buscando expandir la presencia gasíferaestratégica en activos de escala mundial.
La compañía también celebró hitos acumulados de extracción. El grupo alcanzó 1 mil millones de barriles producidos tanto en Guyana como en el complejo canadiense de Kearl. En paralelo, las instalaciones de PNG LNG lograron completar metas de suministro al sumar un volumen histórico de 100 millones de toneladas.
En sostenibilidad industrial, la firma puso en marcha la captura y almacenamiento de carbono con la siderúrgica Nucor. Adicionalmente, el directorio aprobó el proyecto de confinamiento de carbono Rose, apuntando a desarrollar infraestructura baja en emisiones que acompañe sus complejos manufactureros e hidrocarburíferos de gran escala.
Retorno de capital a accionistas y reducción de deuda neta
La solidez financiera facilitó retornos directos hacia los inversores. La firma generó un flujo de caja de actividades operativas de 25,7 mil millones de dólares y un flujo de caja libre de 19,1 mil millones de dólares, permitiendo distribuir capital a los accionistas por 9,4 mil millones de dólares.
Ese retorno integró 4,3 mil millones de dólares en dividendos y 5,1 mil millones de dólares en recompras. Asimismo, declaró un dividendo de 1,07 dólares por acción, pagadero el 10 de diciembre de 2026 a tenedores inscritos al 16 de noviembre de 2026, logrando remunerar al inversor directamente.
En asignación futura de capital, anticipó recompras por 20 mil millones de dólares para 2027 bajo condiciones de mercado razonables. Asimismo, acumuló 11 mil millones de dólares en desapalancamiento durante 2026, logrando reducir la deuda neta hasta 22,1 mil millones de dólares al 30 de septiembre de 2026.
El informe corporativo no incluyó una guía formal para próximos trimestres. En Wall Street, los operadores asimilaron con agrado la capacidad del grupo petrolero para sostener una sólida rentabilidad, valorando que la fortaleza en refinación contrarrestó con éxito la debilidad de precios en extracción.
Relacionado: Calendario de Earnings
FAQs
ExxonMobil superó las estimaciones de Wall Street con una facturación neta de 113.160 millones de dólares y un BPA ajustado de 4,23 dólares. La ganancia neta totalizó 15.413 millones de dólares, impulsada principalmente por un rendimiento sobresaliente en la división de refinación y productos energéticos.
El área de Energy Products disparó su beneficio operativo un 120,9% hasta los 9.053 millones de dólares gracias a récords de refinación. En contraste, la división de extracción (Upstream) sufrió un retroceso operativo del 20,5% interanual por menores precios y ajustes en Guyana, mientras que química (Chemical Products) también redujo sus ganancias.
La firma generó un flujo de caja libre de 19,1 mil millones de dólares, distribuyendo 9,4 mil millones a los accionistas (4.300 millones en dividendos y 5.100 millones en recompras). Además, anunció recompras previstas por 20 mil millones para 2027 y redujo su deuda neta hasta los 22,1 mil millones de dólares.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.