PUNTOS IMPORTANTES:
- Los Resultados de Intel alcanzaron ingresos por 16.510 millones de dólares, permitiendo acelerar el crecimiento interanual un 21% pese a fallar previsiones.
- La empresa logró superar el consenso proyectado en BPA no GAAP con 0,52 dólares, aunque el BPA GAAP cayó a 0,60 dólares.
- Las previsiones del cuarto trimestre provocaron anticipar un severo desplome con un beneficio proyectado de apenas 0,10 dólares por acción.
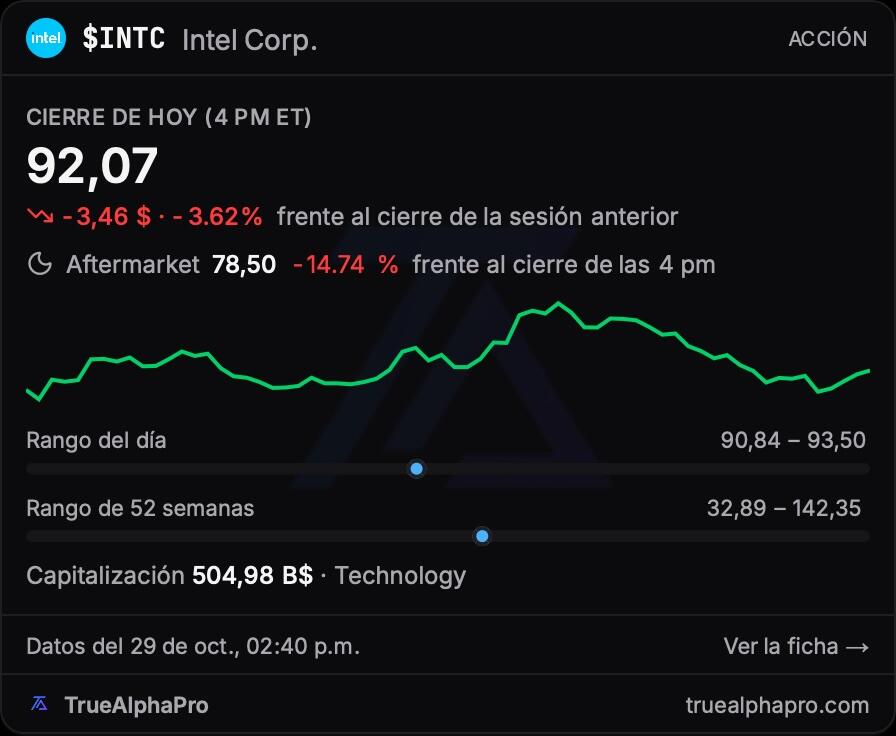
El fabricante tecnológico Intel (INTC) presentó sus estados financieros trimestrales registrando una facturación de 16.510 millones de dólares, logrando acelerar las ventas consolidadas un 21% interanual. Sin embargo, los ingresos quedaron por debajo de los 16.560 millones de dólaresesperados por el consenso del mercado bursátil.
En rentabilidad, el BPA no GAAP alcanzó 0,52 dólares, permitiendo superar las expectativas analíticas de 0,41 dólares con un salto del 27,9%y mejorando los 0,23 dólares del periodo previo. En contraste, el BPA GAAP descendió hasta 0,60 dólares frente a los 0,90 dólares obtenidos hace un año.

El trimestre exhibió una marcada divergencia operativa. Mientras la demanda de infraestructura para inteligencia artificial dinamizó la división de servidores, la corporación debió enfrentar una perspectiva desfavorable tras proyectar una brusca contracción de márgenes y beneficios para el cuarto trimestre, eclipsando las mejoras logradas en el periodo reportado.
Desempeño segmental y dinamismo en centros de datos
Métricas de facturación por unidad de negocio
- Data Center and AI: Facturó 7.318 millones de dólares con una expansión del 77,8%.
- Intel Foundry: Ingresos alcanzaron 6.697 millones de dólares con un alza del 58,1%.
- Client Computing and Physical AI Group: Registró 8.097 millones de dólares contrayéndose un 5,1%.
El negocio de Data Center and AI fue el gran protagonista al anotar un avance histórico del 77,8% (o 78%), alcanzando 7.318 millones de dólares, el mayor ritmo en quince años. Paralelamente, Intel Foundry aportó 6.697 millones de dólares, consolidando un alza interanual del 58,1% (o 58%).

En el extremo opuesto, Client Computing and Physical AI Group facturó 8.097 millones de dólares, cayendo un 5,1% por el letargo en computadoras personales. Asimismo, el segmento All Other padeció un descenso del 30,3% hasta 692 millones de dólares, obligado a ceder terreno en ingresos consolidados.
En materia de liquidez, la generación de efectivo mostró solidez. La compañía reportó un flujo de caja operativo de 5,1 mil millones de dólares, permitiendo expandir la liquidez disponible al elevar el flujo de caja libre ajustado hasta 1.639 millones de dólares, frente a los 896 millones de dólares precedentes.
Recuperación de márgenes operativos y erosión en el beneficio neto
La estructura fabril experimentó una recuperación en sus ratios de rentabilidad. El margen bruto GAAP trepó al 43,0%, mejorando 4,8 puntos porcentuales respecto al 38,2% del año pasado. A su vez, el margen operativo GAAP escaló 10,3 puntos porcentuales hasta 15,3%, logrando revertir la debilidad operativa del 5,0% previo.

Pese al repunte de los márgenes industriales, la ganancia estatutaria final evidenció deterioros. El BPA GAAP registró una contracción del 33%interanual al situarse en 0,60 dólares, frente a los 0,90 dólares registrados doce meses antes, reflejando dificultades para sostener las ganancias netas en un entorno de elevados costos operativos.
La erosión del negocio tradicional de ordenadores personales continuó lastrando los retornos. La dirección reconoció que la debilidad en computadoras y la transición hacia nuevos nodos obligaron a ajustar la estructura fabril, impidiendo que el auge en centros de datos compensara totalmente las presiones financieras del negocio.
Para apuntalar su balance y preservar su solvencia, la tecnológica completó una oferta pública de acciones por 23 mil millones de dólares. Con esta inyección masiva de liquidez, la administración busca financiar oportunidades de crecimiento futuras, asegurando al mismo tiempo la preservación de su calificación de grado de inversión.
Estrategia de manufactura avanzada y alianzas de computación
En el terreno estratégico, la corporación anunció planes formales para adquirir Classiq. La operación integrará la plataforma de síntesis de software cuántico de dicha firma con el desarrollo de Intel en tecnología de espín de cúbits (spin-qubit), con el objetivo de acelerar la computación cuántica comercial.
En manufactura avanzada, la compañía publicó en octubre el kit de diseño de proceso Intel 14A 0,9. Simultáneamente, fortaleció su colaboración con ASML con el propósito de acelerar la preparación industrial de cara a la producción masiva de semiconductores de última generación mediante tecnología litográfica High-NA EUV.
La firma selló un acuerdo plurianual con Oracle para expandir la computación de procesadores Intel Xeon en Oracle Cloud Infrastructure. Asimismo, colaboró con AMD en optimizaciones x86 para PyTorch en oneDNN y pactó con SAP para conectar sistemas corporativos avanzados mediante inteligencia artificial física (Physical AI).
En el área comercial corporativa, la empresa nombró a Dean Jarnac como vicepresidente ejecutivo y director de ventas global. Esta designación tiene como objetivo fortalecer las relaciones comerciales con los grandes clientes tecnológicos y optimizar la ejecución en los principales mercados internacionales de chips y centros de datos.
Previsiones del cuarto trimestre y reacción de los inversores
Para el cuarto trimestre, la dirección emitió una guía que causó preocupación bursátil. Proyecta ingresos entre 15,0 y 16,0 mil millones de dólaresy prevé sufrir una severa contracción, situando el BPA GAAP en 0,10 dólares y el BPA no GAAP en 0,25 dólares por acción.
La rentabilidad fabril sufrirá un notable retroceso al cierre del año. La empresa estima que el margen bruto GAAP caerá hasta 37,1%, una contracción drástica frente al 43,0% del tercer trimestre, mientras que el margen bruto no GAAP descenderá a 38,0%, obligando a asumir una compresión operativa inminente.
En Wall Street, los operadores reaccionaron con cautela frente a la discrepancia entre el sólido crecimiento en inteligencia artificial y la severa desaceleración proyectada para el siguiente trimestre. Los analistas optaron por ajustar sus modelos financieros, evaluando el impacto del repliegue en computación personal y la dilución accionaria.
La encrucijada del fabricante radica en sostener el ritmo de inversiones multimillonarias mientras protege la rentabilidad a corto plazo. El éxito de su transformación dependerá de la capacidad de la administración para culminar la reconversión tecnológica y materializar la demanda de obleas avanzadas frente a una competencia global intensificada.
Relacionado: Calendario de Earnings
FAQs
Intel registró una facturación de 16.510 millones de dólares (un 21% más interanual), quedando ligeramente por debajo de las expectativas del consenso, mientras que el BPA no GAAP superó las previsiones al alcanzar 0,52 dólares. Sin embargo, el mercado reaccionó con cautela tras proyectar una brusca contracción de márgenes y beneficios para el cuarto trimestre.
El segmento de centros de datos e IA lideró el crecimiento con un histórico avance del 77,8% hasta los 7.318 millones de dólares, e Intel Foundry aportó 6.697 millones (un 58,1% más). En contraste, la división de computación de consumo (Client Computing) cayó un 5,1% hasta los 8.097 millones de dólares.
Para apuntalar su liquidez y preservar su grado de inversión, la compañía completó una oferta pública de acciones por 23.000 millones de dólares. Además, anunció la adquisición de Classiq para impulsar la computación cuántica y fortaleció alianzas estratégicas con ASML, Oracle y AMD.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.