PUNTOS IMPORTANTES:
- Los fondos de cobertura acumulan posiciones cortas récord este mes y elevan el riesgo de squeeze en acciones a niveles extremos.
- Las ventas en corto superan las compras largas en una proporción de cinco a uno según el escritorio de Goldman Sachs.
- El apalancamiento neto de los fondos long/short toca un mínimo de tres años y aumenta la vulnerabilidad a un rebote.
Los fondos de cobertura han cargado posiciones cortas en acciones este mes, impulsando las apuestas bajistas a cerca de un máximo de cinco años, según un reporte financiero basado en datos de prime brokerage de Goldman Sachs (GS). Esa acumulación eleva la vulnerabilidad en las posiciones financieras. Esa acumulación eleva el riesgo de un squeeze brusco si los mercados rebotan. Además, confirma lo extremo del posicionamiento bajista.
El posicionamiento bajista alcanza niveles extremos
Datos clave del posicionamiento
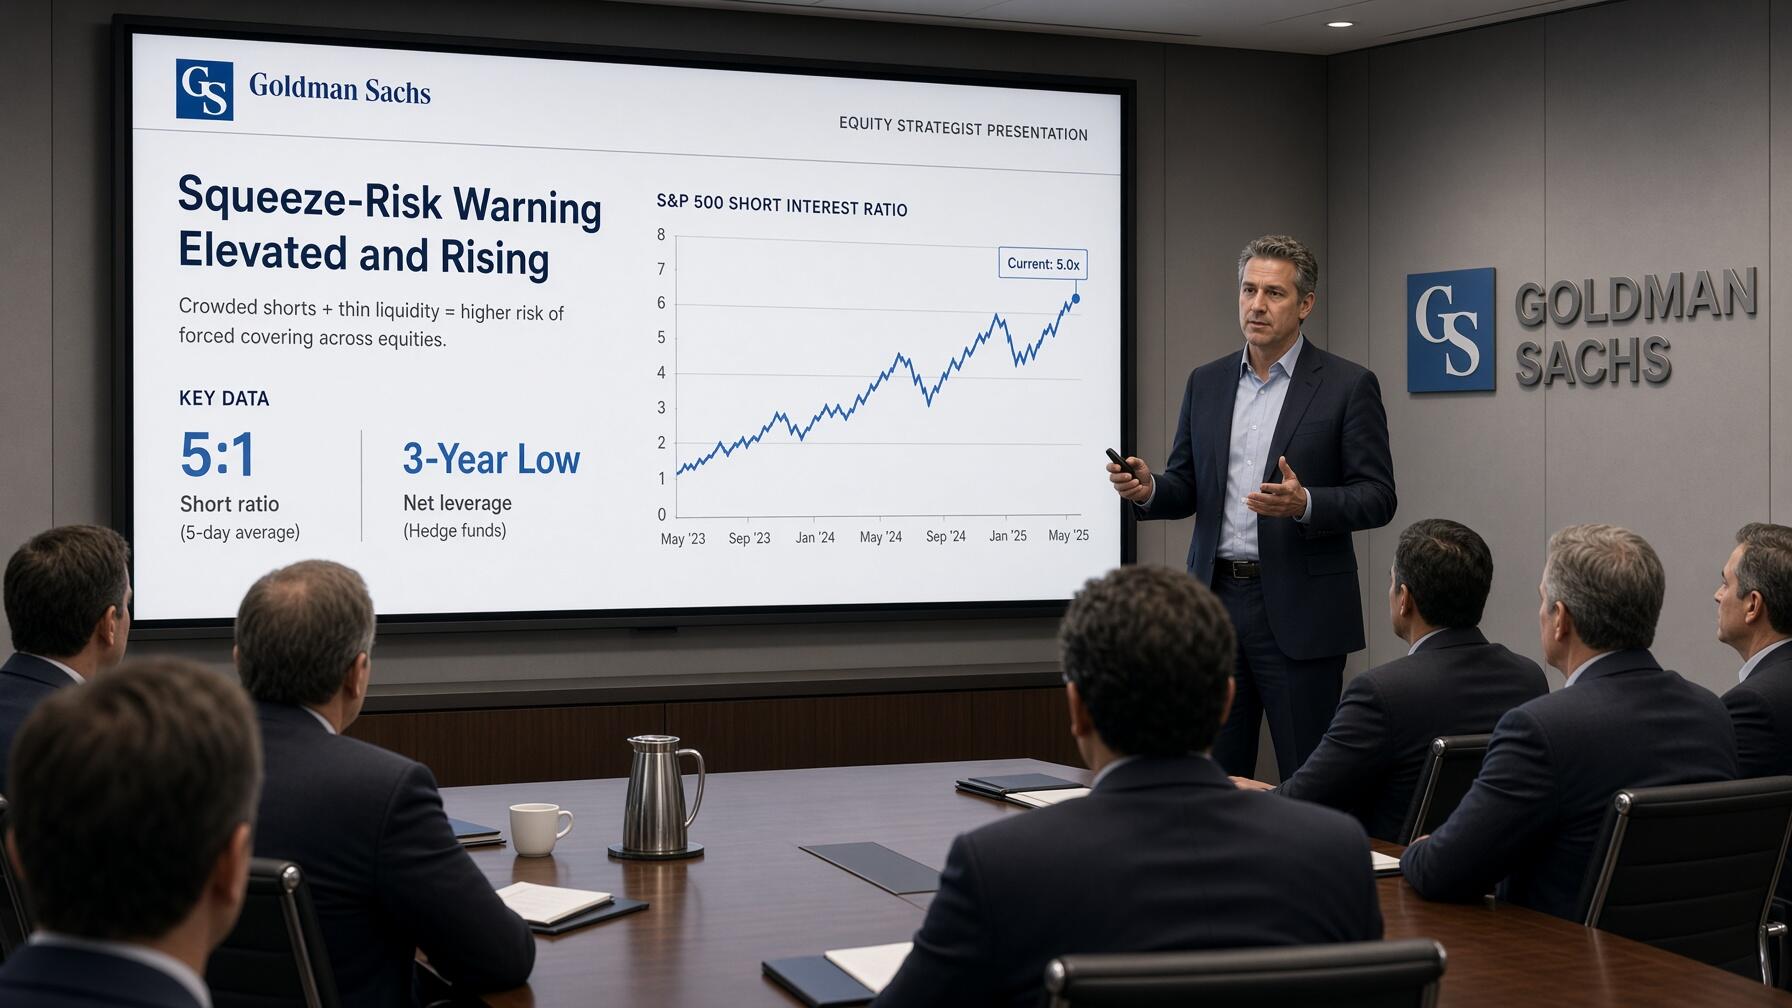
- Ratio de ventas cortas: Las ventas en corto superan las compras largas en una proporción de aproximadamente cinco a uno en el libro de Goldman Sachs.
- Apalancamiento corto: El apalancamiento corto se sitúa en el percentil 99 de los últimos cinco años.
- Apalancamiento neto: El apalancamiento neto de los fondos long/short toca un nivel cercano al mínimo de tres años.
En las acciones globales, el escritorio de prime brokerage de Goldman Sachs indica que las ventas en corto han superado las compras largas en una proporción de aproximadamente cinco a uno. El apalancamiento corto en el libro de la firma se sitúa en el percentil 99 de los últimos cinco años, una lectura que subraya cuánto se han inclinado los gestores hacia el lado bajista del mercado respecto a la historia reciente.

Al mismo tiempo, el apalancamiento neto entre los fondos long/short fundamentales, un indicador de cuánto la exposición larga supera la corta, se acerca a un mínimo de tres años. Esa divergencia resulta notable porque el apalancamiento bruto ha subido incluso cuando el sesgo neto largo se ha comprimido, lo que indica que los fondos operan libros más grandes en ambos lados mientras se inclinan con mayor fuerza hacia las posiciones cortas.
Para los asignadores y gestores, la combinación de exposición corta saturada y apalancamiento neto comprimido señala vulnerabilidad a un squeeze. Si los precios suben, la presión de cobertura podría amplificar las ganancias con rapidez. Además, los datos de Goldman sugieren que ese riesgo se encuentra actualmente elevado.


Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.