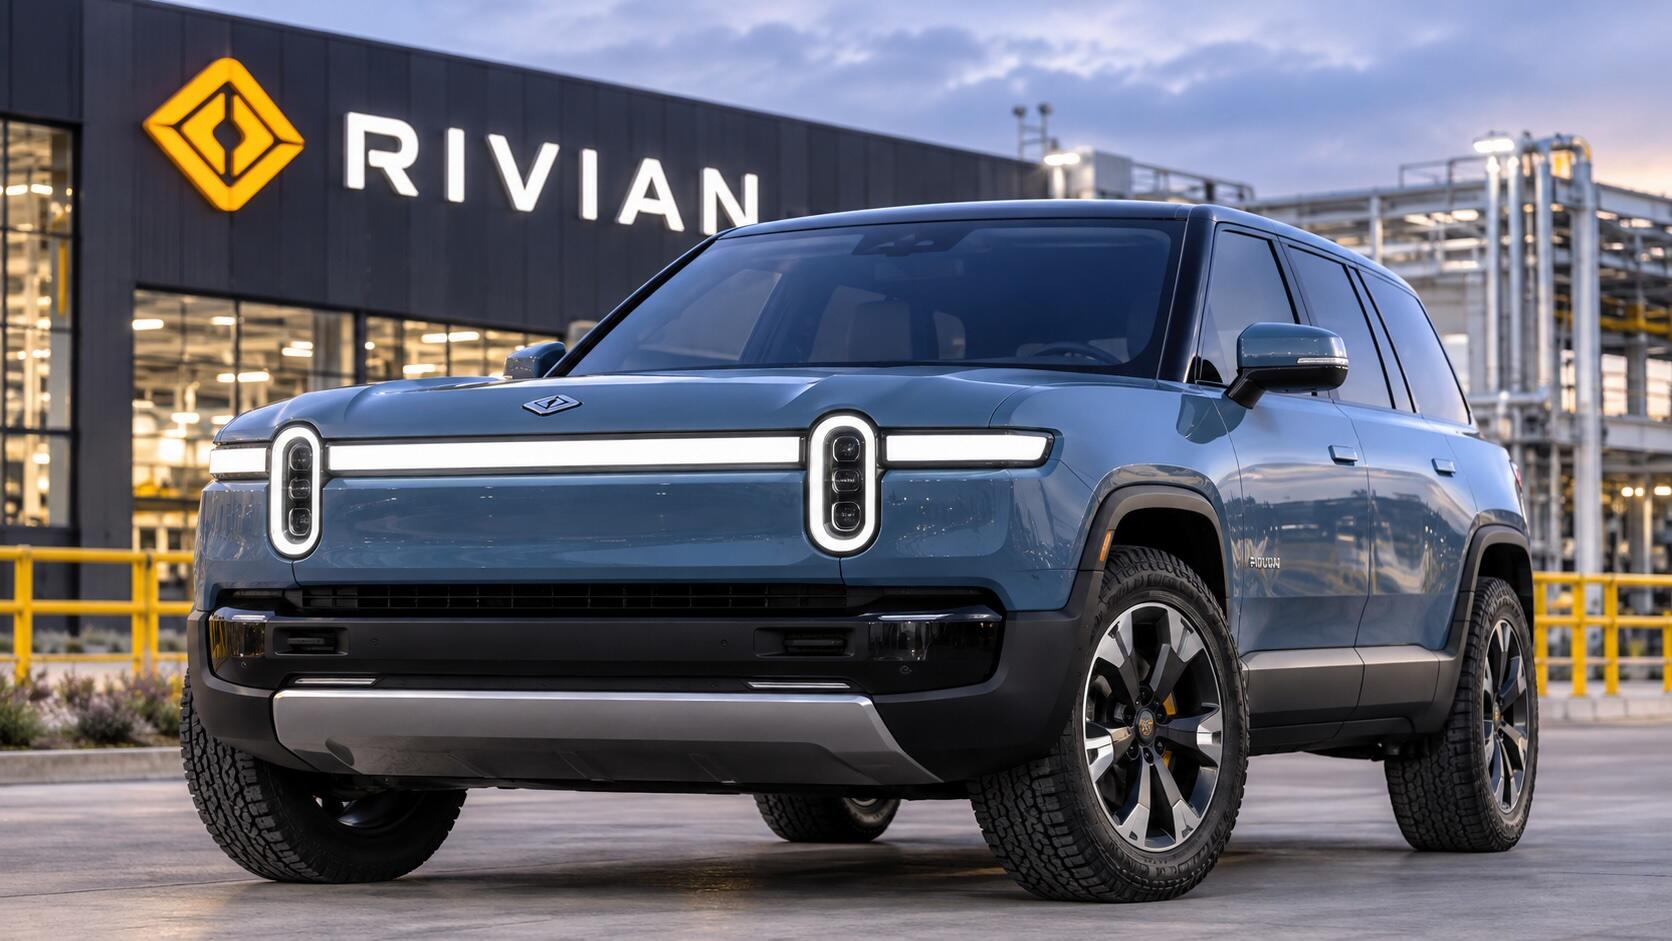
El analista de UBS Group (UBS), Joe Spak, mejoró este lunes la recomendación de Rivian Automotive (RIVN) a comprar desde una postura neutral previa. El especialista mantuvo su precio objetivo en 17 dólares por acción y anticipó que los nuevos modelos impulsarán las ventas de la compañía en Estados Unidos.
Las acciones de la automotriz subieron un 8,5% el lunes hasta cerrar en 13,19 dólares, superando al índice S&P 500 (SPY), que bajó un 0,5%, y al Dow Jones Industrial Average (DIA), que ganó un 0,4%. Esta valoración deja al título con un margen de subida cercano al 30% frente a la meta fijada por el banco.

Los títulos de Rivian acumulaban una caída cercana al 38% en el año antes del repunte del lunes debido al fin del crédito fiscal federal de 7.500 dólares en septiembre de 2025. De hecho, los compradores estadounidenses adquirieron cerca de 726.000 vehículos eléctricos hasta septiembre de 2026, marcando una contracción del 30% interanual en todo el sector.
Entregas del todoterreno R2
Sin embargo, los fabricantes especializados resistieron mejor la caída de la demanda. Las ventas de Tesla (TSLA) mantuvieron la estabilidad y los despachos eléctricos de Ford Motor (F) se hundieron cerca del 68% en el año, permitiendo a Rivian elevar su cuota de mercado en Estados Unidos al 7% durante el tercer trimestre.

La empresa comenzó recientemente las entregas de su todoterreno R2, un modelo más económico diseñado para aumentar los volúmenes de producción y mejorar la rentabilidad. Spak analizó el impacto comercial de este lanzamiento:
«Las variantes adicionales que vendrán [del R2] deberían expandir el mercado direccionable a través de diferentes puntos de precio, autonomía y rendimiento, respaldando la demanda más allá de los primeros adoptantes iniciales y de quienes cambian desde Tesla».
Metas de ventas y rentabilidad
Wall Street proyecta que la empresa venderá 207.000 unidades en 2028 gracias a la demanda del modelo R2, superando con claridad las 42.000 registradas en 2025 y las 69.000 calculadas para 2026.
Asimismo, la compañía necesita elevar su producción para generar ganancias sostenidas, ya que los fabricantes automotrices requieren vender unos 400.000 vehículos al año para ser rentables. El consenso de analistas prevé que la firma alcanzará beneficios en 2030 al llegar a las 375.000 unidades entregadas.

El 56% de los especialistas consultados por FactSet aconseja comprar las acciones de la compañía, fijando un precio objetivo promedio cercano a los 18 dólares. De este modo, los inversionistas ven en el nuevo todoterreno un catalizador clave para la recuperación del fabricante de vehículos eléctricos.
FAQs
La firma financiera mejoró la calificación manteniendo su precio objetivo en 17 dólares por considerar atractiva la valoración tras una corrección anual del 38%.
La empresa incrementó su participación doméstica hasta el 7% en el tercer trimestre, impulsada por el inicio de entregas de su todoterreno R2 de menor costo.
Los analistas proyectan ventas de 207.000 unidades para 2028 y prevén alcanzar la rentabilidad en 2030, abriendo una ventana de entrada para los inversionistas.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.