PUNTOS IMPORTANTES:
- Las acciones de Intel sufrieron un desplome del 29% tras una rebaja masiva de previsiones por parte de firmas de inversión en Wall Street.
- Un total de 17 analistas recortaron sus precios objetivo bursátiles, situando las valoraciones de referencia en una horquilla de entre 70 y 100 dólares.
- Los cuellos de botella fabriles y la debilidad en ordenadores frenan la recuperación del negocio, postergando un alivio sustancial hasta el ejercicio 2027.
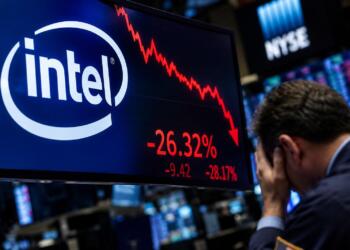
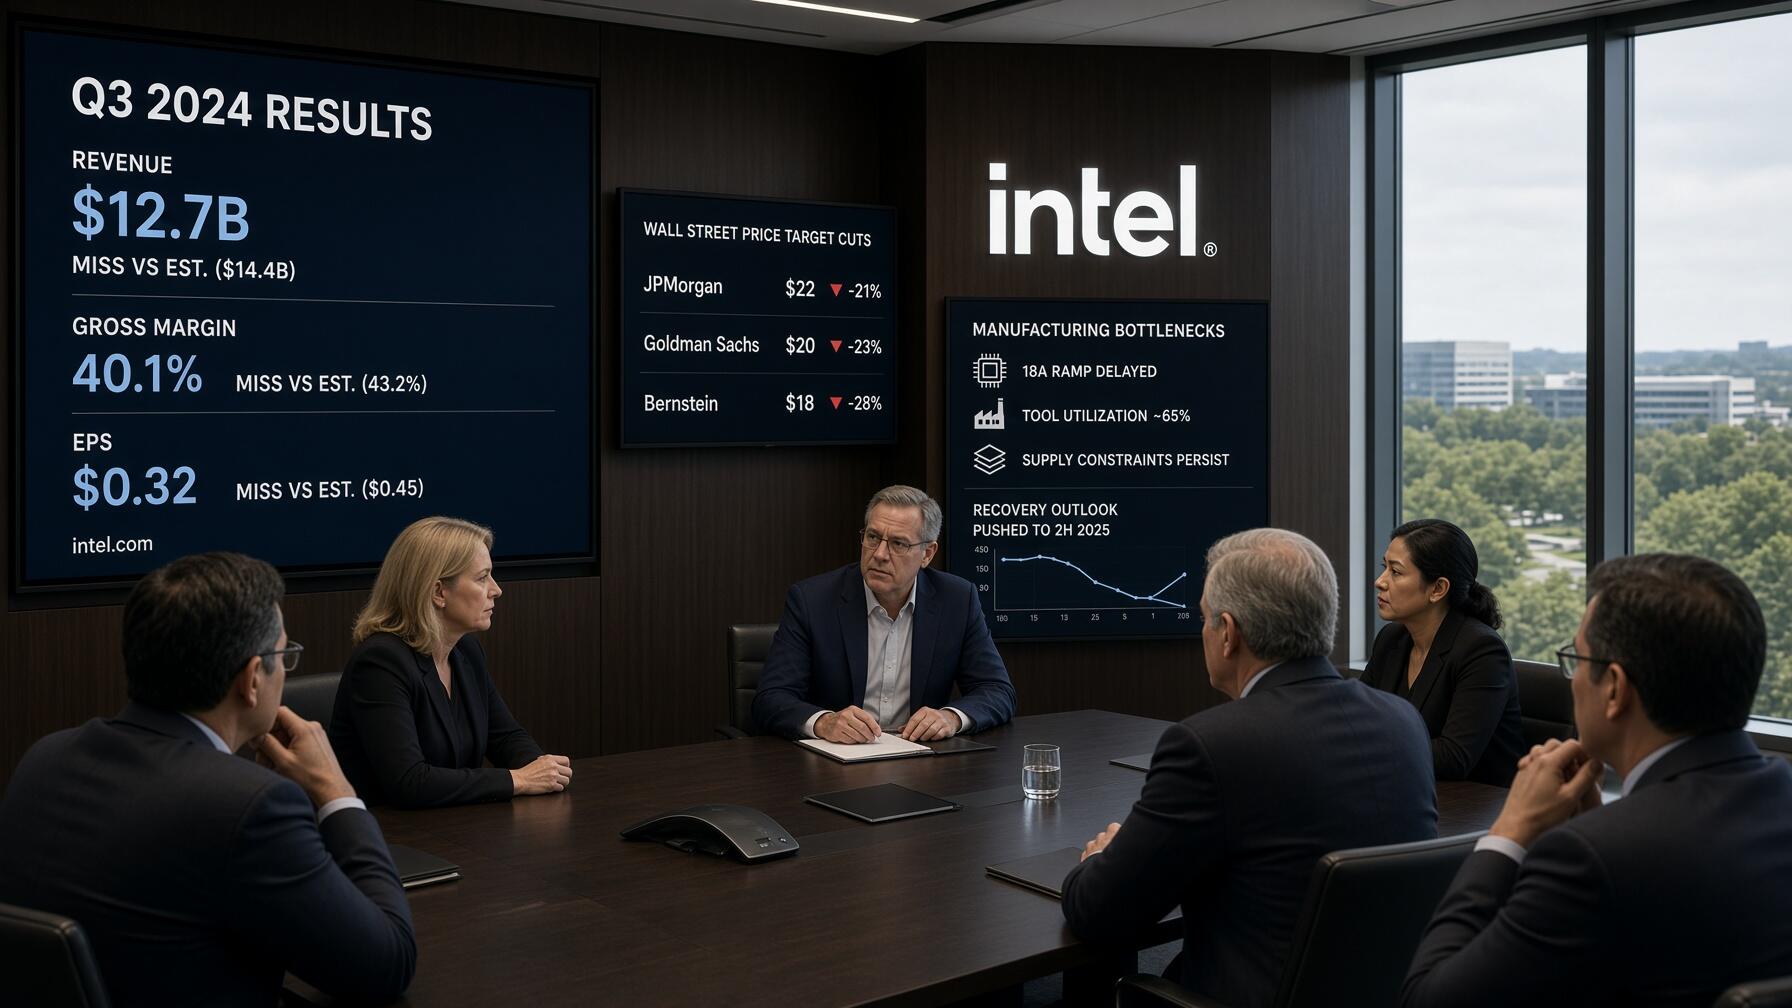
Intel (INTC) registró un violento desplome bursátil del 29% durante la jornada del 30 de octubre, situando su cotización en 65,9 dólares. Esta venta masiva de títulos se desencadenó tras la publicación de sus balances del tercer trimestre, provocando una cascada inmediata de rebajas en Wall Street.
Relacionado: Resultados de Intel registran 16.510 millones de dólares en ingresos y proyectan caída de ganancias

Entre las revisiones cuantitativas más severas, el analista de Roth Capital, Suji Desilva, recortó su precio objetivo estimado en un 41,67%, rebajándolo desde 120 hasta 70 dólares. El experto señaló que, pese al crecimiento en centros de datos, los cuellos de botella fabriles limitarán mayores avances operativos.
Asimismo, Desilva degradó la calificación de inversión desde «Comprar» hasta «Neutral» debido a unas previsiones financieras visiblemente debilitadas para el cierre corporativo. Esta decisión técnica reflejó los obstáculos comerciales en computación para clientes, los ajustes de demanda y las consecuencias de un accidente de manufactura.

Ese duro diagnóstico coincidió con múltiples informes de inversión que inundaron el mercado de valores de manera simultánea durante la sesión. En una sola jornada bursátil, un grupo de 17 analistas redujo drásticamente sus pronósticos financieros, acelerando la capitulación de los inversores institucionales.
Ajustes de valoración y restricciones de suministro en semiconductores
Métricas del ajuste bursátil de Intel
- Desplome de la cotización: El activo cayó un 29% hasta situarse en los 65,9 dólares por acción.
- Magnitud del recorte de Roth Capital: La firma redujo su precio objetivo un 41,67%, pasando de 120 a 70 dólares.
- Consenso de Wall Street: Un colectivo de 17 analistas recortó de forma sincronizada sus objetivos de valoración.
Baird aplicó otra rebaja de gran peso al reducir su precio objetivo un 33,6%, recortando el listón desde 125 hasta 83 dólares. La firma mantuvo su recomendación neutral para la tecnológica, argumentando una débil compensación de ingresos entre los segmentos de clientes y servidores.
Aunque los ingresos por clientes caerán en tasa interanual durante el cuarto trimestre, la facturación de servidores permanece limitada por la escasez de obleas y sustratos. Frente a este panorama, los analistas descartan un alivio fabril significativo antes de la segunda mitad de 2027.

En una línea similar, la firma StoneX ratificó su recomendación de «Comprar«, pero redujo su precio objetivo un 28,57%, recortándolo desde 140hasta 100 dólares. Dicha institución financiera cuestionó la capacidad de producción del fabricante para acelerar su oferta de chips y alcanzar sus metas estratégicas corporativas.
Debilidad en la demanda de ordenadores y dudas sobre la fundición
Blayne Curtis, analista de Jefferies, recortó su estimación un 29,17%, descendiendo desde los 120 hasta los 85 dólares mientras conservaba su postura de «Mantener». El analista definió las perspectivas de diciembre como un reajuste «sustancial«, alertando sobre la contracción de márgenes brutos ante la menor demanda de ordenadores personales.
Desde Bank of America, el analista Vivek Arya degradó la acción a «Neutral«, reduciendo su precio objetivo un 31,03%, desde 145 hasta 100 dólares. El experto señaló la escasa tracción comercial en fundición externa, advirtiendo textualmente que
«La firma no ha comunicado suficiente tracción con clientes externos de fundición»
Si bien los centros de datos y la expansión fabril ofrecen vías de crecimiento, la menor demanda en ordenadores plantea serias dudas estructurales. Esta respuesta unánime en Wall Street confirma que los desafíos de Intel superan sus balances trimestrales, cuestionando la velocidad real de su reestructuración corporativa.
FAQs
Las acciones cayeron hasta los 65,9 dólares tras la publicación de sus balances trimestrales, lo que desató una cascada masiva de rebajas y recortes en precios objetivo por parte de analistas de Wall Street debido a previsiones financieras debilitadas y cuellos de botella fabriles.
Un grupo de 17 analistas recortó de forma sincronizada sus pronósticos. Roth Capital redujo su precio objetivo un 41,67% (hasta 70 dólares) y degradó la acción a «Neutral»; Baird bajó su objetivo un 33,6% (hasta 83 dólares); y Bank of America degradó el valor a «Neutral» recortando su objetivo a 100 dólares.
Los expertos advierten sobre una débil compensación de ingresos entre servidores y computadoras personales, escasez de obleas que limitará el alivio fabril hasta 2027 y una escasa tracción comercial con clientes externos en su división de fundición.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.