PUNTOS IMPORTANTES:
- Alphabet cayó casi un 10% en bolsa pero conserva ventajas para resistir una corrección tecnológica global.
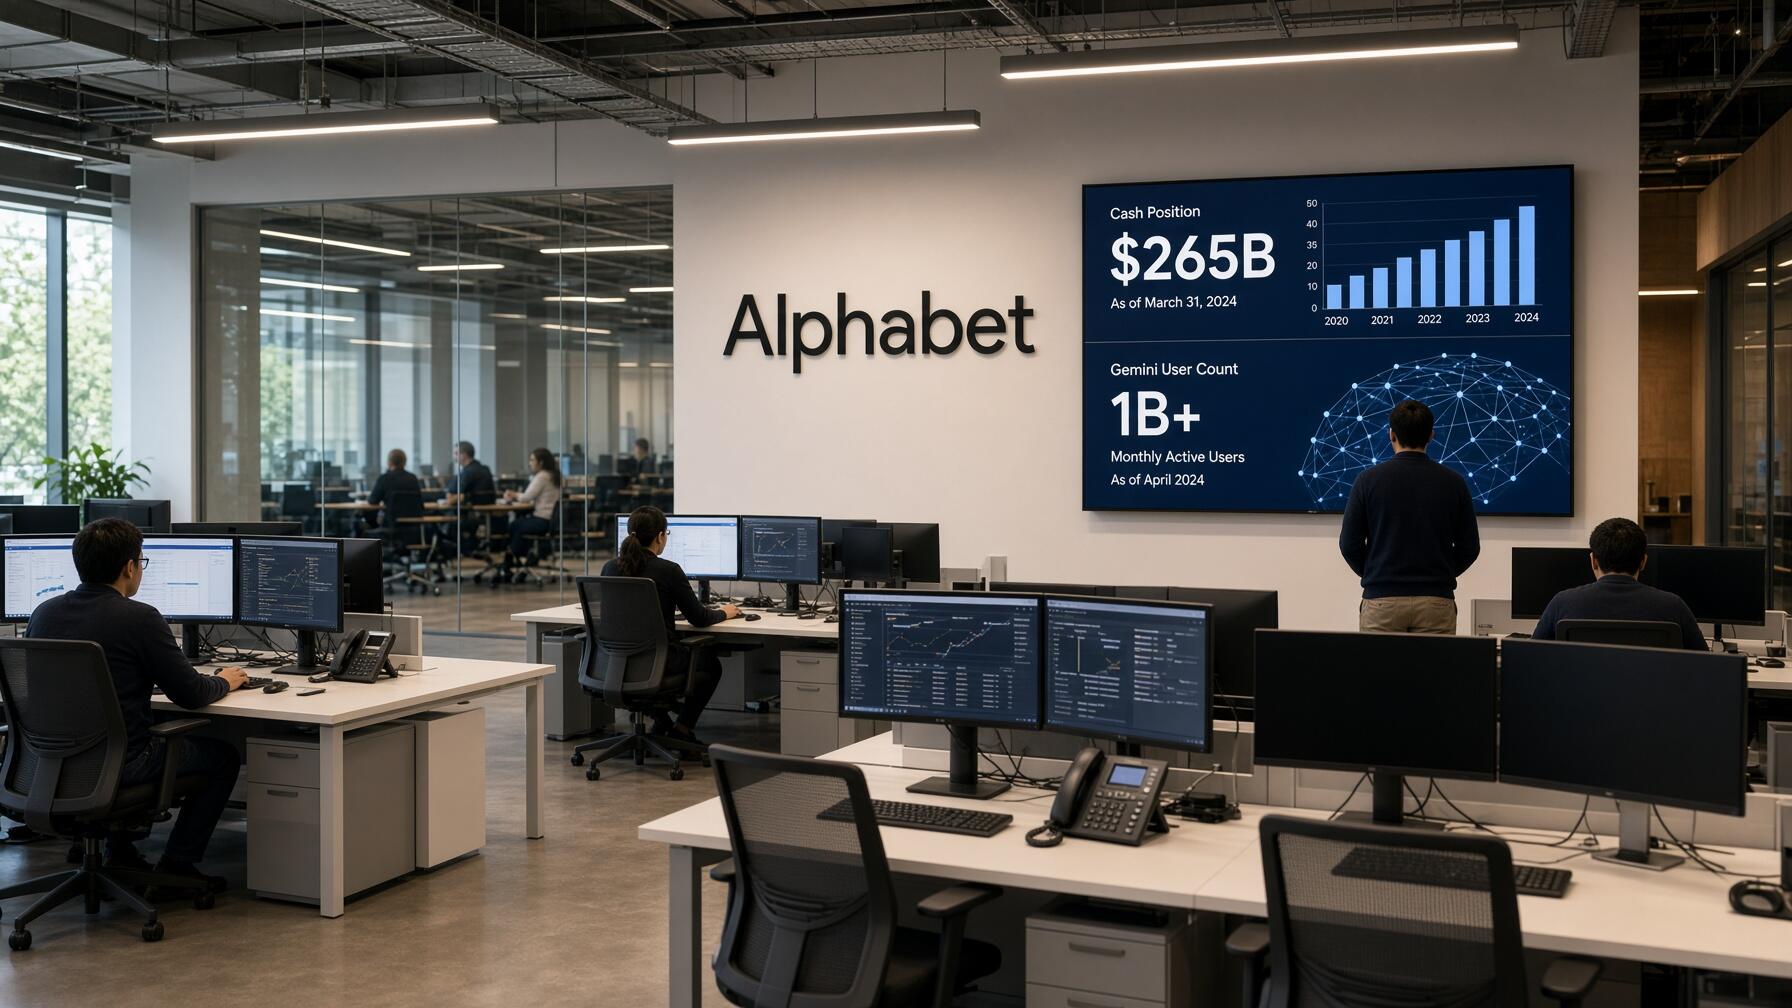
- La compañía acumula 265.000 millones de dólares en efectivo para blindar sus planes de infraestructura frente a sus competidores.
- La aplicación Gemini superó 1.000 millones de usuarios para impulsar el negocio publicitario inteligente en el mercado digital.
Alphabet (GOOGL) representa la corporación tecnológica más diversificada en la carrera algorítmica, al combinar modelos de frontera, computación en la nube, procesadores propios y un negocio publicitario colosal. Esta estructura integral debería otorgarle ventajas estratégicas para liderar un ciclo de capital restrictivo en la industria.
Pese a sus fortalezas operativas, las acciones de la matriz de Google sufrieron un castigo desmedido en Wall Street, desplomándose casi un 10%en operaciones electrónicas el miércoles. La caída se produjo tras presentar un crecimiento en ingresos publicitarios que incumplió las proyecciones de analistas institucionales.

Su principal rival, Microsoft (MSFT), superó las previsiones con un aumento del 19% en ingresos trimestrales, cotizando a un múltiplo de 25 veces beneficios futuros. Esta valoración supone una prima exigente frente a las 20 veces de Alphabet, obligando a evaluar el descuento relativo del valor.


Relacionado: Microsoft sube al superar estimaciones de ganancias con un capex menor de lo esperado
Aunque Microsoft cuenta con una base cautiva de software empresarial y su nube Azure creció un 48%, carece de un modelo frontera propio y de procesadores propietarios comparables. Estas carencias obligan al gigante informático a depender de alianzas técnicas externas para abastecer su infraestructura.
Comparativa frente a las ventajas de Amazon y Meta Platforms
Indicadores de liquidez y múltiplos de valoración
- Múltiplo de valoración estimado de Alphabet: Cotiza a 20 veces beneficios futuros, con descuento frente al sector.
- Caja neta y valores negociables: Totaliza 265.000 millones de dólares, el mayor saldo de la gran banca y tecnología.
- Facturación del negocio publicitario: Registró 82.000 millones de dólares, un avance del 10,5% interanual.
Ningún otro competidor reúne todos los componentes industriales de Google. Amazon (AMZN) posee comercio electrónico y la mayor nube global, pero carece de un modelo de vanguardia; Meta Platforms (META) lidera en algoritmos pero no opera centros de datos comerciales, cotizando ambas a múltiplos bursátiles más elevados.

El escepticismo hacia la compañía responde al temor de que los agentes autónomos erosionen el monopolio de las búsquedas web y eleven sus necesidades de endeudamiento. Además, la firma carece de una aplicación directa para consumidores similar a las soluciones de OpenAI y Anthropic para monetizar la interacción de usuarios.
Monetización de búsquedas y crecimiento de Gemini
Aunque las dudas son legítimas, el peligro sobre su motor de búsqueda ha sido exagerado. La facturación publicitaria trimestral alcanzó 82.000 millones de dólares, con un alza del 10,5%, demostrando que la integración de asistentes inteligentes comienza a reforzar la fidelidad de usuarios sin canibalizar el tráfico orgánico.
El director comercial, Philipp Schindler, confirmó el miércoles que la compañía recién comienza a desplegar anuncios internacionales en su función de búsqueda inteligente. Al mismo tiempo, su aplicación Gemini rebasó la marca de 1.000 millones de usuarios, abriendo una vía clave para multiplicar los ingresos comerciales futuros.
El reto estructural consistirá en integrar patrocinios dentro de las respuestas algorítmicas sin deteriorar la experiencia de navegación del internauta. En este terreno, la tecnológica posee décadas de experiencia comercial frente a rivales emergentes que carecen de infraestructura para monetizar audiencias a escala global.
Solvencia financiera frente a las exigencias de gasto de capital
La compañía proyecta un gasto de capital cercano a 200.000 millones de dólares este año, presupuesto que escalará hasta 312.000 millones el próximo año según FactSet. Estas partidas colosales coinciden con el encarecimiento del crédito soberano, obligando a los operadores a financiar infraestructuras a costos elevados.
Frente a este obstáculo, la corporación cuenta con una posición privilegiada al acumular 265.000 millones de dólares en efectivo y valores negociables al término del trimestre. Este arsenal de liquidez supera al de cualquier rival de Silicon Valley, permitiéndole blindar sus planes de expansión sin depender de deuda costosa.
Estrategia en agentes inteligentes y márgenes operativos
En el segmento de asistentes autónomos, Meta tomó la delantera comercial con su agente Muse, superando 10 millones de descargas desde septiembre. En respuesta, la matriz de Google priorizó el ámbito corporativo lanzando un sistema para empresas diseñado para responder consultas, programar código y automatizar flujos de trabajo profesionales.
El CEO de la multinacional, Sundar Pichai, justificó este despliegue gradual ante los analistas al priorizar la seguridad de la plataforma:
«Lanzamos el agente primero para empresas porque tienen el estándar más alto de seguridad, gobernanza y controles»
La tecnología llegará a los consumidores hacia finales de año.
Los procesadores diseñados internamente y el negocio de nube sostienen la rentabilidad del grupo, respaldados por acuerdos multimillonarios con clientes como Anthropic. El margen operativo de la compañía se expandió al 32% en el trimestre, demostrando que las fuertes inversiones en hardware todavía logran preservar la rentabilidad del negocio central.
No obstante, los cargos por depreciación de servidores sumaron 8.400 millones de dólares, disparándose un 49% interanual para actuar como un lastre contable. Este elevado ritmo de gasto mantendrá el flujo de caja en terreno comprometido, pero confirma su capacidad para sobrevivir a una contracción tecnológica generalizada.
FAQs
Las acciones se desplomaron porque la multinacional incumplió las expectativas del consenso al reportar ingresos de 127.580 millones de dólares, un beneficio por acción de 2,12 dólares y una severa contracción en su flujo de caja libre. A esto se sumó una pérdida contable de 8.660 millones en su cartera de inversiones privadas.
El gasto de capital trimestral ascendió a 51.360 millones de dólares y la dirección elevó su proyección anual a un rango de 195.000 a 205.000 millones. Aunque estas inversiones continúan presionando los márgenes, impulsaron el crecimiento de Google Cloud, cuyos ingresos se duplicaron hasta los 30.700 millones.
La facturación publicitaria avanzó un 12% interanual hasta los 63.350 millones de dólares, apoyada en un récord histórico de consultas impulsadas por IA. Paralelamente, la aplicación Gemini alcanzó la marca histórica de 1.000 millones de usuarios, consolidándose como el producto de mayor crecimiento de la compañía.
Descargo de responsabilidad: Toda la información encontrada en Bitfinanzas es dada con la mejor intención, esta no representa ninguna recomendación de inversión y es solo para fines informativos. Recuerda hacer siempre tu propia investigación.